

Preparación para el personal de auditoría digital: enseñanzas extraídas de la aplicación de la IA agéntica en la Oficina Federal de Auditoría de Suiza
Autores: Orlando Willig, (orlando.willig@efk.admin.ch) y Marco Schreyer, Oficina Federal de Auditoría de Suiza (SFAO), Berna, Suiza (marco.schreyer@efk.admin.ch)
1. Un salto tecnológico en la auditoría pública
La integración de la inteligencia artificial (IA) en el sector público ha llegado a un punto en el que las Entidades Fiscalizadoras Superiores (EFS) ya no pueden seguir tratándola como un tema ajeno o experimental. Las aplicaciones emergentes de la IA agéntica están empezando a transformar el trabajo de los profesionales que provén servicios basados en el conocimiento, lo que incluye a los auditores. El ritmo de los avances, impulsados tanto por su adopción comercial en el sector privado como por la rápida evolución de los estándares técnicos abiertos, está haciendo que estas tecnologías sean relevantes para la auditoría pública ahora mismo, y no en algún momento del futuro.
Algunas señales recientes desde el sector privado ilustran la magnitud de este salto: las «Big Four», las cuatro firmas de auditoría y consultoría más importantes del mundo, estiman que, para 20291, agentes de IA desempeñarán entre el 20 y el 30 por ciento de una auditoría financiera típica. Aunque las EFS operan bajo mandatos muy diferentes, la curva tecnológica subyacente es la misma para todas ellas –y unas medidas de redistribución de esta magnitud redefinirían sustancialmente la naturaleza del trabajo de auditoría–.
El presente artículo se basa en las primeras experiencias de la Oficina Federal de Auditoría de Suiza (SFAO) con el despliegue de la IA agéntica en diferentes entornos de auditoría, incluidas las auditorías de rendimiento. Formula una serie de consideraciones que merecen la atención de las EFS, independientemente de su grado de madurez técnica actual, y esboza la dirección en la que está evolucionando la arquitectura subyacente. El mensaje central es que las EFS no van a poder comprender lo que es la IA agéntica desde fuera. Trabajar con ella en la práctica –a través de proyectos de pequeño alcance y bien definidos, y bajo acuerdos adecuados de protección de datos y gobernanza–: esa es la forma más segura de desarrollar los conocimientos institucionales requeridos para un uso responsable de la tecnología y según los términos individuales de cada EFS.
2. Del chatbot al agente: un salto estructural
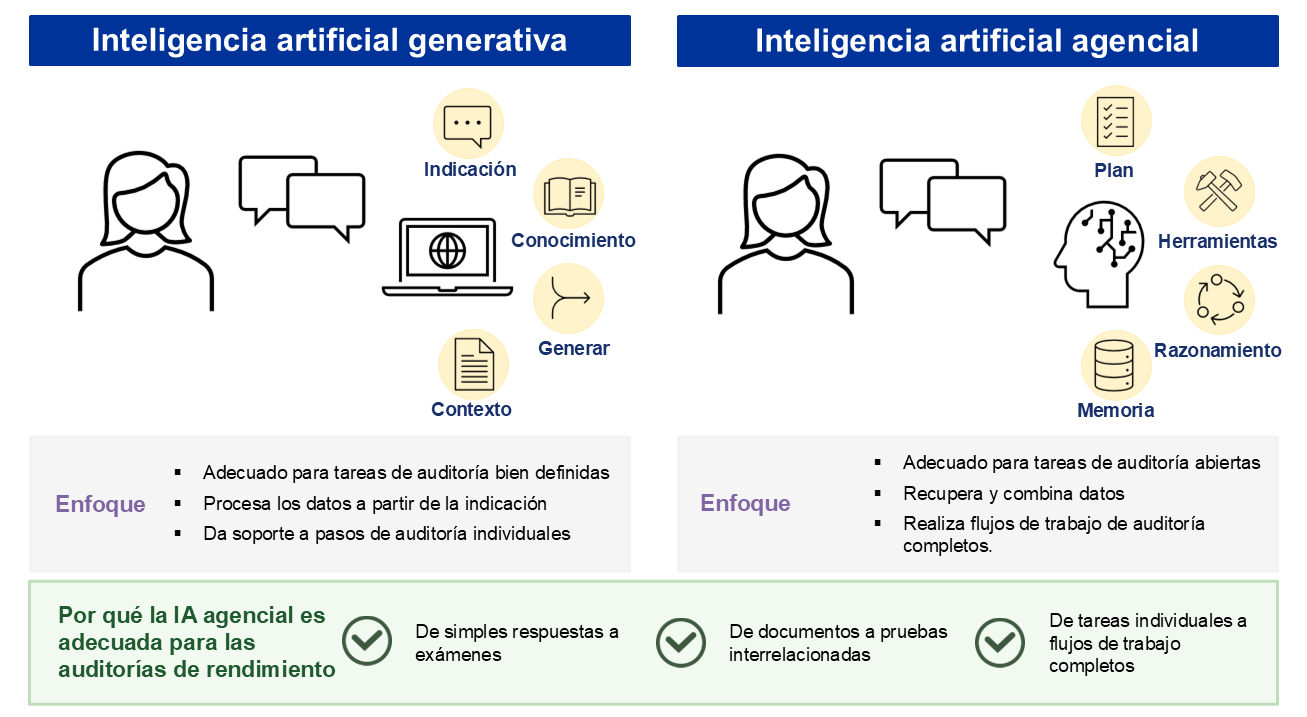
La diferencia entre la inteligencia artificial generativa y la agéntica es estructural, no meramente gradual. Mientras que la IA generativa responde a prompts (indicaciones), los sistemas agénticos operan de forma autónoma para alcanzar unos objetivos definidos a lo largo de unos períodos prolongados2, combinando herramientas, memoria y planificación para descomponer las tareas complejas, acceder a fuentes de datos externas y refinar sus productos basándose en resultados intermedios.3 4 5 6 7 Para la auditoría de rendimiento, este salto estructural es particularmente significativo, puesto que las auditorías de rendimiento son, por su propia naturaleza, iterativas, se nutren de múltiples fuentes y se fundamentan en el criterio profesional.8 Es decir, que requiere precisamente el tipo de recuperación de información entre distintos sistemas y esa síntesis de evidencias9 para las que las arquitecturas agénticas están diseñadas específicamente (véase la figura 1).
3. Experiencias iniciales de la Oficina Federal de Auditoría de Suiza
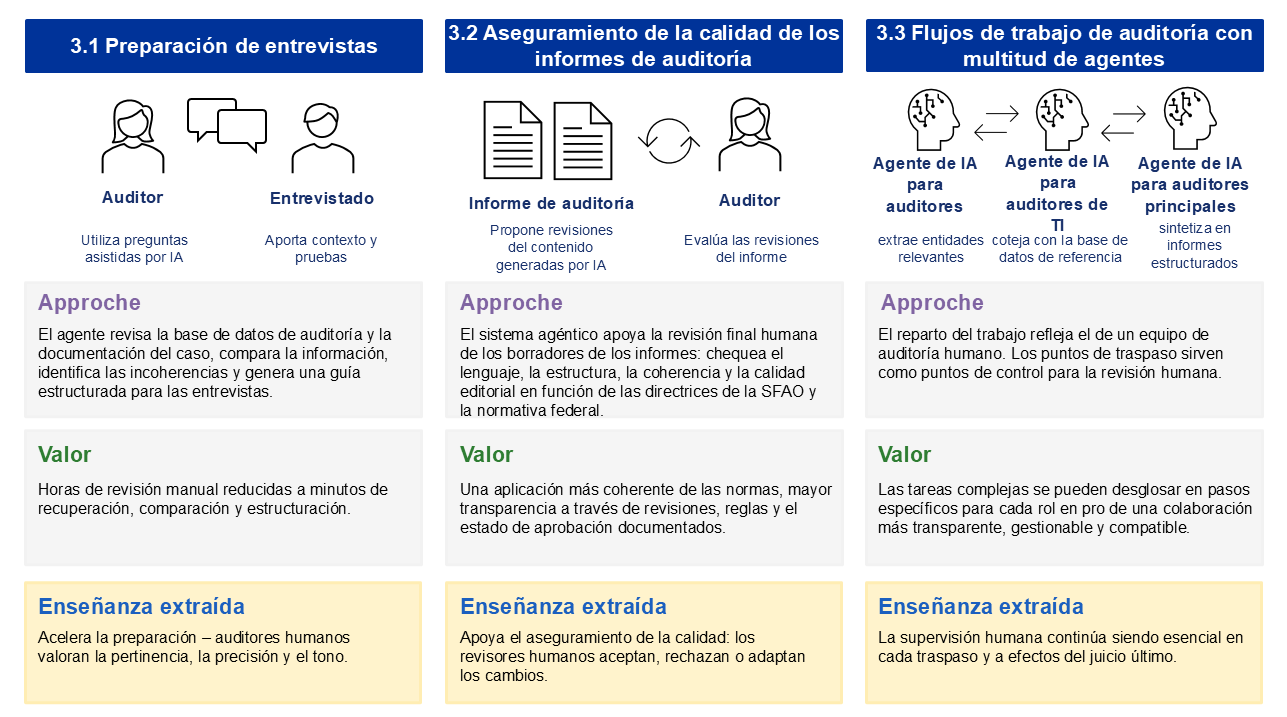
En la SFAO, los primeros trabajos con la IA agéntica se concentraron en situaciones de auditoría concretas, más que en la experimentación abstracta. Nuestro objetivo fue entender cómo se comportaban los agentes al aplicarlos a las tareas esenciales de una auditoría, es decir: preparar entrevistas, revisar informes, comparar información y estructurar hallazgos. Hubo tres ámbitos en los que resultaron particularmente instructivos: para la preparación de entrevistas, para el aseguramiento de la calidad de los informes de auditoría y para la colaboración entre multitud de agentes en los flujos de trabajo de auditoría (véase también la figura 2).
3.1 IA agéntica para la preparación de entrevistas
Un primer prototipo se centró en apoyar la preparación de una reunión de seguimiento sobre un encargo de auditoría. Mediante una configuración agéntica conectada a una base de datos de auditoría y a un conjunto de documentos del caso, el agente revisó los materiales de ambas fuentes, comparó la información de diferentes partes del expediente de auditoría, identificó incoherencias y produjo una guía de entrevista estructurada en la que se especificaban los puntos que requerían aclaración y seguimiento. Este prototipo demostró el valor de la IA agéntica para la síntesis focalizada de materiales de auditoría heterogéneos. Una tarea que normalmente habría requerido varias horas de revisión manual se completó en cuestión de minutos, aunque eso sí, el auditor siguió siendo el responsable de valorar la pertinencia, la exactitud y el tono empleado. La enseñanza extraída aquí no fue que el agente pudiera tomar el relevo en la preparación de la auditoría, sino que podía acelerar la recuperación, la comparación y la estructuración en apoyo del criterio profesional humano.
3.2 IA agéntica para el aseguramiento de la calidad de los informes de auditoría
Un segundo prototipo estuvo orientado al aseguramiento de la calidad de los informes de auditoría, concretamente en el apoyo de la revisión final humana de los borradores de informes mediante un flujo de trabajo estructurado y asistido por IA, desde el examen preliminar hasta la aprobación final. En este contexto, el sistema chequea el lenguaje, la estructura, la coherencia y la calidad editorial en función de las fases de revisión definidas, las directrices de redacción específicas de la SFAO y la normativa federal aplicable. Este prototipo mostró cómo la IA agéntica puede contribuir a una parte del trabajo de auditoría que es esencial, pero que consume mucho tiempo y se suele documentar de forma desigual. Al compararse el texto original con las revisiones propuestas y documentarse los pasos de revisión, las reglas aplicadas, los puntos pendientes y el estado de aprobación, se logra una mayor transparencia en el proceso de aseguramiento de la calidad. La enseñanza extraída fue que la IA agéntica puede ayudar a aplicar las normas institucionales de forma más coherente, siempre y cuando los revisores humanos sigan siendo los responsables de aceptar, rechazar o adaptar los cambios propuestos.
3.3 IA agéntica para flujos de trabajo de auditoría con multitud de agentes
Un tercer prototipo exploró las posibilidades de estructurar la IA agéntica no solo como sistema único, sino también a modo de equipo de agentes que colaboran entre sí. En esta prueba de concepto, se desplegaron tres agentes secuencialmente, asumiendo cada uno de ellos un rol de auditoría distinto: un agente ‘auditor’ para identificar y extraer entidades relevantes de un documento fuente, un agente ‘auditor de TI’ para cotejar esas entidades con una base de datos de referencia externa, y un agente ‘auditor principal’ para sintetizar los hallazgos en un informe de auditoría estructurado. El prototipo demostró que el reparto del trabajo entre agentes podía reflejar el reparto de responsabilidades dentro de un equipo de auditoría humano. Ningún agente llevó a cabo la tarea completa por sí solo; cada uno de ellos partió de los resultados del anterior, creando puntos de traspaso susceptibles de servir como puntos de control para la revisión humana10. La enseñanza extraída fue de tipo arquitectónico: las tareas de auditoría complejas pueden descomponerse en pasos específicos para cada rol, lo que hace los flujos de trabajo agénticos más transparentes, gestionables y compatibles con la supervisión humana.
En paralelo, la SFAO probó los agentes en una serie de tareas internas. El valor de estos experimentos reside menos en sus resultados individuales y más en la amplia experiencia práctica que proporcionan, tanto a efectos de familiarización con la tecnología a nivel institucional como de identificación de los ámbitos en los que ésta aporta un valor añadido en la práctica.
4. Desafíos y consideraciones a tomar en cuenta por las EFS
Las experiencias descritas anteriormente plantean una serie de consideraciones que toda EFS debería examinar antes de incorporar la IA agéntica a su rutina. La transición de técnicas de auditoría asistidas por ordenador (CAAT) a la IA agéntica introduce nuevas formas de dependencia técnica y organizacional: los agentes combinan capacidades de recuperación, validación, extracción y análisis, y las manejan con un grado de autonomía que las herramientas de antes no poseían. Hay cinco desafíos relacionados entre sí que revisten especial relevancia11.
- Calidad de los datos: Las salidas fiables dependen de entradas fiables; por eso, las EFS necesitan datos completos, coherentes y legibles por una máquina antes de que los sistemas autónomos puedan funcionar de forma eficaz12.
- Trazabilidad y gobernanza: La evidencia de auditoría debe permanecer trazable, lo que requiere el registro de los prompts, las versiones de los modelos, las invocaciones de herramientas, la recuperación de fuentes, los resultados intermedios y los pasos de revisión humana.13 14 15 16 17
- Competencias: Los auditores no solo tendrán que aprender cómo utilizar los sistemas agénticos, sino también cómo delegarles tareas, cuestionar sus resultados y orquestar los flujos de trabajo asistidos por agentes.18 19
- Preparación institucional: Un despliegue efectivo requiere algo más que una prueba piloto técnica; también depende de la infraestructura, las medidas de protección de datos, los conocimientos especializados, los marcos de gobernanza y de un apoyo operacional sostenido.20
- Sesgo e imparcialidad: Como los sistemas de IA pueden llegar a reflejar las distorsiones de los datos de entrenamiento, los materiales de fuente o las decisiones de diseño, las EFS deben integrar la validación humana y el escepticismo profesional en el trabajo de auditoría asistido por agentes.21 22
En su conjunto, estos desafíos no son argumentos en contra del uso de la IA agentiva, pero sí a favor de una implementación cuidadosa y consciente, que sea coherente con el mandato, las estructuras de gobernanza y las condiciones operativas de la entidad.
5. Con miras al futuro, ¿hacia dónde se dirige la tecnología?
«Las auditorías aún no tienen los días contados, pero sí necesitan adaptarse a la era digital», señalaba el Consejo Internacional de Normas de Contabilidad y Auditoría (IAASB) en su reflexión de 2016 sobre el futuro de la auditoría. Para las EFS, el auge de la IA agéntica confiere a esta afirmación una renovada relevancia práctica. Los desafíos expuestos anteriormente surgen dentro de una arquitectura que, en sí misma, sigue evolucionando, y las tres tendencias que se están perfilando a lo largo de 2026 son las que definirán la próxima fase de adopción (véase también la figura 3).
5.1 Especialización agéntica para tareas de auditoría
Los despliegues actuales de IA agéntica suelen basarse todavía en un único agente, pero es probable que el siguiente paso sea una mayor especialización de tareas. Los agentes especializados en la extracción, la validación, la comparación con las normas, la redacción y la revisión de la calidad pueden desglosar una labor de auditoría compleja en pasos más claros y manejables. Para las EFS, el mensaje es que la especialización puede mejorar no solo el rendimiento técnico, sino también la transparencia, la responsabilidad y la revisión humana.
5.2 Enrutamiento agéntico de tareas de auditoría
Una segunda tendencia es el enrutamiento de las tareas de auditoría hacia el agente de IA más adecuado. Los razonamientos complejos pueden requerir modelos más potentes, mientras que el análisis sintáctico, la clasificación, la traducción o el formateo pueden ser gestionados por modelos más pequeños o más especializados. Para las EFS, el mensaje es que el enrutamiento de tareas puede servir para convertir los requerimientos de coste, soberanía de datos y diversificación de proveedores en la base para sus decisiones con respecto a la arquitectura.
5.3 Personal de auditoría agéntico
Estos saltos tecnológicos en materia de arquitectura apuntan hacia un modelo de personal de auditoría en el que los seres humanos y los agentes operan colaborando de forma estructurada. Es posible que los agentes asuman cada vez más tareas relacionadas con la recopilación de evidencia, las comparaciones con las normas y la redacción inicial, mientras que los auditores se centran en los objetivos, la validación, el diálogo con las partes interesadas y el criterio profesional. Para las EFS, el mensaje es que la cuestión central no es si la IA agéntica reemplazará a los auditores, sino cómo los auditores pueden utilizarla de forma responsable y en sus propios términos.23
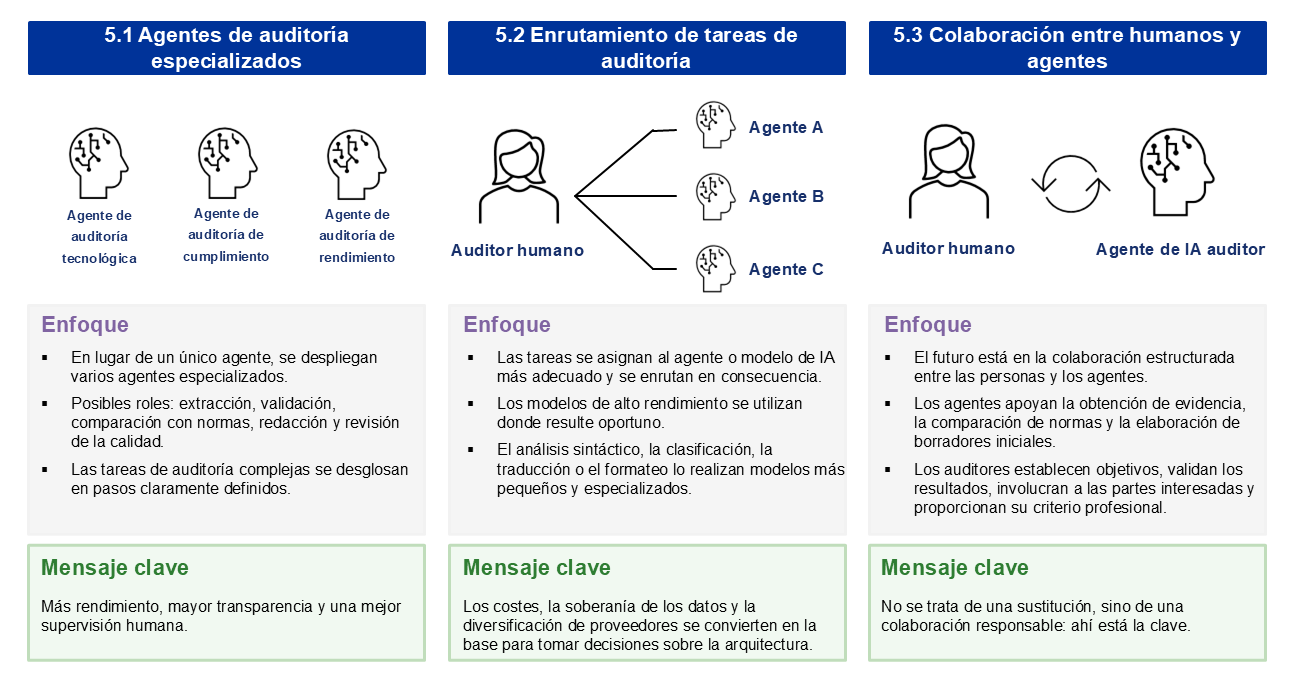
En su conjunto, estas tendencias sugieren que el futuro de la auditoría no vendrá definido por la sustitución de los auditores, pero sí por el rediseño de cómo los auditores y los agentes colaboran entre ellos. La pregunta clave para cada EFS es dónde decide posicionarse en función de este rumbo.
6. Conclusión
La IA agéntica está pasando rápidamente de prototipo de investigación a práctica operativa. Los primeros experimentos de la SFAO permiten extraer tres enseñanzas de gran relevancia: la implicación práctica es la única vía fiable para lograr una comprensión del tema a nivel institucional; los proyectos pequeños y bien definidos constituyen un punto de partida viable, cuyo valor reside menos en los resultados inmediatos y más en la familiarización institucional que permiten alcanzar; y, como los desafíos que plantea la IA agéntica –en materia de trazabilidad, competencias y supervisión– son comunes a todas las EFS, abordarlos de forma aislada no es eficiente (véase la figura 4).
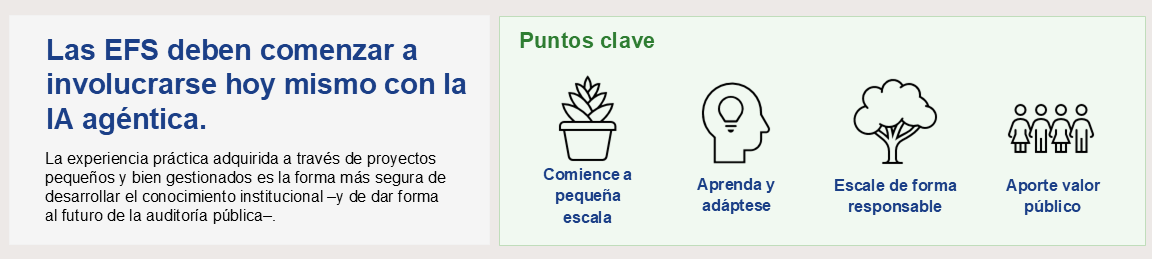
Este último punto es un argumento que llama a una respuesta estructural. Un foro específico a nivel de la INTOSAI dedicado al intercambio pragmático de experiencias sobre la IA agéntica aceleraría la curva de aprendizaje colectivo de las entidades miembros de forma mucho más efectiva que los esfuerzos paralelos y aislados. En el momento actual, aún tenemos abierta esa ventana de oportunidad para definir, desde dentro de la propia profesión, el papel a desempeñar por estas tecnologías en la auditoría pública del futuro, y aprovecharla es una cuestión de responsabilidad institucional.
Notas al pie
- Maurer, M. (2026). 2029. Maurer, M. (2026). «En este aspecto crítico de las auditorías, el papel del contable está menguando rápidamente». Wall Street Journal, abril de 2026. https://www.wsj.com/cfo-journal/in-this-critical-part-of-audits-the-accountants-role-is-shrinking-fast-69c7f2bc. ↩︎
- Russell, S., & Norvig, P. (2021). Artificial Intelligence: A Modern Approach (Inteligencia artificial: un enfoque moderno). (Global Edition). Pearson Higher Education. ↩︎
- NVIDIA. (2025). Agentes de IA. Glosario de NVIDIA. Consultado el 24 de noviembre de 2025, en https://www.nvidia.com/en-us/glossary/ai-agents/. ↩︎
- Masterman, T., Besen, S., Sawtell, M., & Chao, A. (2024). The Landscape of Emerging AI Agent Architectures for Reasoning, Planning, and Tool Calling: A Survey (El panorama de las arquitecturas emergentes de agentes de IA para el razonamiento, la planificación y la invocación de herramientas: un estudio). arXiv preprint arXiv:2404.11584. ↩︎
- Wei, J., Bosma, M., Zhao, V. Y., Guu, K., Yu, A. W., Lester, B., & Le, Q. V. (2021). Fine-tuned Language Models Are Zero-Shot Learners (Los modelos de lenguaje afinados aprenden sin necesidad de entrenamiento previo). arXiv preprint arXiv:2109.01652. ↩︎
- Lewis, P., Perez, E., Piktus, A., Petroni, F., Karpukhin, V., Goyal, N., Küttler, H., Lewis, M., Yih, W., Rocktäschel, T., et al. (2020). Retrieval-Augmented Generation for Knowledge-Intensive NLP Tasks. Advances in Neural Information Processing Systems (Generación aumentada por recuperación para tareas de PLN intensivas en conocimiento. Avances en Sistemas de Procesamiento de Información Neural), 33, 9459–9474. ↩︎
- Huang, X., Liu, W., Chen, X., Wang, X., Wang, H., Lian, D., & Chen, E. (2024). Understanding the Planning of LLM Agents: A Survey (Comprender la planificación de los agentes LLM: un estudio). arXiv preprint arXiv:2402.02716. ↩︎
- INTOSAI. (2019). ISSAI 300: Principios de la Auditoría de Desempeño. Organización Internacional de Entidades Fiscalizadoras Superiores, Viena. ↩︎
- INTOSAI. (2019). ISSAI 3000: Norma para la Auditoría de Desempeño. Organización Internacional de Entidades Fiscalizadoras Superiores, Viena. ↩︎
- Véase también Schreyer, Marco y Gu, Hanchi y Moffitt, Kevin y Vasarhelyi, Miklos A., Artificial Intelligence Agentic Auditing (Auditoría agéntica basada en inteligencia artificial (25 de julio de 2024). Disponible en SSRN: https://ssrn.com/abstract=4909147 ↩︎
- Willig, O., & Schreyer, M. (2026). Building a Future Digital Audit Workforce (Formando personal auditor digital para el futuro). Expert Focus, (4). https://expertsuisse.ch/de/bibliothek/1097498/ef-2026-04-gesamtausgabe. ↩︎
- KPMG. (2025). 6 Key Challenges of Auditing AI — and How to Approach Them (6 desafíos clave de la auditoría con IA — y cómo abordarlos. Mayo de 2025. Recuperado el 16 de diciembre de 2025, en https://kpmg.com/sg/en/insights/ai-and-innovation/ai-in-internal-audit/download-guide.html. ↩︎
- INTOSAI. (2019). ISSAI 100: Principios Fundamentales de Auditoría del Sector Público. Organización Internacional de Entidades Fiscalizadoras Superiores, Viena. ↩︎
- INTOSAI. (2019). ISSAI 300: Principios de la Auditoría de Desempeño. Organización Internacional de Entidades Fiscalizadoras Superiores, Viena. ↩︎
- Reavis, J. (28 de enero de 2026). Leveling Up Autonomy in Agentic AI (Mejorar el nivel de autonomía en la IA agéntica). Blog de la Cloud Security Alliance. Recuperado el 9 de febrero de 2026, en https://cloudsecurityalliance.org/blog/2026/01/28/levels-of-autonomy. ↩︎
- Meijer, E. (2026). Guardians of the Agents (Los guardianes de los agentes). Communications of the ACM, 69(1), 46–52. https://doi.org/10.1145/3777544. ↩︎
- Chakraborti, T., Sreedharan, S., Kulkarni, A., & Kambhampati, S. (2019). Explicability? Legibility? Predictability? Transparency? Privacy? Security? The Emerging Landscape of Interpretable Agent Behavior (¿Explicabilidad? ¿Legibilidad? ¿Predictibilidad? ¿Transparencia? ¿Privacidad? ¿Seguridad? El panorama emergente del comportamiento interpretable de los agentes. Proceedings of the International Conference on Automated Planning and Scheduling, 29, 86–96. ↩︎
- Kokina, J., Blanchette, S., Davenport, T. H., & Pachamanova, D. (2025). Challenges and Opportunities for Artificial Intelligence in Auditing: Evidence from the Field (Desafíos y oportunidades de la IA en la auditoría: evidencia práctica). International Journal of Accounting Information Systems, 56, 100734. ↩︎
- INTOSAI. (2019). ISSAI 150: Competencias del Auditor. Organización Internacional de Entidades Fiscalizadoras Superiores, Viena. ↩︎
- Stryker, C. (2025, February 14). The 5 Biggest AI Adoption Challenges for 2025 (Los cinco mayores retos de la adopción de la IA para 2025). IBM Think Insights. Recuperado el 16 de diciembre de 2025, en https://www.ibm.com/think/insights/ai-adoption-challenges. ↩︎
- Murikah, W., Nthenge, J. K., & Musyoka, F. M. (2024). Bias and Ethics of AI Systems Applied in Auditing – A Systematic Review (Sesgos y ética de los sistemas de IA aplicados a la auditoría: una revisión sistemática). Scientific African, 25, e02281. ↩︎
- Lacmanović, S., & Skare, M. (2025). Artificial Intelligence Bias Auditing – Current Approaches, Challenges and Lessons from Practice (Auditoría de sesgos en la inteligencia artificial: enfoques actuales, retos y lecciones de la práctica). Review of Accounting and Finance (en espera de publicación). ↩︎
- Schreyer, M., Mäder, T., & Flemming, T. R. (2025). A novel digital audit workforce—embedding agentic artificial intelligence in internal auditing (Personal auditor digital innovador: la integración de la inteligencia artificial agéntica en la auditoría interna). EXPERTSuisse, Expert Focus, 2025(6), 260-267. ↩︎
Nota: Los autores utilizaron asistencia de IA para desarrollar los conceptos de formato de las figuras 1, 2, 3 y 4, pero las figuras finales no han sido generadas por IA.