Préparer les effectifs d’audit au numérique : Leçons tirées de la mise en œuvre de l’IA agentique au Contrôle fédéral des finances suisse
Auteurs : Orlando Willig, (orlando.willig@efk.admin.ch) et Marco Schreyer, Contrôle fédéral des finances (CFC), Berne, Suisse (marco.schreyer@efk.admin.ch )
1. Une évolution technologique pour les audits publics
L’intégration de l’intelligence artificielle (IA) dans le secteur public a atteint un stade où les Institutions supérieures de contrôle des finances publiques (ISC) ne peuvent plus la considérer comme une question lointaine ou expérimentale. Les applications émergentes de l’IA agentique commencent à redéfinir le travail des services de connaissances spécialisés, y compris l’audit. Le rythme de cette évolution, porté à la fois par l’adoption commerciale dans le secteur privé et par l’évolution rapide des normes techniques ouvertes, rend cette technologie pertinente pour l’audit public dès aujourd’hui, et non plus à un moment indéterminé dans le futur.
Des signaux récents en provenance du secteur privé illustrent l’ampleur de cette mutation : les « Big Four » des cabinets d’audit estiment que les agents d’IA contribueront à hauteur de 20 à 30 % d’un audit financier type d’ici 2029.1 Bien que les ISC opèrent selon des mandats fondamentalement différents, la courbe technologique sous-jacente est commune – et une redistribution de cette ampleur redéfinirait considérablement la composition du travail d’audit.
Cet article s’appuie sur les premières expériences du Contrôle fédéral des finances (CDF) en matière de déploiement de l’IA agentique dans des contextes d’audit, y compris les audits de performance. Il identifie les considérations qui méritent l’attention des institutions, quel que soit le niveau de maturité technique actuel, et esquisse la direction dans laquelle l’architecture sous-jacente évolue. Sa thèse centrale est que les ISC ne peuvent pas appréhender l’IA agentique de l’extérieur. Une implication concrète – par le biais de petits projets bien ciblés, encadrés par des dispositions appropriées en matière de protection des données et de gouvernance – constitue le moyen le plus sûr d’acquérir les connaissances institutionnelles nécessaires pour utiliser cette technologie de manière responsable et selon les propres modalités de l’ISC.
2. Du chatbot à l’agent : un changement structurel
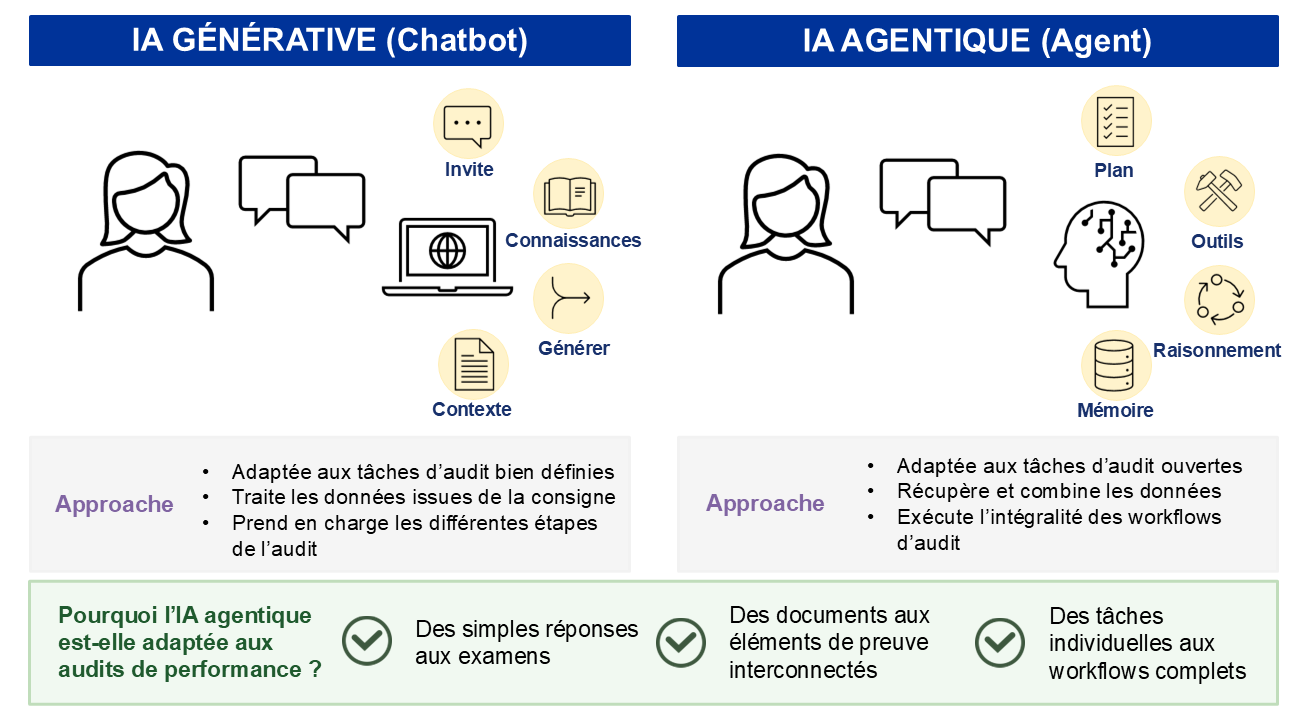
La distinction entre l’intelligence artificielle générative et l’IA agentique est structurelle, et non simplement progressive. Alors que l’IA générative répond à des invites, les systèmes agentiques fonctionnent de manière autonome pour atteindre des objectifs définis sur de longues périodes2 – en combinant l’utilisation d’outils, la mémoire et la planification pour décomposer des tâches complexes, accéder à des sources de données externes et affiner leurs résultats en fonction des résultats intermédiaires.3 4 5 6 7 Pour l’audit de performance, cette évolution revêt une importance particulière : les audits de performance sont par nature itératifs, s’appuient sur de multiples sources et reposent sur le jugement.8 Ils nécessitent le type de recherche inter-systémique et de synthèse des preuves9 que les architectures agentiques sont spécifiquement conçues pour gérer (voir figure 1).
3. Premières expériences au Contrôle fédéral des finances suisse
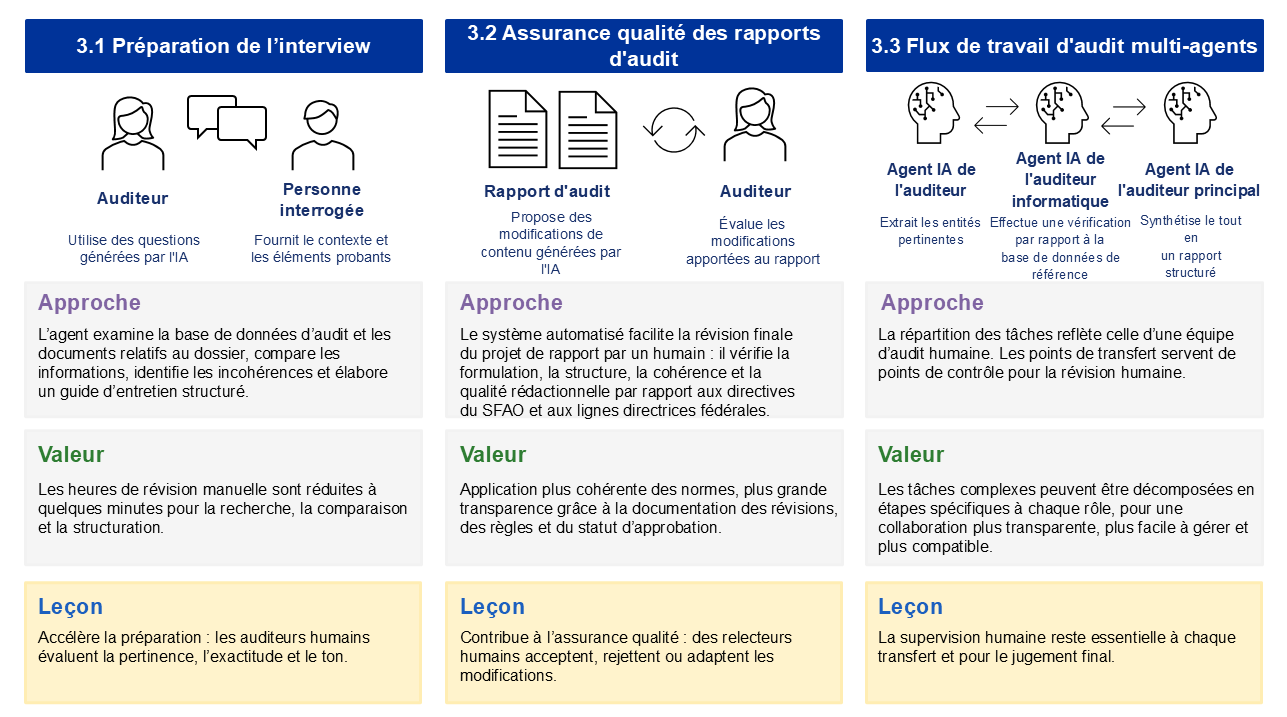
Au CDF, les premiers travaux sur l’IA agentique se sont concentrés sur des situations d’audit concrètes plutôt que sur des expérimentations abstraites. L’objectif était de comprendre comment les agents se comportent lorsqu’ils sont appliqués à des tâches d’audit fondamentales : préparation d’interviews, examen de rapports, comparaison d’informations et structuration des conclusions. Trois axes sont particulièrement instructifs : la préparation des interviews, l’assurance qualité des rapports d’audit et la collaboration multi-agents dans les flux de travail d’audit (voir également la figure 2).
3.1 L’IA agentique au service de la préparation des entretiens
Un premier prototype visait à faciliter la préparation d’une réunion de suivi dans le cadre d’un mandat d’audit. À l’aide d’un dispositif d’IA agentique connecté à une base de données d’audit et à un ensemble de documents relatifs à un dossier, l’agent a examiné les éléments provenant de ces deux sources, comparé les informations issues de différentes parties du dossier d’audit, identifié les incohérences et élaboré un guide d’entretien structuré comportant des points spécifiques à clarifier et à approfondir. Le prototype a démontré l’intérêt de l’IA agentique pour une synthèse ciblée à partir de documents d’audit hétérogènes. Une tâche qui nécessiterait généralement plusieurs heures d’examen manuel a pu être accomplie en quelques minutes, tandis que l’auditeur restait chargé d’évaluer la pertinence, l’exactitude et le ton. L’enseignement à en tirer n’est pas que l’agent puisse se substituer à la préparation de l’audit, mais qu’il puisse accélérer la recherche, la comparaison et la structuration afin d’appuyer le jugement professionnel humain.
3.2 L’IA agentique au service de l’assurance qualité des rapports d’audit
Un deuxième prototype se concentre sur l’assurance qualité des rapports d’audit. Il facilite la révision finale humaine10 des projets de rapport grâce à un flux de travail structuré et assisté par l’IA, allant de la révision préliminaire à l’approbation finale. Le système vérifie le langage, la structure, la cohérence et la qualité rédactionnelle par rapport à des étapes de révision définies, aux directives de rédaction spécifiques au SFAO et aux directives fédérales applicables. Ce prototype illustre comment l’IA agentique peut contribuer à une partie du travail d’audit qui est essentielle mais chronophage et souvent documentée de manière inégale. En comparant le texte original aux révisions proposées et en documentant les étapes de révision, les règles appliquées, les points en suspens et le statut d’approbation, il apporte une plus grande transparence au processus d’assurance qualité. L’enseignement à en tirer est que l’IA agentique peut aider à appliquer les normes institutionnelles de manière plus cohérente, à condition que les réviseurs humains conservent la responsabilité d’accepter, de rejeter ou d’adapter les modifications proposées.
3.3 L’IA agentique pour les flux de travail d’audit multi-agents
Un troisième prototype a exploré la manière dont l’IA agentique peut être structurée non seulement comme un système unique, mais aussi comme une équipe d’agents collaborant entre eux. Dans cette démonstration de faisabilité, trois agents ont été déployés en séquence, chacun assumant un rôle d’audit distinct : un agent « Auditeur » chargé d’identifier et d’extraire les entités pertinentes d’un document source, un agent « Auditeur TI » chargé de croiser ces entités avec une base de données de référence externe, et un agent « Auditeur principal » chargé de synthétiser les résultats dans un rapport d’audit structuré. Le prototype a démontré qu’une répartition des tâches entre les agents peut refléter la répartition des responsabilités au sein d’une équipe d’audit humaine. Aucun agent n’a effectué la tâche dans son intégralité ; chacun s’est appuyé sur les résultats du précédent, créant ainsi des points de relais pouvant servir de points de contrôle pour une révision humaine. La leçon à retenir est d’ordre architectural : les tâches d’audit complexes peuvent être décomposées en étapes spécifiques à chaque rôle, rendant ainsi les flux de travail basés sur des agents plus transparents, plus faciles à gérer et compatibles avec une supervision humaine.
Parallèlement, des agents ont été testés au sein du SFAO sur toute une série de tâches internes. L’intérêt de ces expériences réside moins dans chaque résultat individuel que dans l’étendue de l’expérience pratique qu’elles offrent – tant pour familiariser l’institution avec la technologie que pour identifier où celle-ci apporte une valeur ajoutée dans la pratique.
4. Défis et considérations pour les ISC
L’expérience décrite ci-dessus soulève une série de considérations que chaque ISC devrait examiner avant de généraliser l’utilisation de l’IA agentique dans ses pratiques courantes. Le passage des techniques d’audit assistées par ordinateur (CAAT) à l’IA agentique introduit de nouvelles formes de dépendance technique et organisationnelle : les agents combinent des capacités de recherche, de validation, d’extraction et de capacités analytiques, et les exploitent avec un degré d’autonomie dont les outils antérieurs ne disposaient pas. Cinq défis interdépendants sont particulièrement pertinents.11
- Qualité des données : la fiabilité des résultats dépend de la fiabilité des données d’entrée ; les ISC ont donc besoin de données complètes, cohérentes et lisibles par machine avant de pouvoir utiliser les systèmes agentiques de manière pertinente.12
- Traçabilité et gouvernance : les éléments probants de l’audit doivent rester traçables, ce qui nécessite la journalisation des invites, des versions des modèles, des invocations d’outils, des sources récupérées, des résultats intermédiaires et des étapes de révision humaine.13 14 15 16 17
- Compétences : les auditeurs devront non seulement apprendre à utiliser les systèmes agentiques, mais aussi à leur déléguer des tâches, à remettre en question leurs résultats et à orchestrer des flux de travail assistés par des agents.18 19
- Préparation institutionnelle : un déploiement efficace ne se limite pas à un projet pilote technique ; il dépend de l’infrastructure, des dispositifs de protection des données, de l’expertise spécialisée, des cadres de gouvernance et d’un soutien opérationnel durable.20
- Parti pris et impartialité : les systèmes d’IA pouvant refléter des distorsions présentes dans les données de formation, les sources ou les choix de conception, les ISC doivent intégrer une validation humaine et un esprit critique professionnel dans les travaux d’audit assistés par des agents. 21 22
Pris dans leur ensemble, ces défis ne remettent pas en cause l’utilisation de l’IA agentique ; ils plaident en faveur d’une mise en œuvre prudente et réfléchie, conforme au mandat, aux structures de gouvernance et aux conditions opérationnelles de l’institution.
5. Perspectives d’avenir : Où va la technologie ?
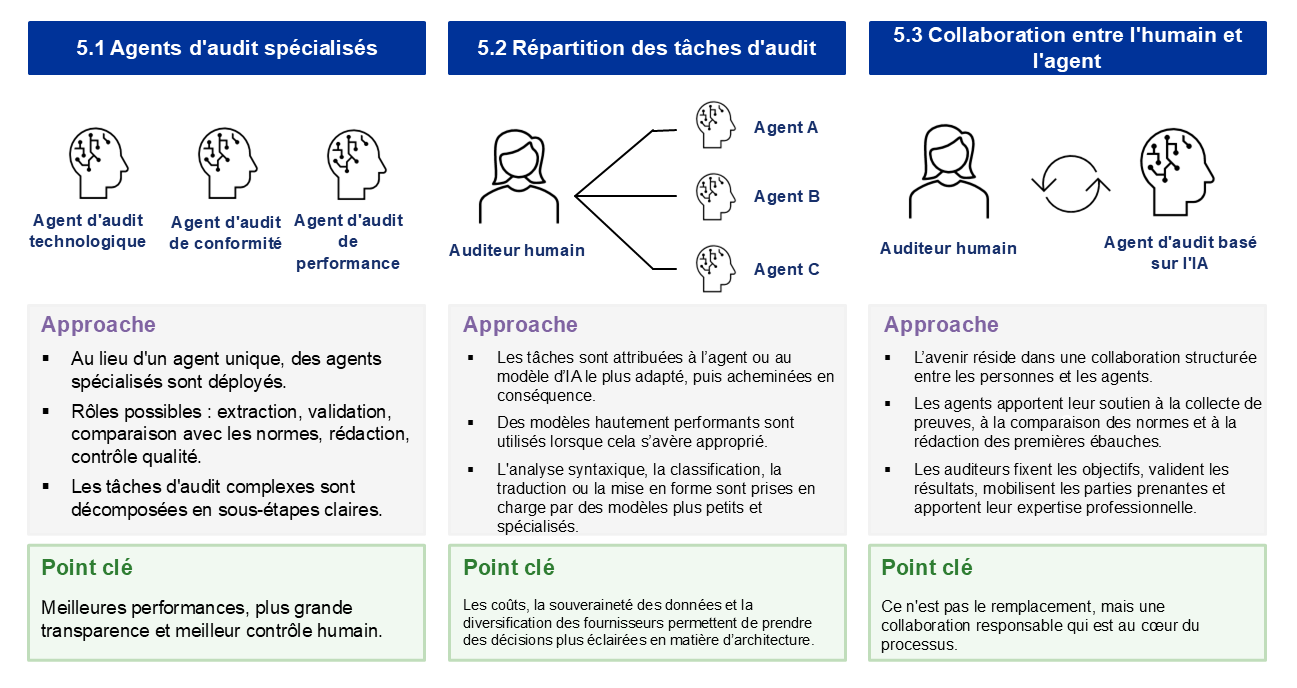
« Les audits ne sont pas encore en voie de disparition, mais ils doivent s’adapter à l’ère numérique », a noté le Conseil international des normes comptables et d’assurance (IAASB) dans sa réflexion de 2016 sur l’avenir de l’audit. Pour les ISC, l’essor de l’IA agentique confère à cette déclaration une importance pratique renouvelée. Les défis évoqués ci-dessus s’inscrivent dans une architecture qui est elle-même encore en pleine évolution, et trois tendances qui se dessineront au cours de l’année 2026 définiront la prochaine phase d’adoption (voir également la figure 3).
5.1 Spécialisation des tâches d’audit agentique
Les déploiements actuels d’IA agentique reposent souvent encore sur un seul agent, mais la prochaine étape devrait consister en une plus grande spécialisation des tâches. Des agents dédiés à l’extraction, à la validation, à la comparaison avec les normes, à la rédaction et à la révision de la qualité peuvent diviser le travail d’audit complexe en étapes plus claires et plus faciles à gérer. Pour les ISC, l’enseignement à tirer est que la spécialisation peut améliorer non seulement les performances techniques, mais aussi la transparence, la responsabilité et le contrôle humain.
5.2 Acheminement des tâches d’audit par les agents
Une deuxième tendance est l’acheminement des tâches d’audit vers l’agent IA le plus approprié. Un raisonnement complexe peut nécessiter des modèles plus performants, tandis que l’analyse syntaxique, la classification, la traduction ou la mise en forme peuvent être prises en charge par des modèles plus légers ou plus spécialisés. Pour les ISC, l’enseignement à tirer est que l’acheminement des tâches peut transformer les exigences en matière de coûts, de souveraineté des données et de diversification des fournisseurs en choix architecturaux délibérés.
5.3 Effectifs d’audit basés sur des agents
Ces évolutions architecturales laissent entrevoir un effectif d’audit dans lequel les humains et les agents opèrent dans le cadre d’une collaboration structurée. Les agents pourraient de plus en plus prendre en charge la collecte de preuves, les comparaisons avec les normes et la rédaction initiale, tandis que les auditeurs se concentreraient sur les objectifs, la validation, le dialogue avec les parties prenantes et le jugement professionnel. Pour les ISC, l’enseignement à retenir est que la question centrale n’est pas de savoir si l’IA agentique remplacera les auditeurs, mais comment ces derniers peuvent l’utiliser de manière responsable et selon leurs propres modalités.23
Considérées dans leur ensemble, ces tendances suggèrent que l’avenir de l’audit ne sera pas défini par le remplacement des auditeurs, mais par la refonte de la manière dont les auditeurs et les agents travaillent ensemble. La question pertinente pour chaque ISC est de savoir où, par rapport à cette trajectoire, elle choisit de se positionner.
6. Conclusion
L’IA agentique passe rapidement du stade de prototype de recherche à celui de pratique opérationnelle. Les premières expériences menées par le SFAO permettent de tirer trois enseignements d’une portée plus large : l’engagement concret est la seule voie fiable vers la compréhension institutionnelle ; les projets de petite envergure et bien ciblés constituent un point d’entrée viable dont la valeur réside moins dans les résultats immédiats que dans la familiarité institutionnelle qu’ils permettent de développer ; et comme les défis que pose l’IA agentique – en matière de traçabilité, de compétences et de supervision – sont communs à toutes les ISC, il est inefficace de les aborder de manière isolée (voir figure 4).
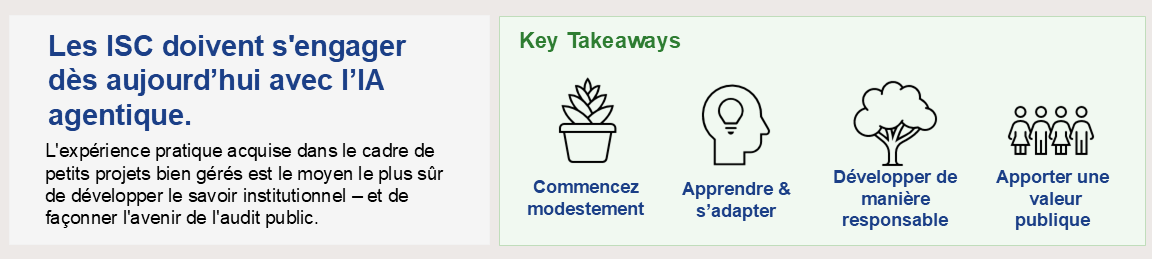
Figure 4 : Étapes de l’adoption responsable de l’IA agentique par les ISC (figure générée à l’aide de l’IA). Source: Contrôle fédéral des finances (CFC).
Ce dernier point plaide en faveur d’une réponse structurelle. Un forum dédié au niveau de l’INTOSAI, destiné à l’échange pragmatique d’expériences sur l’IA agentique, accélérerait la courbe d’apprentissage collective des institutions membres bien plus efficacement que des efforts parallèles menés de manière isolée. L’opportunité de façonner le rôle de cette technologie dans l’audit public depuis l’intérieur même de la profession s’offre à nous en ce moment, et y donner suite relève de la responsabilité institutionnelle.
Notes de bas de page
- Maurer, M. (2026). « Dans cette phase cruciale des audits, le rôle du comptable s’amenuise rapidement. » Wall Street Journal, avril 2026. https://www.wsj.com/cfo-journal/in-this-critical-part-of-audits-the-accountants-role-is-shrinking-fast-69c7f2bc. ↩︎
- Russell, S., & Norvig, P. (2021). « Intelligence artificielle : Une approche moderne (édition mondiale). » Pearson Higher Education. ↩︎
- NVIDIA. (2025). Agents IA. Glossaire NVIDIA. Consulté le 24 novembre 2025 sur https://www.nvidia.com/en-us/glossary/ai-agents/. ↩︎
- Masterman, T., Besen, S., Sawtell, M., & Chao, A. (2024). « Le paysage des architectures émergentes d’agents IA pour le raisonnement, la planification et l’appel d’outils : Une étude. » Prépublication arXiv arXiv:2404.11584. ↩︎
- Wei, J., Bosma, M., Zhao, V. Y., Guu, K., Yu, A. W., Lester, B., & Le, Q. V. (2021). Les modèles linguistiques affinés sont des apprenants « zero-shot ». Prépublication arXiv arXiv:2109.01652. ↩︎
- Lewis, P., Perez, E., Piktus, A., Petroni, F., Karpukhin, V., Goyal, N., Küttler, H., Lewis, M., Yih, W., Rocktäschel, T., et al. (2020). « Génération augmentée par la recherche pour les tâches de TALN à forte intensité de connaissances. Progrès dans le domaine des systèmes de traitement de l’information neuronale », 33, 9459–9474. ↩︎
- Huang, X., Liu, W., Chen, X., Wang, X., Wang, H., Lian, D., & Chen, E. (2024). « Comprendre la planification des agents LLM : Une étude. » Prépublication arXiv arXiv:2402.02716. ↩︎
- INTOSAI. (2019). ISSAI 300 : Principes fondamentaux de l’audit de la performance. Organisation internationale des Institutions supérieures de contrôle des finances publiques, Vienne. ↩︎
- INTOSAI. (2019). ISSAI 3000 : Norme relative à l’audit de performance. Organisation internationale des Institutions supérieures de contrôle des finances publiques, Vienne. ↩︎
- Voir également Schreyer, Marco, Gu, Hanchi, Moffitt, Kevin et Vasarhelyi, Miklos A., « Artificial Intelligence Agentic Auditing » (25 juillet 2024). Disponible sur SSRN : https://ssrn.com/abstract=4909147 ↩︎
- Willig, O., & Schreyer, M. (2026). « Building a Future Digital Audit Workforce ». Expert Focus, (4). https://expertsuisse.ch/de/bibliothek/1097498/ef-2026-04-gesamtausgabe. ↩︎
- KPMG. (2025). Les 6 principaux défis de l’audit de l’IA — et comment les relever. Mai 2025. Consulté le 16 décembre 2025 sur https://kpmg.com/sg/en/insights/ai-and-innovation/ai-in-internal-audit/download-guide.html. ↩︎
- INTOSAI. (2019). ISSAI 100 : Principes fondamentaux du contrôle des finances publiques. Organisation internationale des Institutions supérieures de contrôle des finances publiques, Vienne. ↩︎
- INTOSAI. (2019). ISSAI 300 : Principes fondamentaux de l’audit de la performance. Organisation internationale des Institutions supérieures de contrôle des finances publiques, Vienne. ↩︎
- Reavis, J. (28 janvier 2026). Renforcer l’autonomie dans l’IA agentique. Blog de la Cloud Security Alliance. Consulté le 9 février 2026, sur https://cloudsecurityalliance.org/blog/2026/01/28/levels-of-autonomy. ↩︎
- Meijer, E. (2026). Les gardiens des agents. Communications of the ACM, 69(1), 46–52. https://doi.org/10.1145/3777544. ↩︎
- Chakraborti, T., Sreedharan, S., Kulkarni, A., & Kambhampati, S. (2019). Explicabilité ? Lisibilité ? Prévisibilité ? Transparence ? Confidentialité ? Sécurité ? Le paysage émergent du comportement interprétable des agents. Actes de la Conférence internationale sur la planification et l’ordonnancement automatisés, 29, 86–96. ↩︎
- Kokina, J., Blanchette, S., Davenport, T. H., & Pachamanova, D. (2025). Défis et opportunités de l’intelligence artificielle en matière d’audit : Données issues de la pratique. International Journal of Accounting Information Systems, 56, 100734. ↩︎
- INTOSAI. (2019). ISSAI 150 : Compétence de l’auditeur. Organisation internationale des Institutions supérieures de contrôle des finances publiques, Vienne. ↩︎
- Stryker, C. (14 février 2025). Les 5 principaux défis liés à l’adoption de l’IA pour 2025. IBM Think Insights. Consulté le 16 décembre 2025, sur https://www.ibm.com/think/insights/ai-adoption-challenges. ↩︎
- Murikah, W., Nthenge, J. K., & Musyoka, F. M. (2024). Biais et éthique des systèmes d’IA appliqués à l’audit – Une revue systématique. Scientific African, 25, e02281. ↩︎
- Lacmanović, S., & Skare, M. (2025). Audit des biais de l’intelligence artificielle – Approches actuelles, défis et enseignements tirés de la pratique. Review of Accounting and Finance (à paraître). ↩︎
- Schreyer, M., Mäder, T., & Flemming, T. R. (2025). Une nouvelle main-d’œuvre numérique pour l’audit : L’intégration de l’intelligence artificielle agentique dans l’audit interne. EXPERTSuisse, Expert Focus, 2025(6), 260-267. ↩︎
Remarque : les auteurs ont eu recours à l’intelligence artificielle pour élaborer les concepts graphiques des figures 1, 2, 3 et 4, mais les figures finales n’ont pas été générées par l’IA