Tag: performance audit

Filter By:
Sort By:
 La innovación de los procesos de auditoría de rendimiento a la luz de las modernas tecnologías 

El sector de la auditoría ha de hacer frente a toda una serie de retos a la hora de acompasarse con los cambios sin precedentes en las perspectivas e instrumentos de fiscalización, que se deben a las tecnologías actuales y a los avances tecnológicos, así como a la creciente utilización de las herramientas de inteligencia artificial. Las tecnologías de la información han dejado de ser un mero apoyo en pro de la calidad de la auditoría para convertirse en el principal catalizador de la redefinición de su concepción global, tal y como señala la INTOSAI en sus pronunciamientos profesionales, donde aboga, además, por el desarrollo de herramientas y métodos de auditoría capaces de adecuar la práctica profesional al entorno digital. Esto fue también lo que llevó a la Autoridad Estatal de Rendición de Cuentas (ASA), en su calidad de presidenta de la Organización, a reaccionar con rapidez ante esta realidad y presentar iniciativas pioneras en este sentido, como la Iniciativa Maat, incluida en el orden del día del 25.o INCOSAI de Sharm El-Sheikh, celebrado en octubre de 2025. Esta iniciativa esboza una visión contemporánea, que refleja la importancia de emplear la inteligencia artificial para seguir avanzando en la labor de auditoría, especialmente en lo que respecta a las auditorías de rendimiento, ya que éstas, al estar enfocadas en evaluar el desempeño de las entidades públicas y verificar la eficiencia del gasto público, contribuyen de forma directa a la buena gobernanza y a la protección de los recursos públicos.

Preparación para el personal de auditoría digital: enseñanzas extraídas de la aplicación de la IA agéntica en la Oficina Federal de Auditoría de Suiza 

La integración de la inteligencia artificial (IA) en el sector público ha llegado a un punto en el que las Entidades Fiscalizadoras Superiores (EFS) ya no pueden seguir tratándola como un tema ajeno o experimental. Las aplicaciones emergentes de la IA agéntica están empezando a transformar el trabajo de los profesionales que provén servicios basados en el conocimiento, lo que incluye a los auditores. El ritmo de los avances, impulsados tanto por su adopción comercial en el sector privado como por la rápida evolución de los estándares técnicos abiertos, está haciendo que estas tecnologías sean relevantes para la auditoría pública ahora mismo, y no en algún momento del futuro.

Transformación de las auditorías de rendimiento: la Oficina del Contralor y Auditor General de la India y la innovación impulsada por las nuevas tecnologías

La cada vez mayor complejidad de la gobernanza digital ha transformado radicalmente el panorama de la auditoría. Hoy día, las Entidades Fiscalizadoras Superiores (EFS) tienen que lidiar con enormes volúmenes de registros financieros y con arquitecturas de programas en rápida evolución, que tensionan los métodos de auditoría convencionales. El examen basado en muestras y las metodologías convencionales de análisis de datos resultan cada vez menos adecuados para detectar los riesgos sistémicos, las interrelaciones opacas y los fallos de gobernanza inherentes a los sistemas digitales interconectados.

Innovaciones en la auditoría de rendimiento en pro de la transparencia, la buena gobernanza y la lucha contra la corrupción en la Oficina Estatal de Auditoría de Vietnam

Hoy día, todos los países del mundo se enfrentan a una importante presión en aras de reforzar la gobernanza pública, alcanzar los Objetivos de Desarrollo Sostenible de las Naciones Unidas y cumplir sus compromisos en materia de prevención y lucha contra la corrupción, el despilfarro y otras prácticas perjudiciales. En este sentido, el Objetivo de Desarrollo Sostenible n.º 16 destaca la importancia de mejorar la transparencia, la buena gobernanza y la lucha contra la corrupción en todas sus formas. Y, por otra parte, la Declaración de Abu Dabi de la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) enfatiza y reafirma el papel que tienen también las Entidades Fiscalizadoras Superiores (EFS) cuando se trata de prevenir y combatir la corrupción más eficazmente.

Windmill park in espel, netherlands, with a boat among renewable energy turbines
Uso de la IA y del análisis de datos en una auditoría de rendimiento para detectar solapamientos entre políticas de eficiencia energética

A principios de 2026, el Tribunal de Cuentas de los Países Bajos publicó un informe sobre cómo se usaba el dinero de los contribuyentes en la financiación de medidas de ahorro energético, tanto voluntarias como de obligado cumplimiento. En la correspondiente auditoría, para analizar los datos y mapear los solapamientos entre las medidas de incentivo y las medidas obligatorias, nos apoyamos principalmente en la inteligencia artificial (IA). En este artículo explicamos cómo abordamos el tema de auditoría y qué uso le dimos a la IA.

Ciencia de Datos para calcular los costes soportados por las mujeres con cáncer de mama

¿Cuánto pagan realmente las mujeres con cáncer de mama por su tratamiento? Dar una respuesta rigurosa a partir de los datos disponibles constituye un auténtico reto metodológico.

Marcar la diferencia con datos: así mejora el análisis de datos las auditorías de rendimiento y las evaluaciones

Los datos se han vuelto una pieza clave en la gestión de los programas públicos más complejos. Ayudan a señalar tendencias, a conocer mejor su impacto y a identificar la necesidad de posibles ajustes en las políticas establecidas. Por ello, para las Entidades Fiscalizadoras Superiores (EFS) la cuestión ya no es si se debería recurrir o no al análisis de datos en las auditorías de rendimiento y en las evaluaciones. El tema primordial es más bien cómo poder planificar, preparar e integrar el análisis de datos en las tareas de auditoría de tal manera que responda a las preguntas de la auditoría y contribuya a generar mejor información, recomendaciones más convincentes y, en última instancia, un mayor impacto.

Enfoques innovadores en la auditoría de desempeño: lecciones comparadas de las Entidades Fiscalizadoras Superiores

La auditoría de desempeño está experimentando una profunda transformación en el ámbito internacional de la fiscalización pública. Las Entidades Fiscalizadoras Superiores (EFS) están evolucionando desde las evaluaciones tradicionales centradas en la economía, la eficiencia y la eficacia hacia enfoques más sofisticados, orientados a la evaluación, basados en el análisis de datos, la evaluación de impacto, el análisis de riesgos y la formulación de políticas públicas sustentadas en evidencia.

30 años de auditoría de rendimiento en la Junta de Auditoría e Inspección de Corea: evolución y logros

La auditoría de rendimiento busca asegurar la rendición de cuentas de la Administración pública mediante el examen de la economía, la eficiencia y la eficacia de las actividades gubernamentales. Si bien la INTOSAI ha establecido normas universales para la auditoría de rendimiento, las formas concretas en las que opera cada EFS muestran distintas fases de desarrollo, y los resultados de sus auditorías de rendimiento varían en función de sus propios antecedentes históricos y de su entorno político y administrativo.

Auditoría de rendimiento centrada en el ciudadano: el aprendizaje del Tribunal de Cuentas de la Unión (TCU de Brasil)

Las Entidades Fiscalizadoras Superiores (EFS) han ido expandiendo progresivamente su función más allá del control del cumplimiento legal y de la regularidad administrativa en aras de mejorar las políticas públicas y la calidad de los servicios prestados a la sociedad. A pesar de esta evolución, muchas auditorías siguen centrándose en los procesos burocráticos, las estructuras de gobernanza y los indicadores institucionales, sin captar del todo cómo las deficiencias en el sector público afectan a la vida diaria de los ciudadanos.

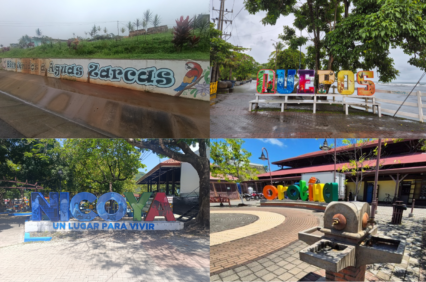
La Brecha Centro-Periferia: Auditoría Operativa y Pensamiento Sistémico en Las Ciudades Intermedias de Costa Rica

En los últimos años, las ciudades intermedias han adquirido una relevancia creciente como motores del desarrollo regional. Sin embargo, la evaluación de los servicios públicos que se prestan en estos territorios plantea desafíos particulares para las Entidades Fiscalizadoras Superiores (EFS). Para atender esta situación, la Contraloría General de la República de Costa Rica (CGR) desarrolló e implementó una metodología innovadora de auditoría operativa, diseñada específicamente para las características de estos centros urbanos. Este enfoque amplía el alcance de la auditoría operativa tradicional al incorporar una evaluación práctica del valor público, la equidad y el desarrollo sostenible en contextos descentralizados.

Potenciando el valor público mediante la auditoría temática: aprendizaje institucional desde la experiencia de la BPK

Las Entidades Fiscalizadoras Superiores (EFS) son claves para el fortalecimiento de la rendición de cuentas y la transparencia en los sistemas de gobernanza democrática. Pero como los retos en materia de políticas públicas se vuelven cada vez más complejos y están mucho más interconectados, se espera que las EFS no solo cumplan con su función de rendición de cuentas, sino que también contribuyan de una forma más directa a la mejora de la gobernanza y a la consecución de resultados para el desarrollo sostenible. Esta expectativa también se encuentra reflejada en la INTOSAI-P 12, que realza la importancia de que las EFS aporten un valor y unos beneficios tangibles a los ciudadanos a través de un mayor nivel de rendición de cuentas, transparencia y desempeño del sector público (INTOSAI, 2013). Los debates a escala internacional tampoco han dejado de remitir a la creciente necesidad de que las EFS aborden los retos intersectoriales y a largo plazo de la gobernanza, entre ellos su propia resiliencia y el desarrollo sostenible (Revista de la INTOSAI, 2021).

Estimaciones de fraude de la GAO de EE.UU.: pasos clave para asegurar que los responsables de la toma de decisiones acepten y comprendan los enfoques innovadores en todas sus dimensiones

En los últimos años, la Oficina de Rendición de Cuentas del Gobierno de Estados Unidos (U.S. Government Accountability Office; GAO) ha comenzado a realizar estimaciones sobre los casos de fraude a los que se enfrenta el gobierno de EE.UU., recurriendo para ello a enfoques rigurosos que han permitido dar a conocer al Congreso, a la opinión pública estadounidense y a los profesionales de la lucha contra el fraude la magnitud de este fenómeno y su impacto en los programas federales.

Para no quedarse en la superficie: el uso de los conocimientos de la comunidad, los datos espaciales y las verificaciones subacuáticas para reforzar la auditoría medioambiental

Las auditorías medioambientales, especialmente en áreas marinas protegidas, plantean una serie de desafíos a la hora de obtener evidencia fiable, ya que las condiciones medioambientales suelen evolucionar de forma gradual y no quedar reflejadas por completo en los registros de seguimiento rutinarios. Estos retos pueden hacer necesario adoptar un enfoque que no quede reducido a los métodos de auditoría convencionales.

De evaluación de cumplimiento a evaluación del rendimiento: transición de la Oficina de Auditoría y Control Administrativo del Estado hacia la auditoría de rendimiento en Palestina

En un mundo de rápidos cambios y retos cada vez más complejos, los gobiernos se encuentran más que nunca con la necesidad de contar con datos y hallazgos concretos, de prestar un servicio público de alta calidad y de gestionar los recursos disponibles de forma eficiente, efectiva y responsable. En este nuevo entorno, la auditoría pública ya no se entiende únicamente como un mecanismo para garantizar el cumplimiento de leyes y protocolos, sino también como instrumento para evaluar el rendimiento y medir la influencia real de las políticas y los programas gubernamentales en la vida de los ciudadanos.

El desarrollo institucional hacia una EFS realmente especializada e independiente: cómo la EFS de Mozambique logró convertirse en una referencia en auditorías especializadas y cuáles son sus perspectivas

La Entidad Fiscalizadora Superior (EFS) de Mozambique sigue operando conforme a un modelo híbrido heredado de la época colonial, que se asemeja mucho al modelo jurisdiccional. El Tribunal Administrativo de Mozambique (TA) integra tres tribunales diferentes en una única organización, estructurada en, respectivamente, tres Secciones. La Primera Sección es la encargada de los procedimientos contencioso-administrativos y la Segunda Sección, de los litigios fiscales y aduaneros. La Tercera Sección desempeña las funciones de una EFS. Pese a un visible y continuado proceso de desarrollo institucional, el principal obstáculo para el progreso del TA siempre ha sido su estructura híbrida. Tal configuración dificulta la independencia organizativa, financiera y funcional de la institución, que es lo que, a su vez, conforma la base para el funcionamiento efectivo de una EFS, tal y como se reconoció en 1977 en la Declaración de Lima. En consecuencia, en Mozambique no existe una EFS plenamente funcional que cumpla las recomendaciones de las Naciones Unidas (NU), de la INTOSAI y de las mejores prácticas internacionales. 

Enfoque integrado para una auditoría financiera de impacto: experiencias de la EFS de Indonesia

El presente trabajo examina la incorporación de enfoques de auditoría del rendimiento a las auditorías financieras de la Junta de Auditoría de la República de Indonesia (BPK), utilizando el marco de la así llamada “auditoría financiera con una perspectiva de auditoría del rendimiento” (Financial Audit with Performance Audit Perspective; (FAPA)). Este artículo demuestra cómo el enfoque FAPA, documentado a través de informes de auditoría de formato largo, potencia el impacto de auditoría gracias a la evaluación tanto de la exactitud financiera como de la efectividad operativa. A pesar de los retos que tuvimos que afrontar en materia de armonización metodológica, gestión de las partes interesadas, calendarios y coordinación, hoy podemos presentar aquí un modelo de flujo de trabajo estructurado para una implementación eficaz del marco FAPA. Abogamos, además, por una mayor integración de los elementos de sostenibilidad y prospectiva a fin de promover una creación de valor a largo plazo en la gestión de las finanzas públicas, respondiendo así más adecuadamente a las expectativas cambiantes de las partes interesadas y secundando los Objetivos de Desarrollo Sostenible.

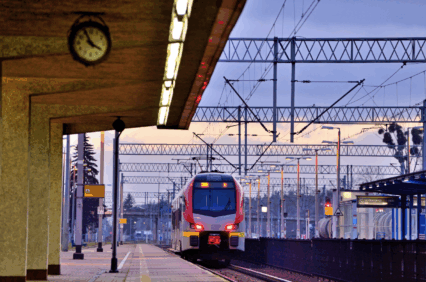
Sistema de gestión de crisis en la red ferroviaria de Polonia

La auditoría sobre el funcionamiento de la gestión de crisis en caso de incidencias en la infraestructura ferroviaria se emprendió por iniciativa propia de la Entidad Fiscalizadora Superior de Polonia (Najwyższa Izba Kontroli; NIK) y englobó, entre otros, los protocolos aplicados durante la mayor caída del sistema de control del tráfico ferroviario hasta la fecha, ocurrida en marzo de 2022, tres semanas después de que Rusia invadiera Ucrania. Esta fiscalización vino impulsada, además, por el importante número de incidentes y accidentes relacionados directamente con el ferrocarril. Solo en 2020 se produjeron 516 accidentes ferroviarios, 6 de ellos graves, debidos a colisiones o al descarrilamiento de trenes, y que pusieron en peligro la seguridad de las personas que se hallaban en instalaciones ferroviarias. Asimismo, se contabilizaron 1.218 incidentes que, pese a no haber causado víctimas mortales, heridos graves ni daños materiales o medioambientales, podrían haberse convertido en eventos susceptibles de requerir la aplicación de medidas previstas en los planes de gestión de crisis. Por otra parte, en esta auditoría también se investigaron los problemas detectados en el contexto de los transportes masivos de carbón desde las terminales marítimas a finales de 2022 y principios de 2023, cuestiones relacionadas con los movimientos de refugiados procedentes de Ucrania, las dificultades en el tráfico ferroviario por las obras de ampliación en las inmediaciones del nudo de Varsovia en 2022 y 2023  y los trastornos ocasionados en la circulación ferroviaria por la emisión de señales del sistema “radio-stop” no autorizada entre 2020 y 2023.

¿Cómo pueden las Entidades Fiscalizadoras Superiores seleccionar temas pertinentes para sus evaluaciones y auditorías del rendimiento? Resultados de la Reunión 2024 del Grupo de Trabajo sobre Evaluación de Políticas y Programas Públicos (WGEPPP) de la INTOSAI

En aras de su éxito, las evaluaciones y auditorías del rendimiento requieren un sólido proceso de selección de posibles temas, ya que un examen exhaustivo y sistemático de los mismos permite identificar aquellos que más riesgos y, por tanto, más posibilidades de mejora presentan. Esto facilita, además, determinar el momento óptimo para la incorporación de los resultados en las correspondientes políticas públicas. Así pues, una selección bien ponderada de los temas de evaluación aumenta las probabilidades de influir positivamente en las políticas públicas existentes.

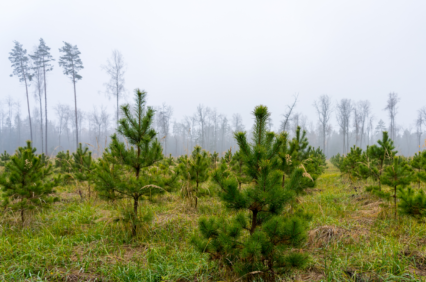
Greenwashing en la cosecha forestal estatal en Polonia

The Supreme Audit Office of the Republic of Poland (NIK) audited the implementation of a strategic pilotage project, Forest carbon farms, to verify its performance and if funds were spent efficiently during its implementation by the General Directorate of State Forests. The audit also looked at whether it enabled obtaining the best outcomes, and if forest divisions correctly and reliably planned and performed their activities included in the project. 

Evaluación del apoyo de Noruega a la adaptación al cambio climático en los países en desarrollo: una auditoría del rendimiento

El cambio climático ya está acarreando graves consecuencias para los países en desarrollo. A través del Acuerdo de París, adoptado en 2015, Noruega y otros países industrializados se comprometieron a apoyar los esfuerzos de adaptación al cambio climático en los países en desarrollo. 

La Auditoría BPK: el faro que guía a Indonesia en su travesía por las aguas turbulentas de la crisis climática

Según el informe sobre el estado del clima en Asia, la temperatura media de los países asiáticos se situó en el año 2023 0,91 oC por encima de la media del período 1991-2020. Esto provoca un aumento de la temperatura de la superficie del mar, lo que a su vez intensifica los ciclones tropicales y las lluvias torrenciales que ocasionan inundaciones y corrimientos de tierra. Entre 1990 y 2021, Indonesia ha sufrido un total de 300 desastres naturales, incluidos 200 episodios de inundaciones. Este tipo de fenómenos han causado daños a unos 11 millones de personas. La Figura 1 demuestra que todos los desastres naturales acaecidos en Indonesia fueron producto del cambio climático.