Tag: artificial intelligence

Filter By:
Sort By:
Gobernanza digital e innovación tecnológica en la auditoría de rendimiento

En la auditoría de rendimiento se está pasando de las valoraciones retrospectivas manuales a los análisis prospectivos y en tiempo real, gracias a la incorporación progresiva de tecnologías como el análisis del big data, la inteligencia artificial (IA) y los modelos predictivos que están redefiniendo los conceptos de eficiencia y efectividad en la función de auditoría. A medida en que los organismos públicos intensifican su apuesta por los sistemas basados en datos para la toma de decisiones, también se vuelven más complejos los marcos de gobernanza y se acentúa la necesidad de un mayor control de dichos organismos a fin de reforzar la transparencia, la rendición de cuentas y la confianza pública (Agostino, Lourenco y Jorje, 2025). La transformación digital ha proliferado tanto en el sector público como en el privado y ha generado enormes volúmenes de datos estructurados y no estructurados, que son imposibles de analizar de forma exhaustiva y eficaz mediante los enfoques y métodos de auditoría convencionales (Basuki, Atarwaman y Layn, 2025). Por lo tanto, ahora más que nunca, la auditoría de rendimiento requiere innovación y el desarrollo de nuevas herramientas y técnicas para seguir el ritmo de la dinámica del ecosistema de información moderno.

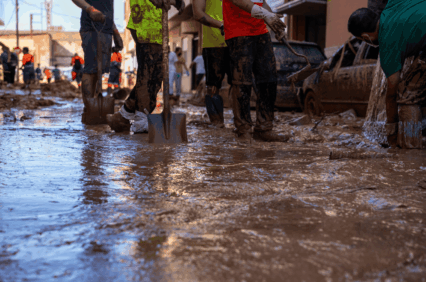
Datos abiertos y análisis geoespacial impulsado por inteligencia artificial: evaluación de riesgo de subvenciones de emergencia post-inundación a escala de población completa

El 29 de octubre de 2024, una DANA —acrónimo español de Depresión Aislada en Niveles Altos, formada sobre el mar Mediterráneo— desencadenó inundaciones repentinas de carácter catastrófico en la provincia de Valencia, España. En cuestión de horas, varios municipios registraron precipitaciones equivalentes a las de un año completo, con valores de hasta 771 litros por metro cuadrado, devastando localidades enteras, dejando miles de personas aisladas, dañando más de 60.000 viviendas, destruyendo más de 130.000 vehículos y causando 230 víctimas mortales.

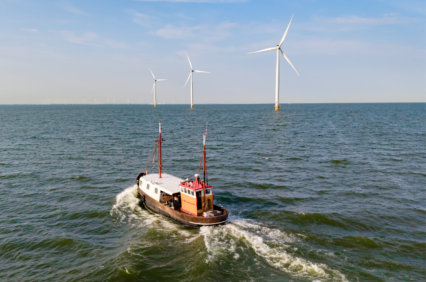
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Uso de la IA y del análisis de datos en una auditoría de rendimiento para detectar solapamientos entre políticas de eficiencia energética

A principios de 2026, el Tribunal de Cuentas de los Países Bajos publicó un informe sobre cómo se usaba el dinero de los contribuyentes en la financiación de medidas de ahorro energético, tanto voluntarias como de obligado cumplimiento. En la correspondiente auditoría, para analizar los datos y mapear los solapamientos entre las medidas de incentivo y las medidas obligatorias, nos apoyamos principalmente en la inteligencia artificial (IA). En este artículo explicamos cómo abordamos el tema de auditoría y qué uso le dimos a la IA.

Del misterio a la práctica: de cómo la Oficina Nacional de Auditoría de Suecia enfoca la IA en sus auditorías de rendimiento

Cuando en las Entidades Fiscalizadoras Superiores sale a colación el tema de la Inteligencia Artificial (IA), se suele poner el foco en la tecnología. Los debates versan sobre modelos, infraestructura de datos, marcos de gobernanza y los potenciales de futuro. A menudo, el discurso en torno a la IA se envuelve en un cierto halo de misterio; sus aplicaciones prácticas tienden a confundirse con ideas más bien visionarias, como pueden ser los agentes autónomos o incluso la computación cuántica. Así, a muchos auditores la IA les puede llegar a parecer muy compleja –y, a veces, hasta intimidante–.

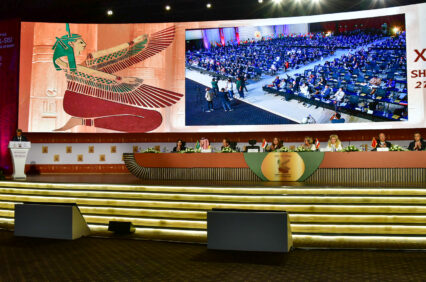
Accountability State Authority President and INTOSAI Chair Mohamed El-Faisal Youssef presented the Sharm El-Sheikh Declaration
La INTOSAI aprueba la Declaración de Sharm en el INCOSAI XXV

En el XXV Congreso Internacional de Entidades Fiscalizadoras Superiores (INCOSAI), las deliberaciones sobre sus dos temas técnicos, la INTOSAI adoptó formalmente la Declaración de Sharm El-Sheikh. La Declaración encarna el compromiso colectivo de la INTOSAI con el avance de la fiscalización del sector público. Recoge las ideas estratégicas clave, los logros y las recomendaciones surgidas del Congreso, al tiempo que articula una visión de futuro que refuerza la innovación, la profesionalidad y el impacto global de las Entidades Fiscalizadoras Superiores (EFS).

El uso de las técnicas de Inteligencia Artificial en la auditoría

Durante el XXV INCOSAI, las deliberaciones se centraron, en particular, en la creciente relevancia de la Inteligencia Artificial (IA) para la conformación del futuro de la auditoría del sector público. Delegados de Entidades Fiscalizadoras Superiores (EFS) de todo el mundo participaron en el examen de las oportunidades de un desarrollo tecnológico susceptible de tener unas implicaciones de enorme alcance para la rendición de cuentas, la gobernanza y la confianza pública.

El XXV INCOSAI: una visión renovada de la auditoría para un mundo en rápida transformación

En la dilatada trayectoria de la Organización Internacional de las Entidades Fiscalizadoras Superiores (INTOSAI) y en su función de marco unificador internacional en el que se consagra los valores profesionales de independencia e integridad, esta convocatoria del XXV INCOSAI representó un hito cualitativo en aras de la evolución global de la auditoría del sector público. Supuso la reafirmación de la capacidad de las Entidades Fiscalizadoras Superiores para seguir el ritmo de las aceleradas transformaciones que se están produciendo a escala mundial, particularmente en las esferas financiera y económica.

Dedicatoria al XXV INCOSAI

Este número de la Revista está dedicado al XXV Congreso Internacional de Entidades Fiscalizadoras Superiores (INCOSAI), celebrado en Sharm El-Sheikh del 27 al 31 de octubre de 2025.

Regular la regulación: cómo el TCU ejerció su independencia para abordar los retos de la Inteligencia Artificial en el sector público brasileño

La rápida expansión de la Inteligencia Artificial (IA) en el sector público ha puesto a las Entidades Fiscalizadoras Superiores (EFS) ante una nueva dimensión de la fiscalización. Entre promesas de mayor eficiencia y riesgos significativos para la ética, la transparencia y la rendición de cuentas, el papel de las EFS exige discernimiento técnico y autonomía institucional.

Cómo aprovechar la IA para transformar las auditorías ex ante de los contratos públicos 

En el marco del proceso de contratación pública intervienen numerosos organismos para velar por la conformidad y la debida rendición de cuentas antes de la formalización de los contratos. Los órganos gubernamentales de supervisión de la contratación pública, tales como ministerios, agencias u otros organismos especializados, suelen tener encomendada la tarea de auditar o aprobar los contratos públicos ex ante. De este modo, se aseguran de que los contratos cumplen la legalidad, los umbrales económicos y los pliegos de condiciones antes de su firma. A menudo mantienen una base de datos centralizada de contratos, en la que se encuentran registrados los acuerdos de contratación de todas las entidades gubernamentales.

Experiencias con la auditoría de algoritmos y de la Inteligencia Artificial en la Administración neerlandesa

La aplicación de algoritmos y de tecnologías de Inteligencia Artificial (IA) en el ámbito de la Administración ofrece muchas oportunidades para mejorar los procesos gubernamentales, la prestación de servicios públicos, la participación ciudadana y el apoyo a la resolución de desafíos sociales. Es por ello que este tipo de tecnologías se está convirtiendo en un elemento que influye cada vez más en cómo actúan las administraciones públicas. No obstante, la introducción de la IA también entraña riesgos si no se implanta de forma responsable. Puede comportar, por ejemplo, sesgos que conduzcan a resultados discriminatorios o a una protección inadecuada de los datos personales. La falta de transparencia en el uso de la tecnología también puede llegar a plantear retos en materia de gobernanza.

El uso de la Inteligencia Artificial (IA) en la ejecución de auditorías

A la luz de la evolución mundial de las tecnologías de la información, el término Inteligencia Artificial (IA) se ha utilizado a menudo en los últimos tiempos. Se considera un campo moderno que atrae la atención de todas las sociedades, que evoluciona constantemente y del que se espera que desempeñe un papel crucial en el futuro de la humanidad. La utilización de sistemas de IA y modernas tecnologías de la información es clave para el futuro del procesamiento de datos en la auditoría, a fin de completar el trabajo de auditoría de forma eficiente y eficaz.

El aprovechamiento de la IA en la Auditoria de Rendimiento: un estudio de viabilidad para la Oficina Estatal de Auditoría de Tailandia

La Oficina Estatal de Auditoría (SAO) de Tailandia se ha embarcado en un viaje hacia la transformación digital. El objetivo es aprovechar la inteligencia artificial (IA) para potenciar el rendimiento de las auditorías y fomentar una cultura impulsada por los datos en el seno de la organización. Esta iniciativa está en línea con su política de fiscalización, que recalca la importancia de utilizar tecnologías avanzadas en los procesos de auditoría. El presente artículo se centra en la viabilidad de incorporar el modelo de lenguaje avanzado, de tipo IA generativa como ChatGPT, en la auditoría de rendimiento de la SAO.

Evolución y aplicaciones de la inteligencia artificial en las EFS

A lo largo del tiempo, se han dado muchas definiciones al término Inteligencia Artificial (IA), y la asociación del término con otros, como aprendizaje automático y aprendizaje profundo, ha dado lugar a dificultades para una mejor comprensión del tema.

Robots asesinos: un caso para las EFS

Los robots asesinos, también conocidos como sistemas de armas autónomas letales (LAWS, por sus siglas en inglés), no son ciencia ficción. Existen. Pronto tendremos enjambres de drones dotados de inteligencia artificial donde son los propios drones los que deciden a quién matar y qué atacar. Las EFS deberían desempeñar un papel a efectos de mantener el desarrollo y el uso de este tipo de armas bajo control humano, en línea con el derecho internacional.

El CTIC de OLACEFS ayuda a las EFS a reforzar su impacto a través de la tecnología

En 2021, la Comisión de Tecnologías de la Información y la Comunicación (CTIC) de la Organización de Entidades Fiscalizadoras Superiores de América Latina y el Caribe (OLACEFS) emprendió numerosos esfuerzos para ayudar a las EFS de la región a mejorar el impacto de su trabajo a través de las tecnologías de la comunicación. CTIC es…

La EFS de los EAU pone en marcha un ambicioso programa de transformación digital

Previendo que la tecnología transformaría la forma en que los gobiernos llevan a cabo sus actividades, los dirigentes de los Emiratos Árabes Unidos (EAU) han promovido enérgicamente la “administración electrónica” -el uso de las tecnologías de la información y la comunicación (TIC) para prestar servicios públicos de forma más eficaz y eficiente- durante los últimos 20 años. Este firme compromiso de aprovechar la tecnología para mejorar la gobernanza se ha traducido en la transición de un gobierno basado en el papel a un gobierno impulsado digitalmente. Para seguir siendo relevante en el contexto de la administración electrónica y utilizar los avances tecnológicos para mejorar la eficacia de su trabajo, la Entidad Fiscalizadora Superior (EFS) de los EAU…

La GAO publica un marco innovador para la rendición de cuentas sobre la IA

El rápido ritmo de evolución de la IA hace necesario establecer un marco para verificar de forma independiente los sistemas de IA (incluso a medida que la tecnología sigue avanzando). La comunidad mundial de rendición de cuentas necesita un conjunto de herramientas para evaluar esta tecnología en constante cambio y, lo que es más importante, las organizaciones que construyen, compran y despliegan IA necesitan un marco para comprender cómo se evaluarán los sistemas de IA. La Oficina de Rendición de Cuentas del Gobierno de Estados Unidos (GAO), reconociendo la urgente necesidad de una gobernanza de la IA…

La EFS de Costa Rica utiliza la innovación y la agilidad para afrontar los retos de COVID-19

Recientemente, la EFS de Costa Rica ha adoptado un enfoque innovador -el uso de inteligencia artificial (IA)- para auditar la contratación pública de bienes y servicios. La EFS realizó dos auditorías utilizando IA en 2020 y tiene previsto…

El Grupo de Trabajo de TI de EUROSAI desmitifica la Inteligencia Artificial

El 11 de mayo de 2021, el Grupo de Trabajo de TI de la Organización Europea de Entidades Fiscalizadoras Superiores (EUROSAI) organizó un seminario electrónico, “Del código a la acción: Las EFS en el mundo de la IA”, al que asistieron 250 participantes de 50 Entidades Fiscalizadoras Superiores (EFS) de todo el mundo. El objetivo del acto era…

La Comisión OLACEFS mejora el trabajo de las EFS a través de la tecnología y la innovación

Durante la pandemia, la Comisión de Tecnologías de la Información y las Comunicaciones (CTIC) de la Organización de Entidades Fiscalizadoras Superiores de América Latina y el Caribe (OLACEFS) ha ayudado de diversas formas a las Entidades Fiscalizadoras Superiores (EFS) de la región a llevar a cabo su labor. Para ayudar a las EFS de la región a seguir celebrando actos y realizando tareas a distancia…

Tecnologías prometedoras para el futuro del trabajo de auditoría del sector público

Los avances tecnológicos han repercutido en el trabajo de la mayoría de las EFS, y las tecnologías emergentes tienen el potencial de configurar aún más las formas en que las EFS contribuyen a la buena gobernanza. Las EFS se encuentran en diferentes etapas de su viaje tecnológico, y su uso de la tecnología puede verse afectado por…