

التحضير لمجموعة عمل للتدقيق الرقمي: الدروس المستفادة من تطبيق الذّكاء الاصطناعي في مكتب التدقيق الفيدرالي السويسري
من إعداد: أورلاندو ويليغ (orlando.willig@efk.admin.ch) وماركو شراير، مكتب التدقيق الفيدرالي السويسري، برنن سويسرا (marco.schreyer@efk.admin.ch)
1. تحوّل تكنولوجي في عمليات التدقيق العامة
بلغ دمج الذّكاء الاصطناعي في القطاع العام نقطة لم يعد بوسع الأجهزة العليا للرقابة المالية والمحاسبة عندها التعامل معه باعتباره مسألة بعيدة أو تجريبيّة. وبدأت التطبيقات الناشئة للذّكاء الاصطناعي الوكيل في إعادة تشكيل عمل خدمات المعرفة المهنية، بما في ذلك التدقيق. والواقع أنَّ وتيرة هذا التطور، مدفوعاً بالاعتماد التجاري من القطاع الخاص والتطور السريع للمعايير الفنية المفتوحة، تجعل التكنولوجيا ذات صلة بالتدقيق العام اليوم وليس في مرحلة ما في المستقبل.
وتوضح الإشارات الأخيرة الصّادرة عن القطاع الخاص حجم هذا التحوّل. فشركات المحاسبة “الأربع الكبرى” تقدّر أنَّ وكلاء الذّكاء الاصطناعي سيساهمون بما يتراوح بين 20% إلى 30% من التدقيق المالي النموذجي بحلول عام 2029.1 وفي حين تعمل الأجهزة وفق اختصاصات مختلفة اختلافاً جوهرياً، فإنَّ المنحنى التكنولوجي الأساسي مشترك – ومن شأن إعادة توزيع بهذا الحجم أن تعيد تشكيل تركيبة عمل التدقيق إلى حدّ كبير.
يعتمد هذا المقال على الخبرات المبكرة لمكتب التدقيق الفيدرالي السويسري في نشر الذّكاء الاصطناعي في سياقات التدقيق، بما في ذلك عمليات تدقيق الأداء. وهو يحدّد الاعتبارات التي تستحق اهتماماً مؤسّسيّاً بصرف النظر عن النضوج التقني الحالي، ويرسم الاتّجاه الذي تتطور فيه البنية الأساسيّة. ويتلخّص اقتراحه المركزي في أنَّ الأجهزة لا تستطيع فهم الذّكاء الاصطناعي من الخارج. وتعتبر المشاركة العملية – من خلال مشاريع صغيرة محدّدة النطاق بصورة جيّدة في إطار ترتيبات مناسبة لحماية البيانات والحوكمة – الطريقة الأضمن لبناء المعرفة المؤسّسية المطلوبة لاستخدام التكنولوجيا بشكل مسؤول ووفقاً لشروط الأجهزة.
2. من روبوت المحادثة إلى الوكيل: تحوّل بنيوي
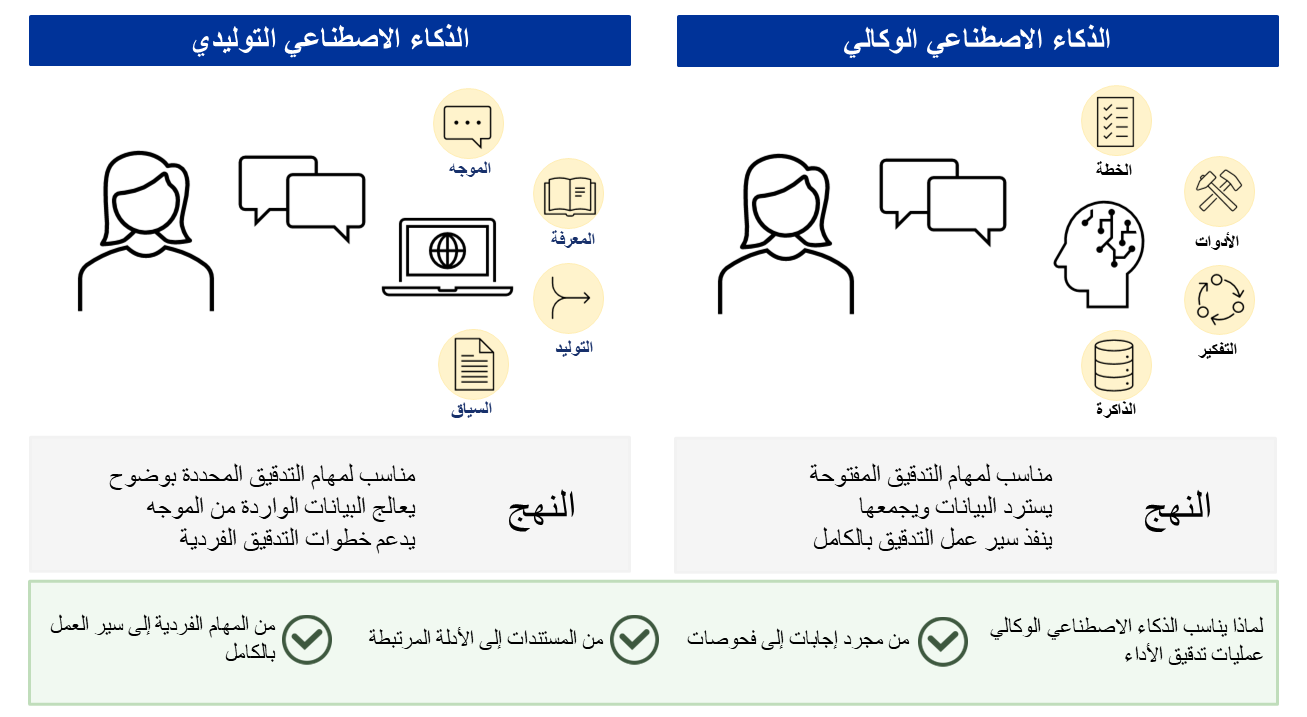
يعتبر التمييز بين الذّكاء الاصطناعي التوليدي والذّكاء الاصطناعي الوكيل بنيويّاً، وليس تدريجياً فحسب. وحيثما يستجيب الذّكاء الاصطناعي التوليدي للمطالبات، تعمل النظم الوكيلة بشكل مستقل نحو أهداف محدّدة على مدى فترات طويلة – الجمع بين استخدام الأدوات، والذّاكرة، والتخطيط لتحليل المهام المعقّدة، والوصول إلى مصادر البيانات الخارجية، وصقل مخرجاتها استناداً إلى نتائج متوسّطة2 3 4 5 6 7. وبالنسبة إلى تدقيق الأداء، يكتسب هذا التحوّل أهمية خاصّة، ذلك أنَّ عمليات تدقيق الأداء متكرّرة بطبيعتها، ومتعدّدة المصادر، وتستند إلى الحكم8. ويتطلّب هذا نوع الاسترجاع عبر النظم وتوليف الأدلّة9 الذي صُمِّمَت البنى التحتية على وجه التحديد للتعامل معه (انظر الشّكل 1).
3. الخبرات المبكرة في مكتب التدقيق الفيدرالي السويسري
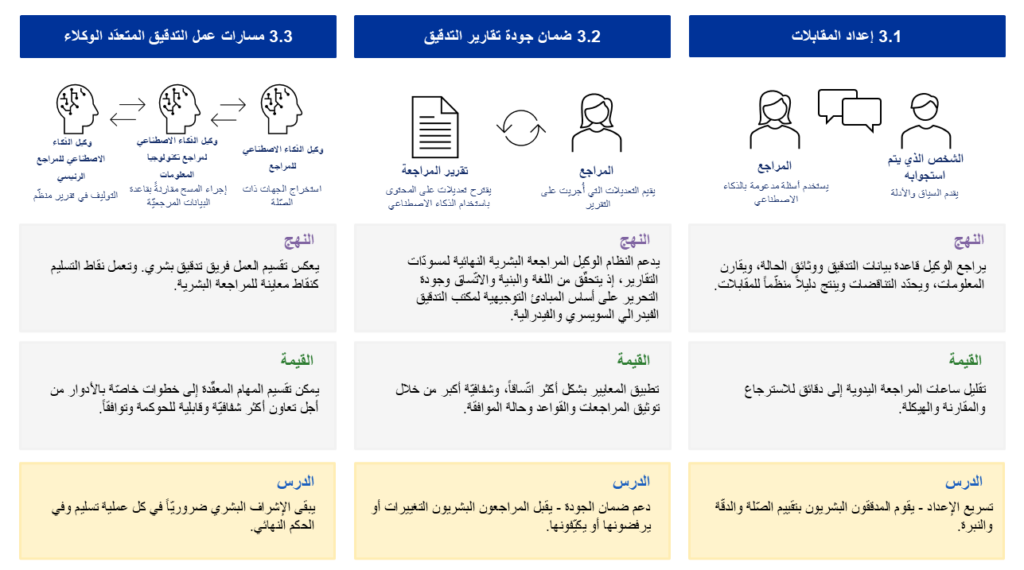
ركّز العمل المبكر في مكتب التدقيق الفيدرالي السويسري بواسطة الذّكاء الاصطناعي الوكيل على وضعيّات التدقيق الملموسة بدلاً من التجريب المجرّد. وكان الهدف فهم طريقة أداء الوكلاء عند التطبيق على مهام التدقيق الأساسية، أي إعداد المقابلات، ومراجعة التقارير، ومقارنة المعلومات، وهيكلة النتائج. وهناك ثلاثة محاور مفيدة بشكل خاص هي إعداد المقابلات، وضمان جودة تقارير التدقيق، والتعاون بين وكلاء متعدّدين في مسارات عمل التدقيق (انظر أيضاً الشّكل 2).
3.1 الذكاء الاصطناعي الوكيل لإعداد المقابلات
ركّز نموذج أولي أول على دعم إعداد اجتماع متابعة بشأن اختصاص التدقيق. وباستخدام إعدادات وكيلة مرتبطة بقاعدة بيانات التدقيق ومجموعة من وثائق الحالة، قام الوكيل بمراجعة المواد لكلا المصدرين، وقارن المعلومات من أجزاء مختلفة من ملف التدقيق، وحدّد التناقضات، وأنتج دليلاً منظّماً للمقابلات يتضمّن نقاطاً محدّدة للتوضيح والمتابعة. وأظهر النموذج الأولي قيمة الذّكاء الاصطناعي الوكيل المركّز عبر مواد التدقيق غير المتجانسة. ويمكن إنجاز مهمة تتطلّب عادةً ساعات عديدة من التدقيق اليدوي في دقائق، بينما يبقى المدقق مسؤولاً عن تقييم الصّلة والدقّة والنبرة. ولم يكن الدرس المستفاد من ذلك أنَّ الوكيل قادر على استبدال إعداد التدقيق، بل إنّه قادر على التعجيل بعملية الاسترجاع والمقارنة والهيكلة في دعم الحكم المهني البشري.
3.2 الذّكاء الاصطناعي الوكيل لضمان جودة تقارير التدقيق
يركّز نموذج أولي ثانٍ على ضمان جودة تقارير التدقيق. وهو يدعم المراجعة البشرية النهائية لمسودات التقارير من خلال مسار عمل منظّم بمساعدة الذّكاء الاصطناعي من المراجعة الأولية إلى الموافقة النهائية. ويتحقّق النظام من اللغة والهيكل والاتّساق وجودة التحرير في مقابل مراحل المراجعة المحدّدة، وإرشادات الصياغة الخاصّة بمكتب التدقيق الفيدرالي السويسري، والمبادئ التوجيهية الفيدرالية المعمول بها. ويوضح النموذج الأولي كيف يمكن أن يساهم الذّكاء الاصطناعي الوكيل في جزء من أعمال التدقيق التي تشكّل ضرورة أساسية ولكنها تستغرق وقتاً طويلاً وغالباً ما يتم توثيقها بشكل غير متساوٍ. ومن خلال مقارنة النصّ الأصليّ بالمراجعات المقترحة وتوثيق خطوات المراجعة والقواعد المطبّقة والنقاط المفتوحة وحالة الموافقة، تتولّد شفافيّة أكبر في عملية ضمان الجودة. والدرس المستفاد هنا هو أنَّ الذّكاء الاصطناعي قادر على المساعدة في تطبيق المعايير المؤسّسية على نحو أكثر اتّساقاً، شرط أن يحتفظ المراجعون البشريون بالمسؤولية عن قبول التغييرات المقترحة أو رفضها أو تكييفها.
3.3 الذّكاء الاصطناعي الوكيل لمسارات عمل التدقيق المتعدّد الوكلاء
استكشف نموذج أولي ثالث كيف يمكن هيكلة الذّكاء الاصطناعي الوكيل ليس كمجرّد نظام واحد بل أيضاً كفريق من الوكلاء المتعاونين. وفي إثبات المفهوم هذا، جرى نشر ثلاثة وكلاء بالتسلسل، لكل منهم دور متميّز في التدقيق: وكيل مدقق لتحديد واستخراج الجهات ذات الصلة من وثيقة مصدر، ووكيل مدقق تكنولوجيا معلومات لاستعراض هذه الجهات في مقابل قاعدة بيانات مرجعية خارجية، ووكيل مدقق رئيسي لتجميع النتائج في تقرير تدقيق منظّم. وقد أثبت النموذج الأولي أن تقسيم العمل بين الوكلاء يمكن أن يعكس تقسيم المسؤولية ضمن فريق التدقيق البشري. ولم يؤدِّ أي وكيل بمفرده المهمة الكاملة، إذ بُنيَ كل منهم على مخرجات المهمة السّابقة، مما أدّى إلى إيجاد نقاط تسليم يمكن أن تكون بمثابة نقاط معاينة للمراجعة البشرية10. وكان الدرس بنيويّاً، فقد جرى تحليل مهام التدقيق المعقّدة إلى خطوات محدّدة الأدوار، الأمر الذي يجعل مسارات العمل الوكيلة أكثر شفافيّة وقابلية للحكم ومتوافقة مع الإشراف البشري.
في الموازاة، جرى اختبار وكلاء في مكتب التدقيق الفيدرالي السويسري على مجموعة من المهام الداخلية. ولا تكمن قيمة هذه التجارب في أي مخرج فردي بقدر ما تكمن في اتّساع نطاق التعرّض العملي الذي توفّره – سواء لبناء الألفة المؤسّسية مع التكنولوجيا أو لتحديد المواضع التي تضيف فيها قيمة من الناحية العملية.
4. التحديات والاعتبارات الخاصة بالأجهزة العليا للرقابة المالية والمحاسبة
تثير التجربة الموصوفة أعلاه مجموعة من الاعتبارات التي يتعيّن على كل جهاز أعلى للرقابة المالية والمحاسبة أن يدرسها قبل تحويل الذّكاء الاصطناعي إلى ممارسة روتينية. ويقدّم الانتقال من تقنيات التدقيق بمساعدة الحاسوب إلى الذّكاء الاصطناعي الوكيل أشكالاً جديدة من الاعتماد الفني والتنظيمي. فالوكلاء يجمعون بين الاسترجاع والتحقّق والاستخراج والقدرات التحليلية، ويشغلونها بدرجة من الاستقلالية لم تكن تمتلكها الأدوات السابقة. وهناك خمسة تحديات مترابطة ذات أهمية خاصّة.11
- جودة البيانات: تعتمد المخرجات الموثوقة على مدخلات موثوقة. لذلك تحتاج الأجهزة إلى بيانات كاملة ومتّسقة وقابلة للقراءة آلياً قبل أن يصبح من الممكن استخدام النظم الوكيلة بصورة مجدية.12
- التتبّع والحوكمة: يجب أن تبقى أدلّة التدقيق قابلة للتتبّع، الأمر الذي يتطلّب تسجيل المطالبات، وإصدارات النماذج، واستدعاءات الأدوات، والمصادر المستردّة، والمخرجات الوسيطة، وخطوات المراجعة البشرية.13 14 15 16 17.
- الكفاءات: سيتعيّن على المدققين ألا يتعلّموا كيفية استخدام النظم الوكيلة فحسب، بل أيضاً كيفية تفويض المهام لها، والنظر في مخرجاتها، وتنسيق مسارات العمل التي يدعمها الوكلاء.18 19
- الجاهزية المؤسّسية: يتطلّب النشر الفعّال ما هو أكثر من مجرّد تجربة فنية. فهو يعتمد على البنية التحتية، وترتيبات حماية البيانات، والخبرة المتخصّصة، وأطر الحوكمة، والدعم التشغيلي المستدام.20
- التحيّز والحياديّة: بما أنَّ نظم الذّكاء الاصطناعي قد تعكس تشوّهات في بيانات التدريب، أو مواد المصدر، أو خيارات التصميم، يتعيّن على الأجهزة العليا للرقابة المالية والمحاسبة أن تضمن التحقّق البشري والشكوك المهنية في أعمال التدقيق التي يدعمها الوكيل.
21 22
إذا نظرنا إلى هذه التحديات مجتمعة، فإنّها لا تعارض استخدام الذّكاء الاصطناعي، بل تدعو إلى تنفيذه بعناية وبشكل مدروس – وهو تنفيذ يتّفق مع اختصاص الجهاز، وهياكل الحوكمة، والظّروف التشغيلية.
5. التطلّع إلى المستقبل: مكان اتّجاه التكنولوجيا
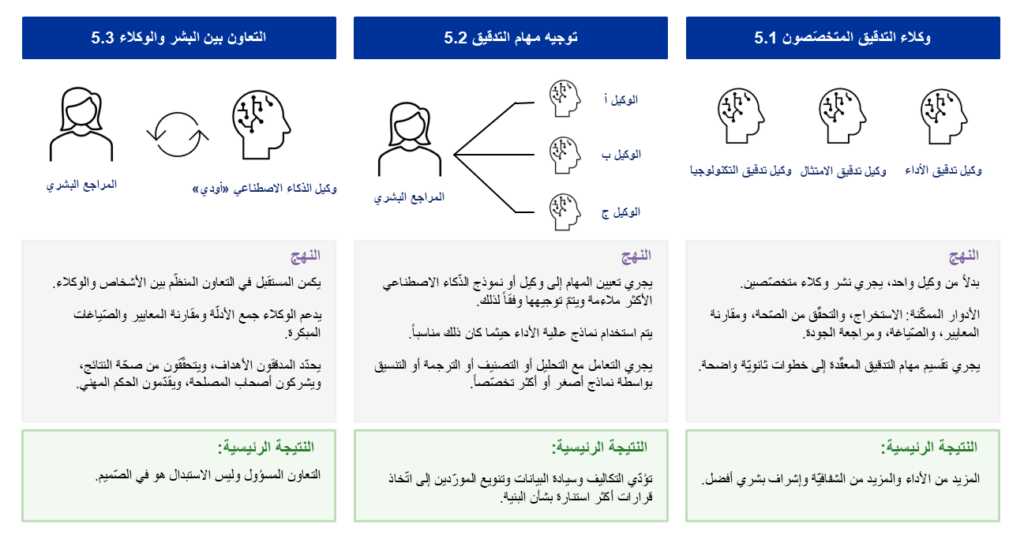
أشار المجلس الدولي لمعايير المحاسبة والضمان في ملاحظته في عام 2016 بشأن مستقبل التدقيق إلى أنَّ “عمليات التدقيق لم تمت بعد، ولكنّ يتعيّن عليها التكيّف مع العصر الرقمي”. وبالنسبة إلى الأجهزة العليا للرقابة المالية والمحاسبة، يضفي صعود الذّكاء الاصطناعي الوكيل على هذا الإعلان أهمية عمليّة متجدّدة. وتنشأ التحديات التي نُوقِشَت أعلاه ضمن بنية لا تزال في حدّ ذاتها في تطوّر، وستحدّد ثلاثة اتّجاهات تتشكّل خلال عام 2026 المرحلة التالية من الاعتماد (انظر أيضا الشّكل 3).
5.1 تخصص مهام التدقيق الوكيل
لا تزال عمليات نشر الذّكاء الاصطناعي الوكيل الحالية تعتمد غالباً على وكيل واحد، ولكنّ من المرجّح أن تكون الخطوة التالية هي التخصّص الأكبر في المهام. ويمكن للوكلاء المخصّصين للاستخراج والتحقّق من الصّحة ومقارنة المعايير والصّياغة ومراجعة الجودة تقسيم أعمال التدقيق المعقّدة إلى خطوات أكثر وضوحاً وقابلية للحوكمة. والدرس المستفاد بالنسبة إلى الأجهزة العليا للرقابة المالية والمحاسبة هو أنَّه يمكن ألا يحسّن التخصّص الأداء الفني فحسب، بل أيضاً الشفافيّة والمسؤولية والمراجعة البشرية.
5.2 توجيه مهمة التدقيق الوكيل
هناك اتّجاه ثانٍ يتمثّل في توجيه مهام التدقيق إلى وكيل الذّكاء الاصطناعي الأكثر ملاءمة. وقد يتطلّب التفكير المعقّد نماذج أكثر قدرة، في حين قد يجري التعامل مع التحليل أو التصنيف أو الترجمة أو التنسيق بواسطة نماذج أصغر أو أكثر تخصّصاً. وبالنسبة إلى الأجهزة، فإنَّ الدرس المستفاد هو أنَّ توجيه المهام يمكن أن يحوّل متطلبات التكلفة وسيادة البيانات وتنويع الموردين إلى خيارات بنيويّة متعمّدة.
5.3 مجموعة عمل التدقيق الوكيل
تشير هذه التحوّلات البنيويّة إلى مجموعة عمل للتدقيق يعمل فيها البشر والوكلاء في تعاون منظّم. وقد يدعم الوكلاء بشكل متزايد جمع الأدلّة والمقارنات القياسية والصّياغة الأولية، في حين يركّز المدققون على الأهداف والتحقّق من الصحة والحوار مع أصحاب المصلحة والحكم المهني. والدرس المستفاد بالنسبة إلى الأجهزة هو أنَّ السّؤال المركزي ليس ما إذا كان الذّكاء الاصطناعي قد يحل مكان المدققين، بل كيف يمكن أن يستخدمه المدققون بشكل مسؤول ووفقاً لشروطهم الخاصة.23
تشير هذه الاتّجاهات مجتمعة إلى أنَّ مستقبل التدقيق لن يتحدّد باستبدال المدققين، بل بإعادة تصميم الطريقة التي يعمل بها هؤلاء والوكلاء معاً. والسّؤال ذو الصلة لكل جهاز هو أين يختار وضع نفسه بالنسبة إلى هذا المسار.
6. الخلاصة
ينتقل الذّكاء الاصطناعي سريعاً من النموذج الأولي البحثي إلى الممارسة التشغيلية. وأسفرت التجارب المبكرة التي أجراها مكتب التدقيق الفيدرالي السويسري عن ثلاثة دروس ذات صلة أوسع نطاقاً: إنَّ المشاركة العملية هي المسار الوحيد الموثوق إلى الفهم المؤسسي؛ وإنَّ المشاريع الصغيرة المحدّدة النطاق بصورة جيّدة تشكّل نقطة دخول قابلة للتطبيق وتكمن قيمتها في المخرج المباشر أقل من أهميتها في الألفة المؤسّسية التي تبنيها؛ وبما أنَّ التحديات التي يفرضها الذّكاء الاصطناعي – بشأن التتبّع، والكفاءات، والإشراف – مشتركة بين الأجهزة العليا للرقابة المالية والمحاسبة، فإنَّ التعامل معها بمعزل عن بعضها البعض غير فعّال (انظر الشّكل 4).
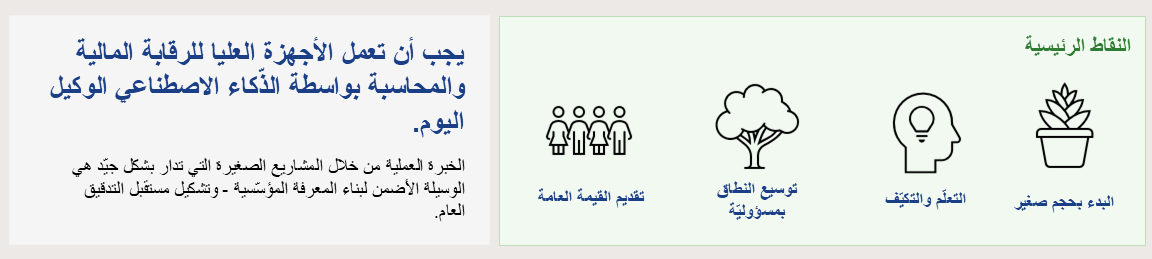
تتبنّى هذه النقطة الأخيرة استجابة بنيويّة. ومن شأن استحداث منتدى مخصّص على مستوى الإنتوساي لتبادل الخبرات العملية في مجال الذّكاء الاصطناعي أن يعمل على التعجيل بمنحنى التعلّم الجماعي للأجهزة الأعضاء بشكل أكثر فعاليّة من الجهود المعزولة الموازية. وثمّة فرصة سانحة في الوقت الراهن لتشكيل دور هذه التكنولوجيا في التدقيق العام من داخل المهنة ذاتها، والعمل وفقاً لها هو مسألة مسؤولية مؤسّسية.
الحواشي
- Maurer, M. (2026). “In This Critical Part of Audits, the Accountant’s Role Is Shrinking Fast.” Wall Street Journal, April 2026. https://www.wsj.com/cfo-journal/in-this-critical-part-of-audits-the-accountants-role-is-shrinking-fast-69c7f2bc. ↩︎
- Russell, S., & Norvig, P. (2021). Artificial Intelligence: A Modern Approach (Global Edition). Pearson Higher Education. ↩︎
- شركة إنفيديا. (2025). وكلاء الذّكاء الاصطناعي. مسرد شركة إنفيديا. أُجري البحث بتاريخ 24 نوفمبر/تشرين الثاني 2025 في https://www.nvidia.com/en-us/glossary/ai-agents/. ↩︎
- Masterman, T., Besen, S., Sawtell, M., & Chao, A. (2024). The Landscape of Emerging AI Agent Architectures for Reasoning, Planning, and Tool Calling: A Survey. arXiv preprint arXiv:2404.11584. ↩︎
- Wei, J., Bosma, M., Zhao, V. Y., Guu, K., Yu, A. W., Lester, B., & Le, Q. V. (2021). Fine-tuned Language Models Are Zero-Shot Learners. arXiv preprint arXiv:2109.01652. ↩︎
- Lewis, P., Perez, E., Piktus, A., Petroni, F., Karpukhin, V., Goyal, N., Küttler, H., Lewis, M., Yih, W., Rocktäschel, T., et al. (2020). Retrieval-Augmented Generation for Knowledge-Intensive NLP Tasks. Advances in Neural Information Processing Systems, 33, 9459–9474. ↩︎
- Huang, X., Liu, W., Chen, X., Wang, X., Wang, H., Lian, D., & Chen, E. (2024). Understanding the Planning of LLM Agents: A Survey. arXiv preprint arXiv:2402.02716. ↩︎
- الإنتوساي. (2019). المعيار الدولي للأجهزة العليا للرقابة المالية والمحاسبة 300: مبادئ تدقيق الأداء. المنظّمة الدولية للأجهزة العليا للرقابة المالية العامة والمحاسبة، فيينا. ↩︎
- الإنتوساي. (2019). المعيار الدولي للأجهزة العليا للرقابة المالية والمحاسبة 3000: معيار تدقيق الأداء. المنظّمة الدولية للأجهزة العليا للرقابة المالية العامة والمحاسبة، فيينا. ↩︎
- انظر أيضاً: Schreyer, Marco and Gu, Hanchi and Moffitt, Kevin and Vasarhelyi, Miklos A., Artificial Intelligence Agentic Auditing
(25 يوليو/تموز 2024). متوفر على شبكة أبحاث العلوم الاجتماعية SSRN: https://ssrn.com/abstract=4909147 ↩︎ - Willig, O., & Schreyer, M. (2026). Building a Future Digital Audit Workforce. Expert Focus, (4). https://expertsuisse.ch/de/bibliothek/1097498/ef-2026-04-gesamtausgabe. ↩︎
- KPMG. (2025). 6 Key Challenges of Auditing AI — and How to Approach Them مايو/أيار 2025. .
أُجري البحث بتاريخ 16 ديسمبر/كانون الأول 2025 في :
https://kpmg.com/sg/en/insights/ai-and-innovation/ai-in-internal-audit/download-guide.html. ↩︎ - الإنتوساي. (2019). المعيار الدولي للأجهزة العليا للرقابة المالية والمحاسبة 100: المبادئ الأساسيّة للتدقيق في القطاع العام. المنظّمة الدولية للأجهزة العليا للرقابة المالية العامة والمحاسبة، فيينا. ↩︎
- الإنتوساي. (2019). المعيار الدولي للأجهزة العليا للرقابة المالية والمحاسبة 300: المبادئ الأساسية لتدقيق الأداء. المنظّمة الدولية للأجهزة العليا للرقابة المالية العامة والمحاسبة، فيينا. ↩︎
- Reavis, J. (2026, January 28). Leveling Up Autonomy in Agentic AI. Cloud Security Alliance Blog.
أُجري البحث بتاريخ 9 فبراير/شباط 2026، في https://cloudsecurityalliance.org/blog/2026/01/28/levels-of-autonomy. ↩︎ - Meijer, E. (2026). Guardians of the Agents. Communications of the ACM, 69(1), 46–52. https://doi.org/10.1145/3777544. ↩︎
- Chakraborti, T., Sreedharan, S., Kulkarni, A., & Kambhampati, S. (2019). Explicability? Legibility? Predictability? Transparency? Privacy? Security? The Emerging Landscape of Interpretable Agent Behavior. Proceedings of the International Conference on Automated Planning and Scheduling, 29, 86–96. ↩︎
- Kokina, J., Blanchette, S., Davenport, T. H., & Pachamanova, D. (2025). Challenges and Opportunities for Artificial Intelligence in Auditing: Evidence from the Field. International Journal of Accounting Information Systems, 56, 100734. ↩︎
- الإنتوساي. (2019). المعيار الدولي للأجهزة العليا للرقابة المالية والمحاسبة 150: كفاءة المدقق. المنظّمة الدولية للأجهزة العليا للرقابة المالية العامة والمحاسبة، فيينا. ↩︎
- Stryker, C. (2025, February 14). The 5 Biggest AI Adoption Challenges for 2025. IBM Think Insights.
أُجري البحث بتاريخ 16 ديسمبر/كانون الأول 2025 في https://www.ibm.com/think/insights/ai-adoption-challenges ↩︎ - Murikah, W., Nthenge, J. K., & Musyoka, F. M. (2024). Bias and Ethics of AI Systems Applied in Auditing – A Systematic Review. Scientific African, 25, e02281.. ↩︎
- Lacmanović, S., & Skare, M. (2025). Artificial Intelligence Bias Auditing – Current Approaches, Challenges and Lessons from Practice. Review of Accounting and Finance (قبل الطباعة) ↩︎
- Schreyer, M., Mäder, T., & Flemming, T. R. (2025). A novel digital audit workforce—embedding agentic artificial intelligence in internal auditing. EXPERTSuisse, Expert Focus, 2025(6), 260-267. ↩︎
ملاحظة: استعان المؤلفون بالذكاء الاصطناعي في تطوير مفاهيم التنسيق للأشكال 1 و2 و3 و4، لكن الأشكال النهائية لم يتم إنشاؤها بواسطة الذكاء الاصطناعي.