Vorbereitung auf ein digitales Prüfungspersonal: Erkenntnisse aus dem Einsatz von KI-Agenten an der ORKB Schweiz
Autoren: Orlando Willig (orlando.willig@efk.admin.ch) und Marco Schreyer (marco.schreyer@efk.admin.ch), ORKB Schweiz (Eidgenössische Finanzkontrolle; EFK), Bern, Schweiz
1. Ein technologischer Wandel in der staatlichen Finanzkontrolle
Die Einbindung künstlicher Intelligenz (KI) im öffentlichen Sektor hat einen Punkt erreicht, an dem Oberste Rechnungskontrollbehörden (ORKB) sie nicht länger als fernliegendes oder experimentelles Thema betrachten können. Neue KI-Agenten beginnen, die Tätigkeiten professioneller Wissensdienstleistungen, darunter auch die des Prüfwesens, neu zu gestalten. Das Tempo dieser Entwicklung, das sowohl durch die kommerzielle Nutzung im privaten Sektor als auch durch die rasante Weiterentwicklung offener technischer Standards vorgegeben wird, macht Technologie für die staatliche Finanzkontrolle bereits heute zu einem relevanten Thema – nicht erst irgendwann in der Zukunft.
Aktuelle Meldungen aus der Privatwirtschaft verdeutlichen das Ausmaß des Wandels: Die „Big Four“-Wirtschaftsprüfungsgesellschaften schätzen, dass KI-Agenten bis 2029 zwischen 20 und 30 Prozent zu einer typischen Prüfung der Rechnungsführung beitragen werden.1 Auch wenn ORKB unter grundlegend anderen Mandaten tätig sind, ist die zugrunde liegende technologische Entwicklungskurve dieselbe – und eine Umverteilung dieser Größenordnung würde die Zusammensetzung der Prüftätigkeit erheblich verändern.
Dieser Beitrag stützt sich auf erste Erfahrungen der Eidgenössischen Finanzkontrolle (EFK) – der ORKB Schweiz – mit dem Einsatz von KI-Agenten in Prüfungskontexten, unter anderem bei Wirtschaftlichkeitsprüfungen. Es werden Bedenken aufgezeigt, die unabhängig vom aktuellen technischen Reifegrad institutionelle Beachtung verdienen, und die Richtung skizziert, in die sich die zugrunde liegende Architektur derzeit entwickelt. Die zentrale These des Beitrags lautet, dass ORKB KI-Agenten von außen nicht verstehen können. Praktische Anwendung – im Rahmen kleiner, klar abgegrenzter Projekte mit angemessenen Datenschutz- und Governance-Regeln – ist der sicherste Weg, um das institutionelle Wissen aufzubauen, das erforderlich ist, um die Technologie verantwortungsvoll sowie nach den eigenen Vorstellungen der ORKB einzusetzen
2. Vom Chatbot zum Agenten: ein struktureller Wandel
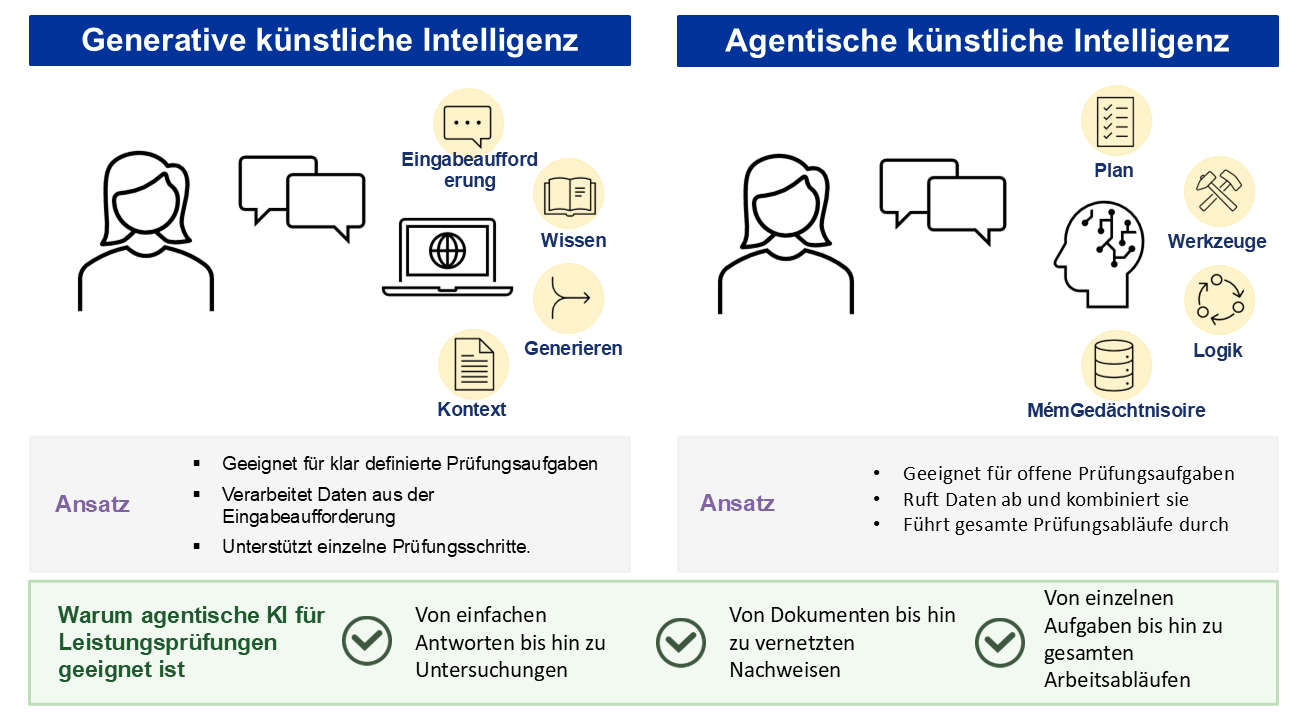
Die Unterscheidung zwischen generativer KI und KI-Agenten ist struktureller Natur, und nicht lediglich graduell. Während generative KI Aufforderungen nachkommt, arbeiten Agentensysteme über längere Zeiträume hinweg autonom auf festgelegte Ziele hin2 – dabei kombinieren sie Tools, Speicher und Planung, um komplexe Aufgaben herunterzubrechen, auf externe Datenquellen zuzugreifen und ihre Ergebnisse anhand von Zwischenergebnissen zu verfeinern.3 4 5 6 7 Bei Wirtschaftlichkeitsprüfungen spielt dieser Wandel eine besonders bedeutsame Rolle: Wirtschaftlichkeitsprüfungen sind von Natur aus iterativ, stützen sich auf mehrere Quellen und beruhen auf Ermessen.8 Dies erfordert genau die Art von systemübergreifender Informationsgewinnung und Nachweissynthese9, auf die KI-Agenten-Architekturen ausgelegt sind (siehe Abbildung 1).
3. Erste Erfahrungen in der Eidgenössischen Finanzkontrolle der Schweiz
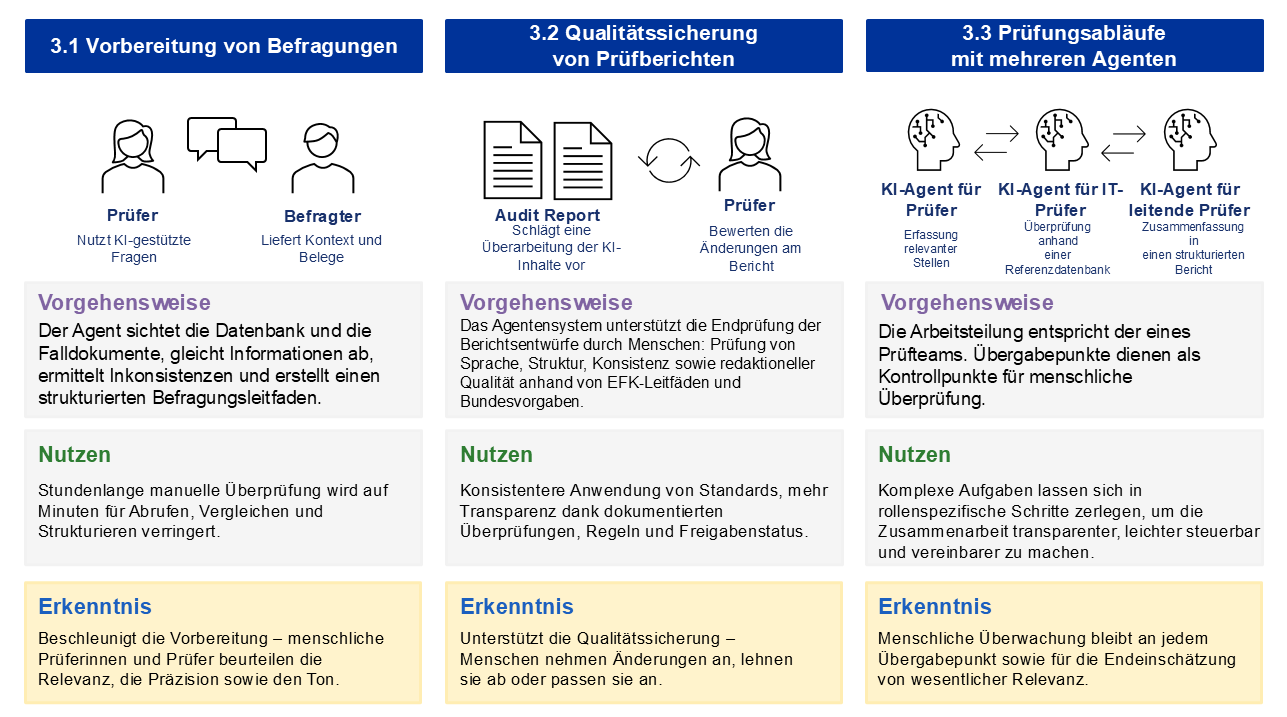
In der EFK konzentrierten sich die ersten Tätigkeiten mit KI-Agenten eher auf konkrete Prüfungssituationen als auf abstrakte Experimente. Ziel war es, zu verstehen, wie sich Agenten bei zentralen Prüfungsaufgaben verhalten: Vorbereitung von Befragungen, Überprüfung von Berichten, Vergleich von Informationen und Strukturierung von Ergebnissen. Drei Bereiche sind dabei besonders aufschlussreich: die Vorbereitung von Befragungen, die Qualitätssicherung von Prüfberichten und die Zusammenarbeit mehrerer Agenten in Prüfungsabläufen (siehe auch Abbildung 2).
3.1 KI-Agenten zur Vorbereitung von Befragungen
Ein erster Prototyp konzentrierte sich auf die Unterstützung bei der Vorbereitung eines Folgetreffens im Rahmen eines Prüfungsauftrags. Mithilfe eines KI-Agenten, der mit einer Prüfungsdatenbank und einer Reihe von Falldokumenten verbunden war, sichtete der Agent Materialien aus beiden Quellen, verglich Informationen aus verschiedenen Teilen der Prüfakte, stellte Unstimmigkeiten fest und erstellte einen strukturierten Gesprächsleitfaden mit konkreten Punkten zur Klärung sowie Weiterverfolgung. Der Prototyp veranschaulichte den Nutzen von KI-Agenten für die gezielte Synthese heterogener Prüfungsmaterialien. Eine Aufgabe, die normalerweise mehrere Stunden manueller Durchsicht erfordern würde, konnte in wenigen Minuten erledigt werden. Die Wirtschaftlichkeitsprüferinnen und -prüfer blieben allerdings weiterhin für die Beurteilung von Relevanz, Genauigkeit sowie Tonfall zuständig. Die Erkenntnis war nicht, dass der Agent die Prüfungsvorbereitung ersetzen könnte, sondern dass er das Abrufen, Vergleichen und Strukturieren zur Unterstützung des fachlichen Urteilsvermögens der Menschen beschleunigen kann.
3.2 KI-Agenten zur Qualitätssicherung von Prüfberichten
Ein zweiter Prototyp konzentriert sich auf die Qualitätssicherung von Prüfberichten. Er unterstützt die abschließende Überprüfung von Berichtsentwürfen durch Menschen, und zwar durch einen strukturierten KI-gestützten Arbeitsablauf von der Vorprüfung bis zur endgültigen Freigabe. Das System überprüft Sprache, Struktur, Konsistenz sowie redaktionelle Qualität anhand festgelegter Prüfungsschritte, EFK-spezifischer Redaktionsleitfäden und geltender Bundesvorgaben. Der Prototyp veranschaulicht, wie KI-Agenten einen Teil der Prüftätigkeiten unterstützt, der zwar wesentlich, aber zeitaufwendig und oft uneinheitlich dokumentiert ist. Durch den Vergleich des Originaltextes mit vorgeschlagenen Änderungen sowie die Dokumentation von Prüfungsschritten, angewandten Regeln, offenen Punkten und dem Freigabestatus sorgt er für mehr Transparenz im Qualitätssicherungsprozess. Die Erkenntnis dabei ist, dass KI-Agenten dazu beitragen können, institutionelle Standards konsistenter anzuwenden, vorausgesetzt, dass menschliche Prüferinnen und Prüfer die Verantwortung für die Annahme, Ablehnung oder Anpassung vorgeschlagener Änderungen beibehalten.
3.3 KI-Agenten für Prüfungsabläufe mit mehreren Agenten
Ein dritter Prototyp befasst sich damit, wie KI-Agenten nicht nur als einzelne Systeme, sondern auch als Team zusammenarbeitender Agenten strukturiert werden können. Im Rahmen dieses Machbarkeitsnachweises wurden drei Agenten nacheinander eingesetzt, wobei jeder eine eigene Prüfungsrolle übernahm: ein „Prüfer“-Agent zur Ermittlung und Erfassung relevanter Stellen aus einem Quelldokument, ein „IT-Prüfer“-Agent zur Überprüfung dieser Stellen anhand einer externen Referenzdatenbank sowie ein „Prüfungsleiter“-Agent zur Zusammenfassung der Ergebnisse in einen strukturierten Prüfbericht. Der Prototyp zeigte, dass die Arbeitsteilung zwischen Agenten wie die Verantwortungsverteilung innerhalb eines menschlichen Prüfteams aussehen kann. Kein einzelner Agent führte die gesamte Aufgabe aus; jeder baute auf den Ergebnissen des vorherigen auf. So wurden Übergabepunkte geschaffen, die als Kontrollpunkte für menschliche Überprüfung dienen können.10 Die gewonnene Erkenntnis war struktureller Natur: Komplexe Prüfungsaufgaben lassen sich in rollenspezifische Schritte zerlegen. Das macht die Arbeitsabläufe der Agenten transparenter, leichter steuerbar sowie besser vereinbar mit menschlicher Kontrolle.
Parallel dazu testete die EFK Agenten für eine Reihe interner Aufgaben. Der Mehrwert dieser Experimente liegt weniger in den jeweiligen Ergebnissen als vielmehr in der Bandbreite an praktischer Erfahrung, die sie bieten – sowohl, um innerhalb der Institution Vertrautheit mit der Technologie aufzubauen, als auch um zu ermitteln, wo sie in der Praxis von Nutzen ist.
4. Herausforderungen und Bedenken für ORKB
Die oben beschriebenen Erfahrungen werfen eine Reihe von Bedenken auf, denen jede ORKB nachgehen sollte, bevor sie KI-Agenten routinemäßig in der gesamten Prüfungspraxis ausrollt. Der Übergang von computergestützten Prüfungstechniken zu KI-Agenten birgt neue Formen der technischen und organisatorischen Abhängigkeit: Agenten vereinen Funktionen zur Datenabfrage, Validierung, Extraktion sowie Analyse und wenden diese mit einem Maß an Autonomie an, über das frühere Tools nicht verfügten. Fünf miteinander verbundene Herausforderungen sind dabei von besonderer Relevanz.11
- Datenqualität: Zuverlässige Ergebnisse sind auf zuverlässige Eingaben angewiesen. Daher benötigen ORKB vollständige, konsistente und maschinenlesbare Daten, bevor KI-Agentensysteme sinnvoll eingesetzt werden können.12
- Nachvollziehbarkeit und Governance: Prüfungsnachweise müssen nachvollziehbar bleiben, was die Aufzeichnung von Prompts, Modellversionen, Tool-Aufrufen, abgerufenen Quellen, Zwischenergebnissen und menschlichen Überprüfungsschritten erfordert.13 14 15 16 17
- Kompetenzen: Prüferinnen und Prüfer müssen nicht nur lernen, wie man KI-Agentensysteme einsetzt, sondern auch, wie man ihnen Aufgaben überträgt, ihre Ergebnisse hinterfragt und agentengestützte Arbeitsabläufe konzipiert. 18 19
- Institutionelle Bereitschaft: Ein wirksamer Einsatz erfordert mehr als nur ein technisches Pilotprojekt. Er ist auf Infrastruktur, Datenschutzvorkehrungen, Fachwissen, Governance-Rahmenbedingungen und nachhaltige operative Unterstützung angewiesen.20
- Voreingenommenheit und Unparteilichkeit: Da KI-Systeme Verzerrungen in Trainingsdaten, Ausgangsmaterialien oder konzeptionellen Entscheidungen widerspiegeln können, müssen ORKB menschliche Überprüfung und professionelle Skepsis in agentengestützte Prüftätigkeiten einbinden.21 22
Insgesamt sprechen diese Herausforderungen nicht gegen den Einsatz von KI-Agenten; sie sprechen vielmehr für deren sorgfältige und wohlüberlegte Einführung, die im Einklang mit dem Mandat, den Governance-Strukturen und den operativen Rahmenbedingungen der Institution steht.
5. Ausblick: In welche Richtung sich Technologie entwickelt
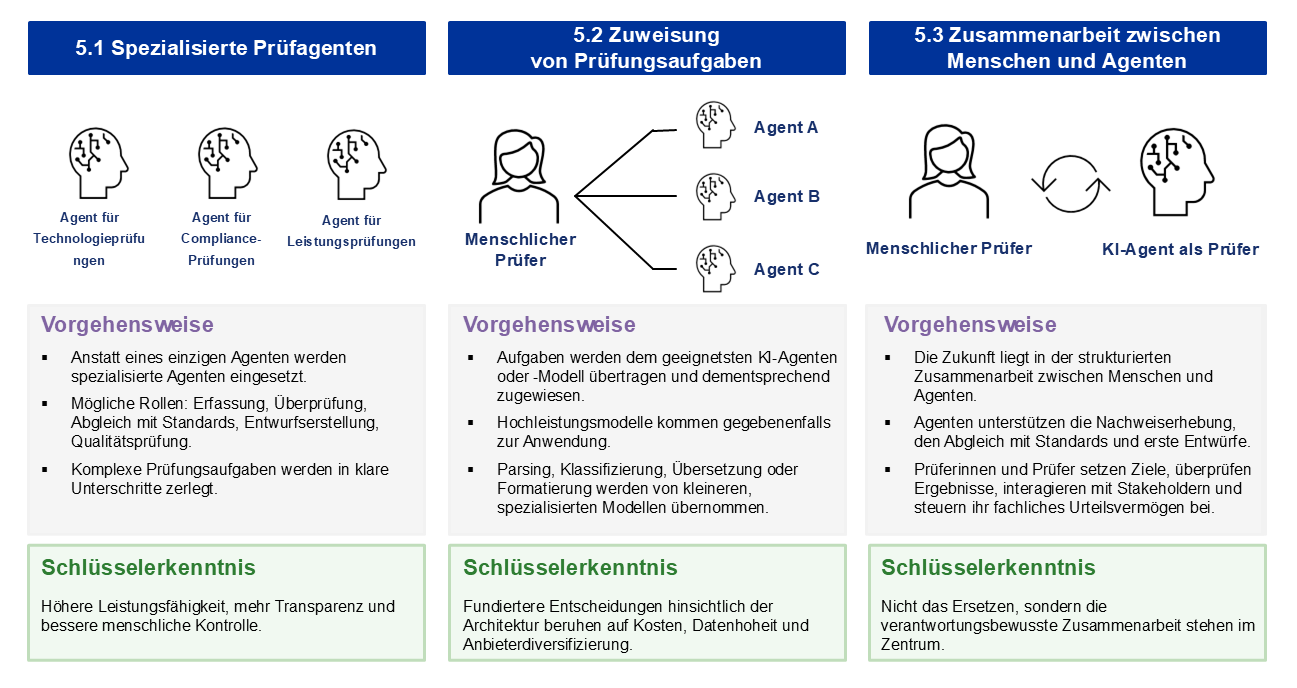
„Das Prüfwesen stirbt noch nicht aus, aber es muss sich an das digitale Zeitalter anpassen“, merkte das ‚International Accounting and Assurance Standards Board‘ (IAASB) in seinen Überlegungen zur Zukunft des Prüfwesens aus dem Jahr 2016 an. Der Aufstieg von KI-Agenten verleiht dieser Aussage eine neue praktische Bedeutung für ORKB. Die oben erörterten Herausforderungen entstehen in einem System, das sich selbst noch in der Entwicklung befindet, und drei Trends, die sich im Jahr 2026 abzeichnen, werden die nächste Phase des Technologieeinsatzes bestimmen (siehe auch Abbildung 3).
5.1 Spezialisierung der agentengestützten Prüfungsaufgaben
Derzeitige Anwendungen von KI-Agenten verlassen sich oft noch auf einen einzigen Agenten. In einem nächsten Schritt werden die Aufgaben wahrscheinlich stärker spezialisiert. Spezielle Agenten für die Datenerfassung, Überprüfung, den Normenabgleich, die Entwurfserstellung und Qualitätsprüfung können komplexe Prüftätigkeiten in klarere sowie besser steuerbare Schritte unterteilen. Für ORKB lautet die Erkenntnis, dass Spezialisierung nicht nur die fachliche Leistung verbessern kann, sondern auch Transparenz, Verantwortung und menschliche Überprüfung.
5.2 Zuweisung von Prüfungsaufgaben an Agenten
Ein zweiter Trend ist die Zuweisung von Prüfungsaufgaben an den geeignetsten KI-Agenten. Eine komplexe Nachweisführung benötigt möglicherweise leistungsfähigere Modelle, während Parsing, Klassifizierung, Übersetzung oder Formatierung von kleineren oder spezialisierteren Modellen übernommen werden können. Für ORKB bedeutet dies, dass die Aufgabenzuweisung Anforderungen an Kosten, Datenhoheit und Anbieterdiversifizierung in bewusste Entscheidungen hinsichtlich der Architektur umwandeln kann.
5.3 Agentengestütztes Prüfungspersonal
Diese Veränderungen in der Architektur lassen Prüfteams erkennen, in denen Menschen und Agenten strukturiert zusammenarbeiten. Agenten könnten die Nachweiserhebung, den Normenabgleich sowie die Erstellung erster Entwürfe zunehmend unterstützen, während sich das Prüfungspersonal auf Ziele, Überprüfungen, den Austausch mit Stakeholdern und das fachliche Urteilsvermögen konzentriert. Für ORKB lautet die Erkenntnis, dass die zentrale Frage nicht darin besteht, ob KI-Agenten Prüferinnen und Prüfer ersetzen werden, sondern wie das Prüfungspersonal diese verantwortungsvoll sowie nach seinen eigenen Vorstellungen nutzen kann.23
Zusammengenommen deuten diese Trends darauf hin, dass die Zukunft des Prüfwesens nicht davon bestimmt wird, dass Prüferinnen und Prüfer ersetzt werden, sondern durch die Neugestaltung der Zusammenarbeit zwischen dem Prüfungspersonal und den Agenten. Die relevante Frage für jede ORKB lautet, wo sie sich im Hinblick auf diese Entwicklung positionieren möchte.
6. Fazit
KI-Agenten entwickeln sich rasch von Forschungsprototypen zu operativer Praxis. Die frühen Experimente der EFK liefern drei Erkenntnisse von weitreichenderer Relevanz: Die praktische Anwendung ist der einzig verlässliche Weg zum institutionellen Verständnis; kleine und klar abgegrenzte Projekte bieten einen praktikablen Einstieg und der Wert dieser Projekte liegt weniger in unmittelbaren Ergebnissen als in der damit aufgebauten institutionellen Vertrautheit; und da die Herausforderungen, die KI-Agenten mit sich bringen – in Bezug auf Nachvollziehbarkeit, Kompetenzen und Kontrolle –, allen ORKB gemein sind, ist es ineffizient, sie isoliert in Angriff zu nehmen (siehe Abbildung 4).
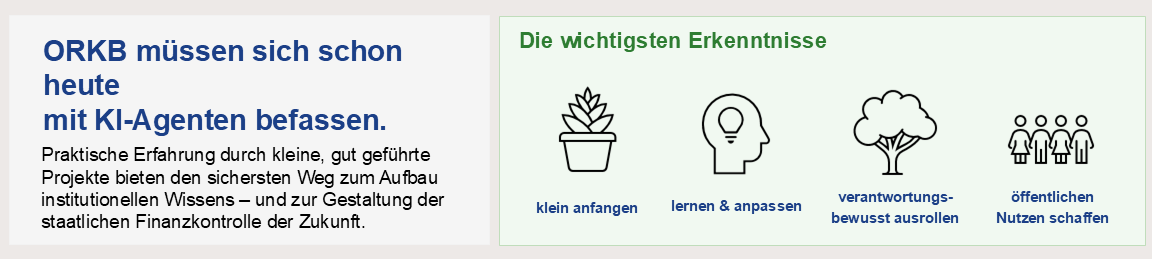
Abbildung 4: Phasen einer verantwortungsvollen Einführung von KI-Agenten für ORKB.
Der letzte Punkt spricht für eine strukturelle Reaktion. Ein spezielles INTOSAI-Forum für den pragmatischen Erfahrungsaustausch über KI-Agenten würde die kollektive Lernkurve der Mitgliedsinstitutionen weitaus effektiver beschleunigen als parallele, isolierte Bemühungen. Momentan bietet sich die Chance, die Rolle dieser Technologie in der staatlichen Finanzkontrolle aus dem Berufsstand heraus zu gestalten. Sie zu ergreifen ist eine Frage der institutionellen Verantwortung.
Fußnoten
- Maurer, M. (2026). „In This Critical Part of Audits, the Accountant’s Role Is Shrinking Fast.“ Wall Street Journal, April 2026. https://www.wsj.com/cfo-journal/in-this-critical-part-of-audits-the-accountants-role-is-shrinking-fast-69c7f2bc.
↩︎ - Russell, S. & Norvig, P. (2021). Artificial Intelligence: A Modern Approach (Global Edition). Pearson Higher Education. ↩︎
- NVIDIA. (2025). AI Agents. NVIDIA-Glossar. Abgerufen am 24. November 2025 von https://www.nvidia.com/en-us/glossary/ai-agents/. ↩︎
- Masterman, T., Besen, S., Sawtell, M. & Chao, A. (2024). The Landscape of Emerging AI Agent Architectures for Reasoning, Planning, and Tool Calling: A Survey. arXiv preprint arXiv:2404.11584. ↩︎
- Wei, J., Bosma, M., Zhao, V. Y., Guu, K., Yu, A. W., Lester, B. & Le, Q. V. (2021). Fine-tuned Language Models Are Zero-Shot Learners. arXiv preprint arXiv:2109.01652. ↩︎
- Lewis, P., Perez, E., Piktus, A., Petroni, F., Karpukhin, V., Goyal, N., Küttler, H., Lewis, M., Yih, W., Rocktäschel, T. et al. (2020). Retrieval-Augmented Generation for Knowledge-Intensive NLP Tasks. Advances in Neural Information Processing Systems, 33, 9459–9474. ↩︎
- Huang, X., Liu, W., Chen, X., Wang, X., Wang, H., Lian, D. & Chen, E. (2024). Understanding the Planning of LLM Agents: A Survey. arXiv preprint arXiv:2402.02716. ↩︎
- INTOSAI. (2019). ISSAI 300: Allgemeine Grundsätze der Wirtschaftlichkeitsprüfung. Internationale Organisation der Obersten Rechnungskontrollbehörden, Wien. ↩︎
- INTOSAI. (2019). ISSAI 3000: Grundsätze für die Wirtschaftlichkeitsprüfung. Internationale Organisation der Obersten Rechnungskontrollbehörden, Wien. ↩︎
- Siehe auch Schreyer, Marco und Gu, Hanchi und Moffitt, Kevin und Vasarhelyi, Miklos A. „Artificial Intelligence Agentic Auditing“ (25. Juli 2024). Verfügbar bei SSRN: https://ssrn.com/abstract=4909147 ↩︎
- Willig, O. & Schreyer, M. (2026). Building a Future Digital Audit Workforce. Expert Focus, (4). https://expertsuisse.ch/de/bibliothek/1097498/ef-2026-04-gesamtausgabe. ↩︎
- KPMG. (2025). 6 Key Challenges of Auditing AI — and How to Approach Them. Mai 2025. Abgerufen am 16. Dezember 2025 von https://kpmg.com/sg/en/insights/ai-and-innovation/ai-in-internal-audit/download-guide.html. ↩︎
- INTOSAI. (2019). ISSAI 100: Allgemeine Grundsätze der staatlichen Finanzkontrolle. Internationale Organisation der Obersten Rechnungskontrollbehörden, Wien. ↩︎
- INTOSAI. (2019). ISSAI 300: Allgemeine Grundsätze der Wirtschaftlichkeitsprüfung Internationale Organisation der Obersten Rechnungskontrollbehörden, Wien. ↩︎
- Reavis, J. (28. Januar 2026). Leveling Up Autonomy in Agentic AI. Cloud Security Alliance Blog. Abgerufen am 9. Februar 2026 von https://cloudsecurityalliance.org/blog/2026/01/28/levels-of-autonomy. ↩︎
- Meijer, E. (2026). Guardians of the Agents. Communications of the ACM, 69(1), 46–52. https://doi.org/10.1145/3777544. ↩︎
- Chakraborti, T., Sreedharan, S., Kulkarni, A. & Kambhampati, S. (2019). Explicability? Legibility? Predictability? Transparency? Privacy? Security? The Emerging Landscape of Interpretable Agent Behavior. Proceedings of the International Conference on Automated Planning and Scheduling, 29, 86–96. ↩︎
- Kokina, J., Blanchette, S., Davenport, T. H. & Pachamanova, D. (2025). Challenges and Opportunities for Artificial Intelligence in Auditing: Evidence from the Field. International Journal of Accounting Information Systems, 56, 100734. ↩︎
- INTOSAI. (2019). ISSAI 150: Prüferkompetenzen. Internationale Organisation der Obersten Rechnungskontrollbehörden, Wien. ↩︎
- Stryker, C. (14. Februar 2025). The 5 Biggest AI Adoption Challenges for 2025. IBM Think Insights. Abgerufen am 16. Dezember 2025 von https://www.ibm.com/think/insights/ai-adoption-challenges. ↩︎
- Murikah, W., Nthenge, J. K. & Musyoka, F. M. (2024). Bias and Ethics of AI Systems Applied in Auditing – A Systematic Review. Scientific African, 25, e02281. ↩︎
- Lacmanović, S. & Skare, M. (2025). Artificial Intelligence Bias Auditing – Current Approaches, Challenges and Lessons from Practice. Review of Accounting and Finance (vor dem Druck). ↩︎
- Schreyer, M., Mäder, T. & Flemming, T. R. (2025). A novel digital audit workforce—embedding agentic artificial intelligence in internal auditing. EXPERTSuisse, Expert Focus, 2025(6), 260-267. ↩︎
Anmerkung: Die Autoren haben bei der Entwicklung der Formatkonzepte für die Abbildungen 1, 2, 3 und 4 KI-Unterstützung genutzt, die endgültigen Abbildungen wurden jedoch nicht von einer KI erstellt.