Q3 2026

L'innovation dans les audits de performance : outils, techniques et transformation
Download PDF

Éditorial

Du mystère à la pratique : comment la Cour des comptes nationale de Suède aborde l’IA dans ses audits de performance

Au sein des Institutions supérieures de contrôle, les discussions sur l’intelligence artificielle (IA) sont souvent centrées sur la technologie. Elles mettent en avant les modèles, l’infrastructure des données, les cadres de gouvernance et le potentiel futur. Les débats sur l’IA sont souvent entourés d’une certaine aura de mystère ; les applications pratiques ont tendance à être confondues avec des idées plus visionnaires telles que les agents autonomes, voire l’informatique quantique. Pour de nombreux auditeurs, cela peut donner l’impression que l’IA est complexe, voire parfois intimidante.
De la conformité à l’évaluation des performances : la transition vers l’audit de performance du Bureau d’audit d’État et du contrôle administratif

Dans un monde en mutation rapide et confronté à des défis croissants, les gouvernements sont plus que jamais appelés à présenter des conclusions concrètes, à fournir des services publics de haute qualité et à gérer les ressources disponibles de manière efficace, efficiente et responsable. Face à ces changements, l’audit public n’est plus seulement considéré comme un moyen de garantir le respect des lois et des protocoles, mais aussi comme un outil permettant d’évaluer la performance et de mesurer l’influence réelle des politiques et des programmes gouvernementaux sur la vie des citoyens.

Articles en vedette

Au-delà des apparences : exploiter les informations fournies par les communautés, les données spatiales et la vérification sous-marine pour renforcer les audits environnementaux

Les vérifications environnementales, en particulier dans les aires marines protégées, se heurtent à des difficultés pour obtenir des preuves fiables, car les conditions environnementales évoluent souvent progressivement et ne sont pas entièrement  reflétées dans les registres de surveillance de routine. Ces difficultés peuvent nécessiter une approche allant au-delà des méthodes d’audit conventionnelles.

Estimations de la fraude par la Cour des comptes des États-Unis d’Amérique (GAO) : les étapes clés pour garantir que les décideurs acceptent et comprennent pleinement les approches innovantes

Au cours des dernières années, la Cour des comptes des États-Unis d’Amérique (GAO) a estimé l’ampleur de la fraude à laquelle est confronté le gouvernement américain à l’aide d’approches rigoureuses qui ont permis de communiquer l’étendue et l’incidence de la fraude sur les programmes fédéraux au Congrès, le public américain et les professionnels de la lutte contre la fraude.

Renforcer la valeur publique grâce à l’audit thématique : Leçons tirées de l’expérience de la BPK

Les Institutions supérieures de contrôle des finances publiques (ISC) jouent un rôle essentiel dans le renforcement de la responsabilité et de la transparence au sein des systèmes de gouvernance démocratique. À mesure que les défis en matière de politiques publiques deviennent de plus en plus complexes et interdépendants, les ISC sont appelées non seulement à fournir une assurance, mais aussi à contribuer plus directement à l’amélioration de la gouvernance et à l’obtention de résultats en matière de développement durable. Cette attente se reflète dans la norme INTOSAI-P 12, qui souligne que les ISC doivent créer de la valeur et apporter des avantages tangibles aux citoyens grâce à une responsabilisation, une transparence et une performance du secteur public renforcées (INTOSAI, 2013). Les débats internationaux ont également mis en évidence la nécessité croissante pour les ISC de relever les défis de gouvernance intersectoriels et à long terme, notamment le développement durable et la résilience de la gouvernance (INTOSAI Journal, 2021).

Le fossé entre le centre et la périphérie : audit de performance et approche systémique dans les villes intermédiaires du Costa Rica

Ces dernières années, les villes intermédiaires se sont imposées comme des moteurs essentiels du développement régional. Cependant, l’évaluation de leurs services publics pose des défis particuliers aux Institutions supérieures de contrôle des finances publiques (ISC). Pour combler cette lacune, l’ISC du Costa Rica a élaboré et mis en œuvre une méthodologie innovante d’audit de performance spécialement adaptée à ces centres urbains particuliers. Ce cadre spécialisé fait évoluer l’audit de performance traditionnel en intégrant une évaluation pragmatique de la valeur publique, de l’équité et du développement durable dans des contextes décentralisés.

L’audit de performance axé sur les citoyens : les leçons tirées de la Cour fédérale des comptes du Brésil

Les Institutions supérieures de contrôle des finances publiques (ISC) ont progressivement élargi leur rôle au-delà de la conformité juridique et de la régularité administrative afin d’améliorer les politiques publiques et la qualité des services fournis à la société. Malgré cette évolution, de nombreux audits continuent de se concentrer sur les processus bureaucratiques, les structures de gouvernance et les indicateurs institutionnels, sans saisir pleinement l’impact des défaillances du secteur public sur la vie quotidienne des citoyens.

30 ans d’audit de performance au sein de la Commission d’audit et d’inspection de Corée : Évolution et réalisations

L’audit de performance vise à garantir la responsabilité de l’État en examinant l’économie, l’efficience et l’efficacité des activités publiques. Bien que l’INTOSAI ait établi des normes universelles en matière d’audit de performance, les modalités spécifiques de fonctionnement de chaque Institution supérieure de contrôle des finances publiques (ISC) reflètent des stades de développement différents, et les résultats de leurs audits de performance varient en fonction de leur contexte historique et de leur environnement politique et administratif.

La data science pour mesurer le reste à charge des femmes atteintes d’un cancer du sein

Que paient réellement les femmes atteintes d’un cancer du sein pour se soigner ? Répondre de manière rigoureuse, à partir des données disponibles, constitue un véritable défi méthodologique.

Faire la différence grâce aux données : comment l’analyse des données améliore les audits de performance et les évaluations

Les données sont devenues un élément central de la gestion des programmes publics complexes. Elles permettent de mettre en évidence les tendances, de mieux comprendre les impacts et d’identifier la nécessité d’ajuster les politiques. Pour les Institutions supérieures de contrôle des finances publiques (ISC), la question n’est donc plus de savoir si l’analyse des données doit être utilisée dans les audits de performance et les évaluations. L’enjeu principal est plutôt de déterminer comment planifier, préparer et intégrer l’analyse des données dans le travail d’audit de manière à ce qu’elle soit guidée par les questions d’audit et contribue à une meilleure compréhension, à des recommandations plus convaincantes et, en fin de compte, à un impact plus important.

Windmill park in espel, netherlands, with a boat among renewable energy turbines
Utilisation de l’IA et de l’analyse de données dans le cadre d’un audit de performance visant à identifier les chevauchements entre les politiques d’efficacité énergétique 

Début 2026, la Cour des comptes des Pays-Bas a publié un rapport sur l’utilisation des deniers publics pour financer des mesures d’économie d’énergie tant volontaires qu’obligatoires. Pour mener à bien cet audit, nous nous sommes largement appuyés sur l’IA afin d’analyser les données et de mettre en évidence les chevauchements entre les mesures incitatives et les mesures obligatoires. Dans cet article, nous expliquons comment nous avons abordé ce sujet d’audit et comment nous avons utilisé l’IA.

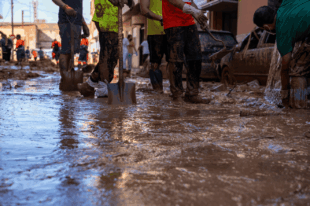
Données ouvertes et analyse géospatiale basée sur l’IA : étendre l’évaluation des risques liés aux aides d’urgence post-inondations à l’ensemble de la population

Le 29 octobre 2024, une DANA — acronyme espagnol désignant une dépression atmosphérique isolée de haute altitude se formant au-dessus de la mer Méditerranée — a provoqué des crues soudaines catastrophiques dans toute la province de Valence, en Espagne. En l’espace de quelques heures, plusieurs communes ont enregistré des précipitations extrêmes équivalentes au volume total des précipitations d’une année entière, avec des pics atteignant 771 litres par mètre carré. Ces inondations ont dévasté des villes entières, laissé des milliers de personnes bloquées, endommagé plus de 60 000 logements, détruit plus de 130 000 véhicules et fait 230 victimes.

Innovation en matière d’audit de performance pour renforcer la transparence, la bonne gouvernance et la lutte contre la corruption au sein de la Cour des comptes du Viêt-Nam

À l’heure actuelle, les pays du monde entier sont soumis à une pression considérable pour renforcer la gouvernance publique, atteindre les Objectifs de développement durable des Nations Unies et respecter leurs engagements en matière de prévention et de lutte contre la corruption, le gaspillage et d’autres pratiques néfastes. Dans ce contexte, l’objectif de développement durable n° 16 souligne l’importance de renforcer la transparence, la bonne gouvernance et la lutte contre la corruption sous toutes ses formes. Parallèlement, la Déclaration d’Abou Dhabi de l’Organisation internationale des Institutions supérieures de contrôle des finances publiques (INTOSAI) met également l’accent sur le rôle des Institutions supérieures de contrôle des finances publiques (ISC) dans la prévention et la lutte plus efficaces contre la corruption, et le renforce.

La transformation des audits de performance : l’innovation en matière d’audit axée sur la technologie du Contrôleur et Auditeur général de l’Inde

La complexité croissante de la gouvernance numérique a profondément bouleversé le paysage de l’audit. Les Institutions supérieures de contrôle des finances publiques (ISC) sont aujourd’hui confrontées à des volumes considérables de documents financiers et à des architectures de programmes en constante évolution, qui mettent à rude épreuve les méthodes d’audit traditionnelles. Les contrôles par échantillonnage et les méthodologies classiques d’analyse des données s’avèrent de plus en plus insuffisants pour détecter les risques systémiques, les relations cachées et les défaillances de gouvernance inhérentes aux systèmes numériques interconnectés.

Préparer les effectifs d’audit au numérique : Leçons tirées de la mise en œuvre de l’IA agentique au Contrôle fédéral des finances suisse

L’intégration de l’intelligence artificielle (IA) dans le secteur public a atteint un stade où les Institutions supérieures de contrôle des finances publiques (ISC) ne peuvent plus la considérer comme une question lointaine ou expérimentale. Les applications émergentes de l’IA agentique commencent à redéfinir le travail des services de connaissances spécialisés, y compris l’audit. Le rythme de cette évolution, porté à la fois par l’adoption commerciale dans le secteur privé et par l’évolution rapide des normes techniques ouvertes, rend cette technologie pertinente pour l’audit public dès aujourd’hui, et non plus à un moment indéterminé dans le futur.

L’innovation dans les processus d’audit de performance à la lumière des technologies modernes

Le secteur de l’audit est confronté à des défis pour s’adapter aux changements sans précédent, tant au niveau des perspectives que des outils, induits par les technologies contemporaines résultant des progrès technologiques et du recours croissant aux outils d’intelligence artificielle. L’environnement informatique n’est plus simplement un moyen auxiliaire permettant d’améliorer la qualité de l’audit ; il est devenu le principal moteur de la redéfinition du concept d’audit, comme l’affirme l’INTOSAI dans ses prises de position professionnelles, qui préconisent le développement d’outils et de méthodes d’audit afin d’aligner la pratique professionnelle sur l’environnement numérique. Cela a incité l’Autorité pour la responsabilité de l’État d’Égypte (ASA), en tant que présidente de l’Organisation, à s’engager rapidement dans cette voie en proposant des initiatives pionnières, telles que l’Initiative Maat, qui a été inscrite à l’ordre du jour du 25ème INCOSAI à Charm el-Cheikh, en octobre 2025. Cette initiative incarne une vision contemporaine qui reflète l’importance du recours à l’intelligence artificielle dans le développement des travaux d’audit, en particulier dans le cadre des audits de performance qui visent à évaluer les résultats des entités publiques afin de vérifier l’efficacité des dépenses publiques, soutenant ainsi la gouvernance et la protection des fonds publics.

Gouvernance numérique et innovation technologique dans les audits de performance

Le domaine de l’audit de performance passe actuellement d’évaluations rétrospectives manuelles à des analyses prospectives en temps réel, sous l’effet de l’intégration de technologies telles que le Big Data, l’intelligence artificielle (IA) et la modélisation prédictive, qui redéfinissent l’efficacité et l’efficience de la fonction d’audit. Alors que les institutions publiques s’appuient de plus en plus sur des systèmes fondés sur les données pour prendre leurs décisions, la complexité des cadres de gouvernance s’accroît également, ce qui souligne la nécessité d’un contrôle plus rigoureux de ces institutions afin de renforcer la transparence, la responsabilité et la confiance du public (Agostino, Lourenco & Jorje, 2025). La transformation numérique s’est généralisée tant dans le secteur public que dans le secteur privé, entraînant la production d’énormes volumes de données structurées et non structurées qui ne peuvent être analysées efficacement à l’aide des seules approches d’audit conventionnelles (Basuki, Atarwaman & Layn, 2025). Par conséquent, le besoin d’innovation en matière d’audit de performance est devenu plus pressant que jamais, nécessitant le développement de nouveaux outils et de nouvelles techniques adaptés à la dynamique de l’écosystème informationnel moderne.