Tag: Fachartikel

Filter By:
Sort By:
ORKB Myanmar: stärkere Mechanismen bei Prüfungen der Rechnungsführung für eine bessere öffentliche Finanzverwaltung

Vor dem Hintergrund der laufenden politischen, wirtschaftlichen, sozialen und administrativen Reformen in Myanmar steigen die Erwartungen der Öffentlichkeit, was die wirksame Nutzung der Ressourcen im bürgerschaftlichen Eigentum sowie die solide öffentliche Finanzverwaltung durch die Regierung anbelangt.

Die Rolle der ORKB in der saudi-arabischen Finanzaufsicht: Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Mittel

Derzeit durchläuft die Buchhaltung im öffentlichen Sektor des Königreichs Saudi-Arabien einen tiefgreifenden Wandel, weg vom Prinzip der Zahlungswirksamkeit hin zur vollständig periodengerechten Rechnungslegung. Die Umstellung bildet eine der strategischen Säulen der Vision 2030, die groß angelegte Investitionsprojekte umfasst. Angesichts dieses Wandels müssen sich Prüfungen der Rechnungsführung zu proaktiven Instrumenten entwickeln, die Risiken ermitteln und dazu beitragen, öffentliche Mittel auf die Prioritäten der Bürgerinnen und Bürger auszurichten, anstatt lediglich passive Rechnungsabschlussprüfungen darzustellen. Als Reaktion auf diese Veränderungen nahm die Oberste Rechnungskontrollbehörde Saudi-Arabien (General Court of Audit; GCA) eine zunehmend strategische Rolle bei der Stärkung der Finanzaufsicht und der öffentlichen Rechenschaftspflicht ein.

Das Benfordsche Gesetz als Hilfsmittel für Prüfungsplanung und Kontrolle: eine Analyse der Ausgaben auf Gemeindeebene

Diese Studie präsentiert einen praktischen Anwendungsfall des Benfordschen Gesetzes auf die Ausgabendaten zweier griechischer Gemeinden, Messini und Trifylia. Dabei sollte bewertet werden, inwieweit diese Finanztransaktionen den erwarteten Ziffernverteilungen gemäß dem Benfordschen Gesetz entsprechen. Das primäre Ziel besteht darin, den Nutzen des Benfordschen Gesetzes als Hilfsmittel für Verfahren der staatlichen Finanzkontrolle zu bewerten und festzustellen, ob es Warnsignale aufzeigen kann, die dann weitere Nachforschungen veranlassen.

Prüfungen Bürgerinnen und Bürgern näherbringen: Prüfberichte ansprechender und relevanter gestalten

Rechnungskontrollbehörden fungieren in verschiedensten Gesellschaften auf der ganzen Welt als Hüterinnen von Transparenz und Rechenschaftspflicht. Doch viel zu lange waren ihre Tätigkeiten in schwer verständlicher Sprache, rechtlichen Verweisen und Fachjargon verpackt, wodurch sie für die breite Öffentlichkeit großteils unzugänglich wurden. Obwohl Prüfberichte Erkenntnisse enthalten, die jede Bürgerin bzw. jeden Bürger betreffen können – von Verspätungen im öffentlichen Verkehr bis hin zu Mängeln im Gesundheitswesen –, lesen die meisten Menschen sie nie. In einer Zeit, in der Informationen sofort verfügbar, visuell aufbereitet und emotional ansprechend sein sollen, müssen Rechnungskontrollbehörden weltweit überdenken, wie sie ihre Arbeit präsentieren.

Auswirkungen der staatlichen Nutzung von Treuhandfonds und Fonds auf die finanzielle Rechenschaftspflicht: Erfahrungsbericht aus Manitoba

Regierungen können weltweit verschiedene Finanzstrukturen schaffen, bei denen Mittel getrennt, für bestimmte Zwecke auf die Seite gelegt und im Namen anderer Parteien verwaltet werden. Diese Strukturen können die Form verschiedener Treuhandfonds, Fonds und Sonderkontenannehmen. Obwohl sie alternative Finanzierungsmechanismen bieten, die unter bestimmten Umständen vorteilhaft sind, können sie aus Sicht der Rechnungslegung sowie Finanzkontrolle auch Herausforderungen bergen.

Prüfung der Finanzberichterstattung: bewährte Verfahren und Auswirkungen auf die Segmentberichterstattung im öffentlichen Sektor

Die Offenlegung von Rechnungsabschlüssen gilt als wichtiges Element, das für mehr Transparenz sowie Rechenschaftspflicht sorgt und somit zur Korruptionsbekämpfung beiträgt. Prüfungen der Rechnungsführung durch Oberste Rechnungskontrollbehörden (ORKB) spielen eine wirkungsvolle Rolle bei der Prüfung dieser Offenlegungen. In diesem Beitrag befassen wir uns mit der Prüfung der Segmentberichterstattung im öffentlichen Sektor und stellen eine Fallstudie zu diesen Offenlegungen – einem wichtigen Aspekt zur Erhöhung von Transparenz und Rechenschaftspflicht – vor.

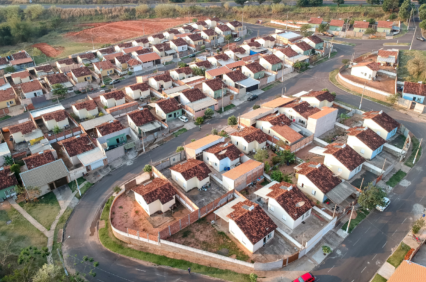
Prüfung der Ausgaben im Rahmen der nationalen Wohnbauinitiative Brasiliens: Erkenntnisse für die Gewährleistung von Rechenschaftspflicht bei der Zuweisung und Verwendung staatlicher Gelder

Während Prüfungen der Rechnungsführung im Hinblick auf Staatsausgaben einen Eckpfeiler staatlicher Rechenschaftspflicht bilden, entzieht sich eine entscheidende Dimension der öffentlichen Finanzen oft einer gleichwertigen Prüfung: Einnahmeausfälle durch steuerliche Begünstigungen. In den Jahren 2023/2024 führte die Oberste Rechnungskontrollbehörde Brasilien (ORKB Brasilien), vom Portugiesischen auch kurz TCU, eine Prüfung der steuerlichen Begünstigungen auf Bundesebene durch, bei der erhebliche Governance-Lücken und Risiken für die steuerpolitische Nachhaltigkeit aufgedeckt wurden.

Q4 2025
ORKB-Unabhängigkeit in Nepal: Erfolge und Herausforderungen

Die Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) wird definiert als die Fähigkeit, Aufgaben objektiv sowie wirksam zu erfüllen, und der Schutz vor äußeren Einflüssen. Diese Unabhängigkeit oder ein erforderliches Maß an Unabhängigkeit muss in der Verfassung verankert sein, Einzelheiten können in Gesetzen festgelegt werden und ein unabhängiges Prüfungsmandat muss gewährleistet sein (Deklaration von Lima 1977). Organisatorische Unabhängigkeit bezieht sich auf finanzielle und betriebswirtschaftlich-administrative Autonomie (Deklaration von Mexiko, 2007). Sie wird durch die Anwendung wichtiger Grundsätze, verschiedener Mittel und Schutzmaßnahmen, welche Rechenschaftspflicht fördern und Transparenz gewährleisten, erreicht.

Institutionelle Weiterentwicklung hin zu einer wahrlich spezialisierten und unabhängigen ORKB: Wie die ORKB Mosambik zu einer Referenz für Sonderprüfungen wurde und ihre Zukunftsaussichten

Die Oberste Rechnungskontrollbehörde (ORKB) Mosambik ist weiterhin im Rahmen eines aus der Kolonialzeit stammenden Hybridmodells tätig, das dem rechtsprechenden Modell ähnelt. Das Verwaltungsgericht Mosambik (Tribunal Administrativo, TA) vereint drei verschiedene Gerichte, die durch ihre jeweiligen Kammern vertreten sind, in einer einzigen Organisation. Die Erste und Zweite Kammer befassen sich jeweils mit Verwaltungsverfahren sowie Steuer- und Zollverfahren. Die Dritte Kammer nimmt die Aufgaben einer ORKB wahr. Trotz einer sichtbaren und stetigen institutionellen Weiterentwicklung in den letzten Jahren war das größte Hemmnis für Fortschritt die hybride Struktur. Diese Struktur bildet ein Hindernis für die organisatorische, finanzielle und funktionale Unabhängigkeit der Institution, die gemäß der Deklaration von Lima aus dem Jahr 1977 den Grundstein für das wirksame Funktionieren einer ORKB darstellt. Folglich gibt es in Mosambik keine voll funktionsfähige ORKB, die den Empfehlungen der Vereinten Nationen (VN), der INTOSAI und den international bewährten Verfahren entspricht.

Prüfung sensibler staatlicher Stellen: die richtige Balance zwischen Transparenz und Sicherheit

Die Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) ist ein wesentliches Element, um die Wirksamkeit der staatlichen Finanzkontrolle zu gewährleisten. Sie stellt sicher, dass Prüfungsergebnisse objektiv, glaubwürdig und frei von äußeren Einflüssen sind. Unabhängigkeit stärkt das Vertrauen der Öffentlichkeit in das Prüfungsverfahren und festigt staatliche Rechenschaftspflichtmechanismen. Bei der Prüfung sensibler staatlicher Stellen, zum Beispiel nationaler Sicherheitsbehörden, kann die Unabhängigkeit von ORKB jedoch vor erhebliche Herausforderungen gestellt werden.

Unabhängigkeit des BPK stärken: strategische Planung, digitale Innovation und institutionelle Integrität nutzen

Unabhängigkeit ist nicht nur ein theoretisches Prinzip für die Leitung staatlicher Finanzkontrollbehörden, sondern eine absolute Voraussetzung, um eine glaubwürdige staatliche Rechenschaftspflicht zu erzielen. Unabhängigkeit bildet die primäre Grundlage der INTOSAI-P 10. Aus den INTOSAI-P 10 geht klar hervor, dass die ORKB Indonesien nur dann objektiv und wirksam sein kann, wenn sie unabhängig von den überprüften Stellen sowie vor äußeren Einflüssen geschützt ist. Das Vertrauen der Öffentlichkeit ist das höchste Gut für jede staatliche Institution. Dieses Vertrauen entspringt einem grundlegenden Prinzip: Unabhängigkeit, d. h. der Freiheit, objektiv, ehrlich und frei von Druck irgendwelcher Parteien tätig zu sein. Die Unabhängigkeit des BPK ist die wichtigste Grundlage dafür, dass Prüfungsergebnisse anerkannt werden, Vertrauen genießen und einen echten Einfluss auf die Verbesserung der staatlichen Finanzverwaltung haben.

25 Jahre In Französisch-Polynesien: Anerkannte Präsenz Und Unabhängigkeit

Die im Jahr 1990 gegründete Übersee-Rechnungskontrollbehörde Französisch-Polynesien hat ihren Sitz seit 2000 in Papeete (Tahiti). Als Oberste Rechnungskontrollbehörde (ORKB) geht sie seitdem ihren Rechtsprechungs- und Prüftätigkeiten nach. Mit insgesamt 13 Mitarbeiterinnen und Mitarbeitern, sechs davon Richterinnen und Richter, trägt sie dazu bei, Bürgerinnen und Bürger zu informieren sowie die lokale öffentliche Verwaltung zu verbessern.

Ein Bündnis als Motor für Veränderung und Einbindung des Parlaments in die Forderung der ORKB Belize nach mehr Unabhängigkeit

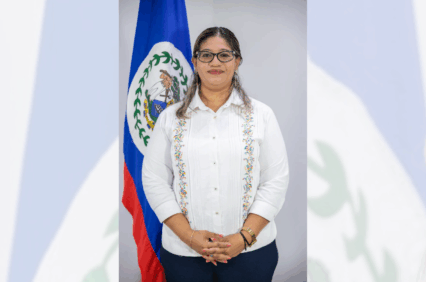
Die ORKB Belize ist keine komplett unabhängige Institution. Obwohl ihr gesetzlicher Auftrag die Durchführung von Prüfungen nach Bedarf vorsieht, ist die Behörde bei der Einstellung von Personal und der Genehmigung des Budgets auf die jeweiligen Fachministerien angewiesen. Im März 2025 wurde ich zur neuen Präsidentin der ORKB Belize ernannt. Ich habe die ersten sechs Monate meiner Amtszeit Sensibilisierungsveranstaltungen mit verschiedenen Stakeholdern gewidmet, um eine Diskussion darüber anzustoßen, warum die ORKB Belize ihre Unabhängigkeit stärken sollte.

Die Unabhängigkeit der Obersten Rechnungskontrollbehörde: Herausforderungen und Chancen

Das Thema Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) steht angesichts komplexer und miteinander verflochtener geopolitischer, wirtschaftlicher und ökologischer Veränderungen sowie Krisen wieder im Mittelpunkt des Interesses – mehr als je zuvor. In einer Zeit, in der unabhängige und wirksame Aufsichtsinstitutionen dringend benötigt werden, insbesondere angesichts des stetigen Anstiegs staatlicher Ausgaben und der Zunahme der Staatsverschuldung bei gleichzeitig begrenztem Einnahmenzuwachs, sehen sich diese Institutionen einem Druck ausgesetzt, der ihre Unabhängigkeit untergräbt sowie ihre Fähigkeit, die ihnen übertragenen Aufgaben zu erfüllen, negativ beeinträchtigt. Dieser Druck äußert sich auf verschiedene Arten, beispielsweise durch Budgetkürzungen oder fehlende Bereitstellung ausreichender Ressourcen für die Ausführung ihrer Tätigkeiten, durch Einflussnahme auf ihre Programme und Ergebnisse sowie in einigen Fällen durch Entlassung von Amtsträgerinnen und -trägern oder Verzögerungen bei deren Ernennung.

Unabhängigkeit stärken durch operative Abläufe: Erfahrungen der Rechnungskontrollbehörde des Bundesstaats Goiás

Die Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) gilt weithin als Eckpfeiler einer wirksamen öffentlichen Aufsicht. In der Deklaration von Lima¹ (INTOSAI-P 1) wurde betont, dass ORKB „ihre Aufgaben nur dann objektiv und wirkungsvoll erfüllen können, wenn sie von der überprüften Stelle unabhängig gestellt und gegen Einflüsse von außen geschützt sind“. Aufbauend auf diesem Grundsatz hat die Rechnungskontrollbehörde des brasilianischen Bundesstaats Goiás (Tribunal de Contas do Estado de Goiás; TCE-GO) Investitionen getätigt, um die ISSAI-Grundsätze in konkrete operative Abläufe zu übertragen. Diese Bemühungen zielten nicht nur auf die Verbesserung der methodischen Qualität ab, sondern auch auf die Wahrung der praxisbezogenen Unabhängigkeit, um sicherzustellen, dass die Aufsichtstätigkeiten politischem, wirtschaftlichem sowie institutionellem Druck standhalten.

Unabhängigkeit durch Führung

Seit ihrer Verabschiedung im Jahr 2007 ist die Deklaration von Mexiko über ORKB-Unabhängigkeit ein Meilenstein für die Stärkung der Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) weltweit. Durch die Festlegung von acht Grundsätzen wurde ein globaler Konsens etabliert: Unabhängigkeit ist unerlässlich für eine glaubwürdige staatliche Finanzkontrolle.

Stärkung der ORKB-Unabhängigkeit: globaler Fortschritt und die Erfahrung Saudi-Arabiens

Oberste Rechnungskontrollbehörden (ORKB) spielen eine entscheidende Rolle, wenn es darum geht, öffentliche Ressourcen zu schützen, Regierungen zur Rechenschaft zu ziehen sowie Transparenz in der Verwaltung öffentlicher Gelder zu fördern. Ein Schlüssel zur Erfüllung dieser Rolle ist, dass sie unabhängig von unzulässigen äußeren Einflüssen sind, was ihnen ermöglicht, Prüfungen objektiv und glaubwürdig durchzuführen. Wie in den Leitfäden der INTOSAI betont wird, zeigen die Tätigkeiten von ORKB die größte Wirkung, wenn sie vor äußerer Einflussnahme geschützt sind und ohne Einschränkungen Strategien entwickeln, notwendige Informationen einholen sowie Erkenntnisse veröffentlichen können (INTOSAI, 2019). Politischer Einfluss, beschränkte Budgets und eingeschränkter Zugang zu Unterlagen können die Qualität der Prüfungen sowie das Vertrauen der Öffentlichkeit untergraben. Dieser Beitrag analysiert, wie die Oberste Rechnungskontrollbehörde Saudi-Arabien (General Court of Audit; GCA) unabhängigkeitsbezogene Herausforderungen mithilfe robuster Rechtsrahmen und disziplinierten Vollzugs erfolgreich gemeistert hat. Daraus lassen sich praktische Erkenntnisse ableiten, die andere ORKB annehmen können, um ihre Unabhängigkeit zu stärken sowie damit die Regierungsführung und das Vertrauen der Öffentlichkeit zu verbessern.

Unabhängigkeit in der staatlichen Finanzkontrolle

Unabhängigkeit ist der Grundstein einer wirksamen staatlichen Finanzkontrolle. In meiner Funktion als Auditor General Westaustraliens ist Unabhängigkeit nicht nur ein Konzept, sondern eine Praxis, die jeder von uns durchgeführten Prüfung zugrunde liegt. Diese Unabhängigkeit gewährleistet, dass unsere Prüfungen ohne Einflussnahme oder Einmischung durchgeführt werden, wodurch das Vertrauen des Parlaments und der Öffentlichkeit aufrecht bleibt.

Der Weg der ORKB Indonesien zur Sicherung ihrer Unabhängigkeit

Die Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) gilt seit Langem als Fundament für die Gewährleistung von Glaubwürdigkeit und Wirksamkeit in der staatlichen Finanzkontrolle. Seit der Verabschiedung der Deklaration von Lima im Jahr 1977 besteht weltweite Einigkeit darüber, dass ORKB ihre Kontrollfunktion ohne ein hohes Maß an Unabhängigkeit, das sowohl formal garantiert als auch praktisch ausgeübt wird, nicht wirksam erfüllen können. Unabhängigkeit hat nicht nur eine formale Funktion, sondern auch eine normative Bedeutung, da sie die Rechenschaftspflicht der Regierungen gegenüber den Bürgerinnen und Bürgern untermauert sowie zu dem übergeordneten Ziel der institutionellen Stärkung beiträgt, wie in den nachhaltigen Entwicklungszielen der Vereinten Nationen, insbesondere in Ziel 16 zu Frieden, Gerechtigkeit und starken Institutionen, formuliert ist.

Stärkung der Unabhängigkeit: Fidschis Weg zu einem modernen Finanzkontrollgesetz

Die Unabhängigkeit von Obersten Rechnungskontrollbehörden (ORKB) ist fundamental für die Gewährleistung von Rechenschaftspflicht, Transparenz und guter Führung im öffentlichen Sektor. Für die ORKB Fidschi stand dieser Grundsatz im Zentrum eines langen und entschlossenen Weges hin zur Modernisierung des Rechtsrahmens, der ihre Tätigkeiten leitet. Die Verabschiedung des Finanzkontrollgesetzes 2025 bildet einen historischen Meilenstein, der Beharrlichkeit, Zusammenarbeit und Engagement für die Bewahrung der Unabhängigkeit der ORKB Fidschi widerspiegelt. Das Finanzkontrollgesetz 2025 trat im Mai 2025 in Kraft.

Bewahrung der Unabhängigkeit: Erfolge und Herausforderungen der Königlichen Obersten Rechnungskontrollbehörde Bhutan

Oberste Rechnungskontrollbehörden (ORKB) sind von entscheidender Bedeutung für gute Regierungsführung, Rechenschaftspflicht und Transparenz. In Bhutan prüft die Königliche Oberste Rechnungskontrollbehörde (Royal Audit Authority; RAA) öffentliche Mittel. Ihre Wirksamkeit beruht dabei in entscheidendem Ausmaß auf ihrer Unabhängigkeit von politischem, wirtschaftlichem oder institutionellem Druck. Dieser Beitrag befasst sich mit den praktischen Erfahrungen der ORKB Bhutan, beleuchtet ihre Erfolge bei der Bewahrung ihrer Unabhängigkeit sowie die anhaltenden Herausforderungen, mit denen sie konfrontiert ist. Hierfür werden Erkenntnisse aus offiziellen Publikationen, Peer Reviews und konkreten Prüfungsfällen herangezogen.