Tag: مقالات مميزة

Filter By:
Sort By:
الحوكمة الرقمية والابتكار التكنولوجي في عمليات تدقيق الأداء

ينتقل مجال تدقيق الأداء من التقييمات اليدوية بأثر رجعي إلى التحليل في الوقت الحقيقي والتحليل المستقبلي بسبب دخول تقنيات مثل البيانات الضّخمة والذّكاء الاصطناعي والنمذجة التنبؤية، ممّا يعيد تشكيل كفاءة وظيفة التدقيق وفعاليّتها. ومع اعتماد المؤسّسات العامة بشكل متزايد على النظم القائمة على البيانات في صنع القرار، يزداد تعقيد أطر الحوكمة أيضاً للتأكيد على الحاجة إلى المزيد من التدقيق في مثل هذه المؤسّسات لتعزيز الشفافيّة والمساءلة وثقة الجمهور (Agostino, Lourenco & Jorje, 2025). وانتشر التحوّل الرقمي في كل من القطاعين العام والخاص، الأمر الذي أدّى إلى كميّات هائلة من البيانات المنظّمة وغير المنظّمة التي لا يمكن تحليلها بفعاليّة باستخدام أساليب التدقيق التقليدية وحدها (Basuki, Atarwaman & Layn, 2025). لذلك برزت الحاجة إلى الإبداع في مجال تدقيق الأداء أكثر من أي وقت مضى، ممّا يدعو إلى تطوير أدوات وتقنيات جديدة تتناسب مع ديناميكيات المنظومة الحديثة للمعلومات.

الابتكار في عمليات تدقيق الأداء في ضوء التكنولوجيات الحديثة

يواجه مجال التدقيق تحديات في مواكبة التغيرات غير المسبوقة في المقاربات والأدوات التي أسفرت عنها التكنولوجيات المعاصرة الناجمة عن التقدم التكنولوجي والاعتماد المتزايد على أدوات الذّكاء الاصطناعي. ولم تعد بيئة تكنولوجيا المعلومات مجرّد أداة مساعدة لتحسين جودة التدقيق، بل باتت المحرّك الأساسي لإعادة تعريف مفهوم التدقيق، وفق ما أكّدت عليه الإنتوساي في إصداراتها المهنية التي تدعو إلى تطوير أدوات وأساليب التدقيق لمواءمة الممارسات المهنية مع البيئة الرقمية. ودفع هذا الامر الجهاز المركزي للمحاسبات، بصفته رئيس المنظمة، إلى التحرّك بسرعة في هذا الاتجاه من خلال طرح مبادرات رائدة، مثل مبادرة ماعت، التي وُضِعَت على جدول أعمال الإنكوساي الخامس والعشرين في شرم الشيخ في أكتوبر/تشرين الأول 2025. وتمثّل هذه المبادرة رؤية معاصرة تعكس أهمية الاستفادة من الذّكاء الاصطناعي في تطوير أعمال التدقيق، لاسيّما في ما يتعلّق بعمليات تدقيق الأداء التي تركّز على تقييم أداء الجهات الحكومية للتحقّق من كفاءة الإنفاق العام، وتالياً دعم الحوكمة وحماية الأموال العامة.

التحضير لمجموعة عمل للتدقيق الرقمي: الدروس المستفادة من تطبيق الذّكاء الاصطناعي في مكتب التدقيق الفيدرالي السويسري

بلغ دمج الذّكاء الاصطناعي في القطاع العام نقطة لم يعد بوسع الأجهزة العليا للرقابة المالية والمحاسبة عندها التعامل معه باعتباره مسألة بعيدة أو تجريبيّة. وبدأت التطبيقات الناشئة للذّكاء الاصطناعي الوكيل في إعادة تشكيل عمل خدمات المعرفة المهنية، بما في ذلك التدقيق. والواقع أنَّ وتيرة هذا التطور، مدفوعاً بالاعتماد التجاري من القطاع الخاص والتطور السريع للمعايير الفنية المفتوحة، تجعل التكنولوجيا ذات صلة بالتدقيق العام اليوم وليس في مرحلة ما في المستقبل.

التحوّل في عمليات تدقيق الأداء: المراقب والمدقق العام لابتكار التدقيق القائم على التكنولوجيا في الهند

أدّى التعقيد المتزايد للحوكمة الرقمية إلى إعادة تشكيل مشهد التدقيق بشكل أساسي. وتواجه الأجهزة العليا للرقابة المالية والمحاسبة اليوم سجلات مالية ضخمة، وبنية برامج سريعة التطوّر تفرض ضغوطاً شديدة على أساليب التدقيق التقليدية. والواقع أنَّ التدقيق القائم على العيّنات، ومنهجيات تحليل البيانات التقليدية باتت غير كافية على نحو متزايد لكشف المخاطر النظامية، والعلاقات الخفيّة، وإخفاقات الحوكمة المتأصّلة في النظم الرقمية المترابطة.

الابتكار في تدقيق الأداء لتعزيز الشفافية والحوكمة الرشيدة ومكافحة الفساد في مكتب التدقيق في حسابات الدولة في فيتنام

تواجه البلدان في مختلف أنحاء العالم راهناً ضغوطاً كبيرة لحملها على تعزيز الحوكمة العامة، وتحقيق أهداف التنمية المستدامة للأمم المتحدة، والوفاء بالالتزامات بمنع ومكافحة الفساد والهدر وغير ذلك من الممارسات السلبية. في هذا السياق، يسلّط الهدف 16 من أهداف التنمية المستدامة الضوء على أهمية تعزيز الشفافيّة، والحوكمة الرشيدة، ومكافحة الفساد بأشكاله كافّة. في الوقت نفسه، يؤكّد إعلان أبو ظبي الصادر عن الإنتوساي أيضاً على الدور الذي تضطلع به الأجهزة العليا للرقابة المالية والمحاسبة في منع الفساد ومكافحته على نحو أكثر فعالية، ويعزّز هذا الدور.

البيانات المفتوحة والتحليل الجغرافي المكاني القائم على الذكاء الاصطناعي: توسيع نطاق تقييم المخاطر لمنح الطوارئ في مرحلة ما بعد الفيضان ليشمل جميع السكان

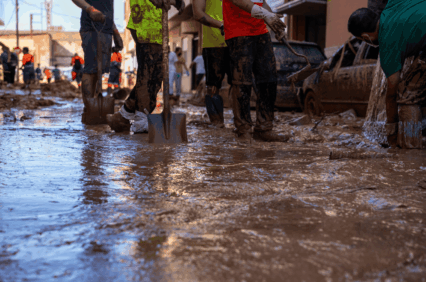
في 29 أكتوبر/تشرين الأول 2024، تسبّبت “DANA” – وهي اختصار أسباني لعبارة “منخفض جوي معزول فوق البحر الأبيض المتوسط” – في إحداث فيضانات مفاجئة كارثية عبر إقليم فالنسيا في أسبانيا. ففي غضون ساعات، تلقّت العديد من البلدات أمطاراً غزيرة تعادل متساقطات عام كامل، إذ بلغت ذروتها 771 ليتراً لكلّ متر مربع، مما أدّى إلى تدمير بلدات بأكملها، وترك الآلاف عالقين، وإلحاق الضرر بأكثر من 60,000 مسكن، وتدمير أكثر من 130,000 مركبة، ووقوع 230 ضحيّة.

Windmill park in espel, netherlands, with a boat among renewable energy turbines
استخدام الذكاء الاصطناعي وتحليل البيانات في تدقيق الأداء لتحديد التداخل بين سياسات كفاءة الطاقة 

مطلع عام 2026، نشر ديوان المحاسبة الهولندي تقريراً عن استخدام أموال المكلّفين لتمويل تدابير توفير الطاقة الطوعية والإلزامية على السواء. ولتنفيذ التدقيق، اعتمدنا بشكل كبير على الذّكاء الاصطناعي لتحليل البيانات وتحديد التداخل بين الحوافز والتدابير الإلزامية. وفي هذه المقالة، نشرح كيف قاربنا موضوع التدقيق وطريقة استخدامنا للذّكاء الاصطناعي.

إحداث فارق من خلال البيانات: كيف يعزّز تحليل البيانات عمليات تدقيق الأداء وتقييمه

باتت البيانات جزءاً لا يتجزّأ من إدارة البرامج العامة المعقّدة. فهي تساعد في تسليط الضوء على الاتّجاهات، وفهم التأثيرات بشكل أفضل، وتحديد الحاجة إلى تعديلات السياسة. وبالنسبة إلى الأجهزة العليا للرقابة المالية والمحاسبة، لم يعدّ السّؤال ما إذا كان ينبغي استخدام تحليل البيانات في عمليات تدقيق الأداء وتقييمه، بل باتت القضية الرئيسية تتلخّص في الطريقة التي يمكن بها تخطيط تحليل البيانات وإعداده ودمجه في أعمال التدقيق على النحو الذي يجعله مدفوعاً بأسئلة التدقيق ويساهم في التوصّل إلى مرئيات أفضل وتوصيات أكثر إقناعاً، وفي نهاية المطاف تأثير أكبر.

علم البيانات لقياس التكاليف التي يتكبّدها المرضى للنساء المصابات بسرطان الثّدي

ماذا تدفع النساء المصابات بسرطان الثّدي مقابل علاجهنّ؟ يشكّل تقديم إجابة دقيقة استناداً إلى البيانات المتاحة تحديّاً منهجيّاً كبيراً.

النُهُج المبتكرة في تدقيق الأداء: دروس مقارنة من الأجهزة العليا للرقابة المالية والمحاسبة

يخضع تدقيق الأداء لتحوّل كبير داخل مجتمع التدقيق العام الدولي. وتنتقل الأجهزة العليا للرقابة المالية والمحاسبة على نحو متزايد إلى ما هو أبعد من تقييمات كفاءة الاقتصاد التقليدية نحو أساليب أكثر تطوّراً وموجّهة نحو التقييم استناداً إلى تحليلات البيانات، وتقييم الأثر، وتحليل المخاطر، وصنع السّياسات القائمة على الأدلّة.

30 عاماً من الخبرة في تدقيق الأداء لمجلس التدقيق والتفتيش في كوريا: التطوير والإنجازات

يهدف تدقيق الأداء إلى تأمين مساءلة الحكومة من خلال النظر في العناصر الاقتصادية للأنشطة الحكومية وكفاءتها وفعاليتها. ورغم أنَّ الإنتوساي وضعت معايير عالمية للتدقيق، تظهر الأساليب المحدّدة لكيفية عمل كل جهاز أعلى للرقابة المالية والمحاسبة مراحل تطويرية مختلفة، وتختلف نتائج تدقيق الأداء باختلاف الخلفية التاريخية والإطار السياسي والإداري لكلّ منها.

تدقيق الأداء المتمحور حول المواطن: الدروس المستفادة من محكمة الحسابات الفيدرالية في البرازيل

وسّعت الأجهزة العليا للرقابة المالية والمحاسبة دورها على نحو متزايد إلى ما هو أبعد من الامتثال القانوني والانتظام الإداري لتحسين السّياسات العامة وجودة الخدمات المقدّمة إلى المجتمع. ورغم هذا التطوّر، لا يزال العديد من عمليات التدقيق يركّز على العمليات البيروقراطية، وهياكل الحوكمة، والمؤشّرات المؤسّسية، من دون أن تستوعب بشكل كامل الطريقة التي تؤثّر بها أوجه القصور في القطاع العام على الحياة اليومية للمواطنين.

الانقسام بين المركز والمحيط: تدقيق الأداء والتفكير في النظم في المدن الوسيطة في كوستاريكا

في السّنوات الأخيرة، برزت المدن الوسيطة كمحرّكات بالغة الأهمية للتنمية الإقليمية، ولكنَّ تقييم خدماتها العامة يفرض تحديات فريدة على الأجهزة العليا للرقابة المالية والمحاسبة. ولمعالجة هذه الفجوة، قام الجهاز الأعلى للرقابة المالية والمحاسبة في كوستاريكا بتطوير وتنفيذ منهجية مبتكرة لتدقيق الأداء مصمّمة خصيصاً لهذه المراكز الحضرية المتميّزة. ويعمل هذا الإطار المتخصّص على تعزيز تدقيق الأداء التقليدي من خلال دمج التقييم العملي للقيمة العامة، والإنصاف، والتنمية المستدامة في سياقات غير مركزية.

تعزيز القيمة العامة من خلال التدقيق المواضيعي: التعلّم المؤسّسي من تجربة مجلس التدقيق في جمهورية إندونيسيا

تؤدّي الأجهزة العليا للرقابة المالية والمحاسبة دوراً محورياً في تعزيز المساءلة والشفافيّة في أنظمة الحكم الديمقراطي. ومع تزايد تعقيد تحديات السّياسة العامة وترابطها، فمن المتوقّع ألا توفّر الأجهزة الضمانات حصراً بل أن تساهم أيضاً بصورة مباشرة أكثر في تحسين الحوكمة ونتائج التنمية المستدامة. وينعكس هذا التوقّع في مبدأ الإنتوساي 12، الذي يؤكّد على ضرورة أن تعمل الأجهزة على إيجاد القيمة وتحقيق فوائد ملموسة للمواطنين من خلال تعزيز المساءلة والشفافيّة وأداء القطاع العام (الإنتوساي، 2013). كما سلّطت المناقشات الدولية الضوء على الحاجة المتزايدة للأجهزة للتصدّي لتحديات الحوكمة الشّاملة عبر القطاعات والطويلة الأجل، بما في ذلك التنمية المستدامة وقدرة الحوكمة على التكيّف (مجلة الإنتوساي، 2021).

تقديرات مكتب المساءلة الحكومية الأمريكي بشأن الاحتيال: الخطوات الرئيسيّة تضمن قبول صنّاع القرار للنُهُج المبتكرة وفهمها بالكامل

على مدى السّنوات العديدة الماضية، قام مكتب المساءلة الحكومية الأمريكي بتقدير الاحتيال الذي تواجه حكومة الولايات المتحدة باستخدام أساليب صارمة ساهمت في إطلاع الكونغرس والجمهور الأمريكي والمتخصّصين في مكافحة الاحتيال على نطاق الاحتيال وتأثيره في البرامج الفيدرالية.

فوق السّطح: استخدام مرئيّات المجتمع والبيانات المكانية والتحقّق تحت الماء لتعزيز عمليات التدقيق البيئي

تواجه عمليات التدقيق البيئي، خصوصاً في المناطق البحرية المحميّة، تحديات في الحصول على أدلّة موثوقة لأنَّ الظروف البيئية غالباً ما تتطوّر تدريجياً ولا تنعكس بالكامل في سجلات المراقبة الروتينية. وقد تستلزم مثل هذه التحديات اتّباع نهج يتجاوز أساليب التدقيق التقليديّة.

IJGA Q2 2026 Cover Image for Issue_AR
Q2 2026
عمليات التدقيق المالي وآليات الحوكمة الرشيدة للأموال العامة

تُستخدم الأموال العامة لتمويل الأنشطة الحكومية وتوفير المنافع والخدمات العامة مثل الرعاية الصحيّة، والتعليم، والبنية التحتية، والدفاع، وبرامج الرعاية الاجتماعية. وتدير الجهات الحكومية هذه الأموال عادةً وهي تخضع لقواعد ورقابة صارمة لضمان استخدامها بالطريقة الأكثر ملاءمة. وتناقش الحوكمة الرشيدة، وخصوصاً ما يتعلّق بالأموال العامة، المبادئ والممارسات التي تضمن إدارة الموارد بشكل مناسب وواضح وبما يحقّق المصلحة العامة. وبشكل عام، تتضمن الحوكمة الرشيدة المبادئ الأساسيّة التالية:

عمليات التدقيق المالي وآليات الحوكمة الرشيدة للأموال العامة: تعزيز المساءلة والشفافيّة وثقة المواطن من خلال الرقابة وأفضل الممارسات

تعتمد الحوكمة الرشيدة على الإدارة الفعّالة والشفّافة للأموال العامة. وازدادت عمليات التدقيق المالي وآليات الرقابة أهمية مع ارتباط الثّقة العامة ارتباطاً وثيقاً بالمساءلة المالية. وتهدف عمليات التدقيق والآليات هذه إلى تحقيق غرضين رئيسيين هما الكشف عن الفساد وسوء الإدارة ومنعهما، فضلاً عن تعزيز الشفافيّة وتقوية المؤسّسات من أجل تحقيق فوائد ملموسة للمواطنين.

تنفيذ مبادئ الإدارة الاستراتيجية في القطاع العام: تجربة غرفة الحسابات في جمهورية أذربيجان

على مدى الأعوام العشرين أو الخمس وعشرين الماضية، كانت الإدارة الاستراتيجية مقبولة على نطاق واسع باعتبارها واحدة من طرق تحديث السياسة العامة. وتعكس الخطة الاستراتيجية لغرفة الحسابات للفترة 2021-2025، والتي تحدّد تطوير الغرفة في المدى الطويل، رؤيتها، ورسالتها، وقيمها الأساسيّة، ونتائجها ومخرجاتها، والأنشطة ذات الصلة. وقد جرى تطويرها استناداً إلى تقييمات الخبراء الدوليين وتوصياتهم، والممارسات التقدمية، و”دليل الإدارة الاستراتيجية للأجهزة العليا للرقابة المالية والمحاسبة”، ومبدأ الإنتوساي رقم 12 (قيمة ومنافع الأجهزة العليا للرقابة المالية والمحاسبة – إحداث الفارق في حياة المواطنين). وتشكّل الخطة الاستراتيجية خارطة طريق لعمليات غرفة الحسابات من عام 2021 إلى عام 2025، وهي تهدف إلى تقوية القدرات المؤسّسية وتعزيز دور التدقيق العالي الجودة في إدارة المالية العامة والإشراف عليها، من خلال زيادة المشاركة مع البرلمان والحكومة والمجتمع.

3D Isometric Flat  Illustration of Link Building, Mobile Applications Marketing
نموذج التدقيق القائم على الاستراتيجية: سفينة في بحر حكومي ديناميكي

ينصّ دستور جمهورية إندونيسيا على أنَّ مجلس التدقيق فيها هيئة مستقلّة، وهو ما يعكس إعلان ليما الصّادر عن الإنتوساي (1977)، والذي يؤكّد على أهمية الاستقلالية القانونية والتنظيمية والتشغيلية في ضمان المساءلة. غير أنَّ المشهد السياسي والمؤسّسي المتطوّر في إندونيسيا يفرض تحدّيات على هذا التفويض. وأطلقت العملية الانتقالية الرئاسية في عام 2024 دورة تنمية جديدة بموجب القانون 25/2004 الذي يلزم كل إدارة بإعداد خطة تنمية وطنية متوسّطة الأجل تتماشى مع خطة التنمية الوطنية الطويلة الأجل. واشتملت هذه العملية على إعادة هيكلة وزارية، وإنشاء هيئات جديدة، وإطلاق مبادرات رائدة، مثل برنامج الوجبات المغذّية المجانية، بما يعيد تشكيل ترتيبات الحوكمة وأولويات التدقيق.

تعزيز الحوكمة الرشيدة من خلال عمليات التدقيق المالي: التجربة الألبانية

الإشراف المالي الفعّال ركن أساسيّ من أركان الحوكمة الرشيدة. ويؤدّي جهاز الدولة الأعلى للرقابة المالية والمحاسبة في ألبانيا دوراً بالغ الأهميّة في حماية الموارد العامة، وتعزيز المساءلة، وتقوية الثّقة في المؤسّسات العامة. ويتناول هذا المقال النتائج الرئيسيّة لأنشطة التدقيق التي تولّاها الجهاز في عام 2023، ويقيّم تأثيرها على حوكمة القطاع العام، ويحدّد أفضل الممارسات التي يمكن تطبيقها عبر الأجهزة الأعضاء في الإنتوساي.