Tag: Audit-Innovation

Filter By:
Sort By:
Bürgerzentrierte Wirtschaftlichkeitsprüfung: Erkenntnisse der ORKB Brasilien

Oberste Rechnungskontrollbehörden (ORKB) haben ihre Rolle zunehmend über die Einhaltung von Rechtsvorschriften und die Ordnungsmäßigkeit der Verwaltung hinaus erweitert, um staatliche Maßnahmen sowie die Qualität der für die Gesellschaft erbrachten Leistungen zu verbessern. Trotz dieser Entwicklung konzentrieren sich viele Prüfungen nach wie vor auf bürokratische Verfahren, Governance-Strukturen und institutionelle Indikatoren, ohne vollständig zu erfassen, wie sich Mängel im öffentlichen Sektor auf das tägliche Leben der Bürgerinnen und Bürger auswirken.
30 Jahre Wirtschaftlichkeitsprüfung in der ORKB Korea: Entwicklungen und Erfolge

Wirtschaftlichkeitsprüfungen sollen die Rechenschaftspflicht von Regierungen gewährleisten, indem sie die Sparsamkeit, Wirtschaftlichkeit und Wirksamkeit staatlicher Tätigkeiten unter die Lupe nehmen. Trotz der Einführung universeller Normen für die Wirtschaftlichkeitsprüfung durch die INTOSAI lassen die spezifischen Arbeitsweisen der einzelnen ORKB auf unterschiedliche Entwicklungsstadien schließen. Die Ergebnisse ihrer Wirtschaftlichkeitsprüfungen variieren je nach ihrem jeweiligen historischen Hintergrund sowie den politischen und administrativen Rahmenbedingungen.

Wandel in der Wirtschaftlichkeitsprüfung: die technologiegestützte Prüfungsinnovation der ORKB Indien

Die zunehmende Komplexität der digitalen Verwaltung führte zu grundlegenden Veränderungen in der Prüfungslandschaft. Oberste Rechnungskontrollbehörden (ORKB) sind heute mit umfangreichen Finanzunterlagen und sich rasch weiterentwickelnden Programmarchitekturen konfrontiert, die herkömmliche Prüfungsmethoden an ihre Grenzen bringen. Stichprobenbasierte Prüfungen und konventionelle Datenanalysemethoden erweisen sich zunehmend als unzureichend, um systemische Risiken, verborgene Zusammenhänge und Verwaltungsversagen, das in miteinander vernetzten digitalen Systemen auftritt, aufzudecken.

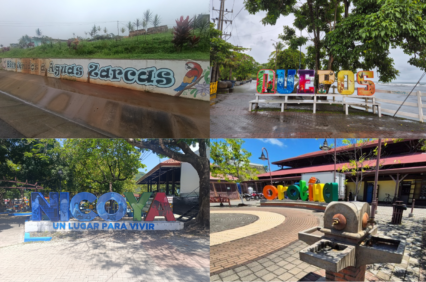
Die Kluft zwischen Zentrum und Peripherie: Wirtschaftlichkeitsprüfungen und Systemdenken in den mittelgroßen Städten Costa Ricas

In den letzten Jahren wurden mittelgroße Städte zu entscheidenden Triebkräften regionaler Entwicklung. Dennoch stellt die Bewertung ihrer öffentlichen Dienstleistungen Oberste Rechnungskontrollbehörden (ORKB) vor einzigartige Herausforderungen. Um diese Lücke zu schließen, entwickelte und implementierte die ORKB Costa Rica eine innovative Wirtschaftlichkeitsprüfungsmethode, die speziell auf diese besonderen städtischen Zentren zugeschnitten ist. Dieses spezialisierte Rahmenwerk erweitert die traditionelle Wirtschaftlichkeitsprüfung durch Einbeziehung einer pragmatischen Bewertung des öffentlichen Nutzens, der Gerechtigkeit und der nachhaltigen Entwicklung in dezentralen Kontexten.

Innovationen in Wirtschaftlichkeitsprüfungsverfahren angesichts moderner Technologien

Wirtschaftlichkeitsprüfungen stehen vor der Herausforderung, mit den beispiellosen Veränderungen von Perspektiven und Instrumenten Schritt zu halten, die durch moderne Technologien infolge des technologischen Fortschritts sowie durch die zunehmende Nutzung von KI-Tools hervorgerufen wurden. Die IT-Umgebung ist nicht mehr nur ein Hilfsmittel zur Verbesserung der Prüfungsqualität, sondern hat sich zum Haupttreiber für die Neudefinition des Konzepts „staatliche Finanzkontrolle“ entwickelt, wie die INTOSAI in ihren fachlichen Verlautbarungen bekräftigt. Diese befürworten die Entwicklung von Prüfungsinstrumenten und -methoden zur Anpassung der beruflichen Praxis an das digitale Umfeld. Dies veranlasste die ORKB Ägypten (Accountability State Authority; ASA) als Vorsitzende der Organisation dazu, zügig in diese Richtung voranzuschreiten und mit wegweisenden Initiativen wie der Maat-Initiative aufzuwarten. Diese wurde im Oktober 2025 auf die Tagesordnung des 25. INCOSAI in Sharm El-Sheikh gesetzt. Diese Initiative verkörpert eine moderne Vision und spiegelt die Bedeutung des KI-Einsatzes bei der Weiterentwicklung der Prüftätigkeiten wider, insbesondere im Hinblick auf Wirtschaftlichkeitsprüfungen, deren Schwerpunkt auf der Beurteilung der Leistung staatlicher Stellen liegt, um die Effizienz der Staatsausgaben zu überprüfen und dabei die Regierungsführung sowie den Schutz öffentlicher Gelder zu unterstützen.

Innovationen in der Wirtschaftlichkeitsprüfung zur Stärkung von Transparenz, guter Regierungsführung und Korruptionsbekämpfung in der ORKB Vietnam

Momentan stehen Länder auf der ganzen Welt unter erheblichem Druck, staatliches Handeln zu stärken, die Ziele für nachhaltige Entwicklung der Vereinten Nationen zu erreichen und ihre Verpflichtungen zur Prävention sowie Bekämpfung von Korruption, Verschwendung und sonstigen negativen Praktiken zu erfüllen. In diesem Zusammenhang hebt das nachhaltige Entwicklungsziel Nr. 16 hervor, wie wichtig es ist, Transparenz und gute Regierungsführung sowie alle Formen der Korruptionsbekämpfung zu fördern. Gleichzeitig betont und bekräftigt auch die Deklaration von Abu Dhabi der Internationalen Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) die wichtige Rolle von Obersten Rechnungskontrollbehörden (ORKB) bei der erfolgreichen Korruptionsprävention sowie -bekämpfung.

Data Science zur Erfassung der Selbstbehalte von Frauen mit Brustkrebs

Was zahlen Frauen mit Brustkrebs tatsächlich für ihre Behandlung? Eine solide auf den verfügbaren Daten beruhende Antwort zu geben stellt eine wesentliche methodische Herausforderung dar.

Innovative Ansätze in der Wirtschaftlichkeitsprüfung: Vergleich verschiedener Erkenntnisse aus Obersten Rechnungskontrollbehörden

Innerhalb der internationalen Gemeinschaft der staatlichen Finanzkontrolle erfahren Wirtschaftlichkeitsprüfungen derzeit einen tiefgreifenden Wandel. Oberste Rechnungskontrollbehörden (ORKB) gehen zunehmend über die traditionelle Beurteilung von Wirtschaftlichkeit, Effizienz und Wirksamkeit hinaus und wenden sich komplexeren, bewertungsorientierten Ansätzen zu, die auf Datenanalysen, Folgenabschätzungen, Risikoanalysen und evidenzbasierter Strategiegestaltung beruhen.

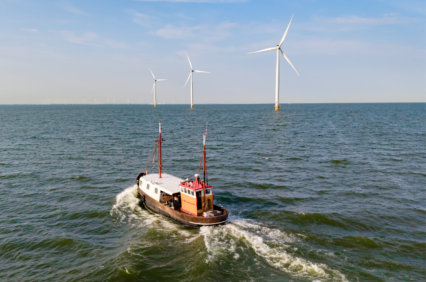
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Einsatz von KI und Datenanalyse bei einer Wirtschaftlichkeitsprüfung zur Ermittlung von Überschneidungen zwischen Energieeffizienzmaßnahmen

Anfang 2026 veröffentlichte die ORKB der Niederlande einen Bericht über die Verwendung von Steuergeldern zur Finanzierung freiwilliger wie auch verpflichtender Energiesparmaßnahmen. Bei der Prüfung stützten wir uns stark auf KI, um Daten zu analysieren sowie Überschneidungen zwischen Anreizen und verpflichtenden Maßnahmen abzubilden. In diesem Beitrag erläutern wir, wie wir an das Prüfungsthema herangegangen sind und wie KI dabei zum Einsatz gekommen ist.

Mit Daten einen Unterschied machen: Wie Datenanalyse Wirtschaftlichkeitsprüfungen und -bewertungen verbessert

Daten sind zu einem zentralen Bestandteil in der Verwaltung komplexer staatlicher Programme geworden. Sie helfen dabei, Trends aufzuzeigen, Auswirkungen besser zu verstehen und zu erkennen, wenn Maßnahmen angepasst werden müssen. Für Oberste Rechnungskontrollbehörden (ORKB) stellt sich daher nicht mehr die Frage, ob Datenanalysen bei Wirtschaftlichkeitsprüfungen und -bewertungen zur Anwendung kommen sollten. Vielmehr geht es darum, wie Datenanalysen so geplant, vorbereitet und in die Prüftätigkeit eingebunden werden können, dass sie sich an den Prüfungsfragen orientieren sowie zu besseren Erkenntnissen, überzeugenderen Empfehlungen und letztlich zu einer größeren Wirkung beitragen.

Steigerung des öffentlichen Nutzens durch thematische Prüfungen: institutionelles Lernen aus den Erfahrungen des BPK

Oberste Rechnungskontrollbehörden (ORKB) spielen eine entscheidende Rolle bei der Stärkung von Rechenschaftspflicht und Transparenz in demokratischen Regierungssystemen. Da die Herausforderungen der öffentlichen Politik immer komplexer und vernetzter werden, wird von ORKB erwartet, dass sie nicht nur prüfen, sondern auch direkter zur Verbesserung der Regierungsführung sowie zu Ergebnissen im Bereich nachhaltige Entwicklung beitragen. Diese Erwartung spiegelt sich in INTOSAI-P 12 wider, in dem betont wird, dass ORKB durch stärkere Rechenschaftspflicht, Transparenz und Leistungsfähigkeit des öffentlichen Sektors Mehrwert schaffen sowie Bürgerinnen und Bürgern greifbare Nutzen bieten sollten (INTOSAI, 2013). In internationalen Diskussionen wurde zudem hervorgehoben, dass es für ORKB immer notwendiger wird, sektorübergreifende und langfristige Herausforderungen im Bereich Regierungsführung in Angriff zu nehmen, darunter nachhaltige Entwicklung und widerstandsfähige Regierungsführung (INTOSAI-Zeitschrift, 2021).

Betrugsschätzungen des US-amerikanischen GAO: wichtige Schritte zur Sicherstellung, dass Entscheidungsträgerinnen und -träger innovative Ansätze vollständig annehmen und verstehen

In den vergangenen Jahren hat das US-amerikanische Government Accountability Office (GAO), die ORKB der USA, das Ausmaß des Betrugs, dem die US-Regierung ausgesetzt ist, mit rigorosen Methoden geschätzt. Unter anderem dadurch konnte dem Kongress, der US-amerikanischen Öffentlichkeit und Fachleuten im Bereich Betrugsbekämpfung das Ausmaß sowie die Auswirkungen von Betrug im Kontext von Bundesprogrammen vermittelt werden.

Unter der Oberfläche: Erkenntnisse aus der Bevölkerung, räumliche Daten und Überprüfungen unter Wasser zur Stärkung von Umweltprüfungen nutzen

Umweltprüfungen, insbesondere in Meeresschutzgebieten, stehen vor Herausforderungen im Hinblick auf das Erlangen verlässlicher Prüfungsnachweise, da sich Umweltbedingungen oft sukzessive verändern und sich in routinemäßigen Überwachungsaufzeichnungen nicht vollständig widerspiegeln. Solche Herausforderungen erfordern unter Umständen einen Ansatz, der über herkömmliche Prüfmethoden hinausgeht.

Vom Mysterium zur Anwendung: Wie die ORKB Schweden KI in ihrer Wirtschaftlichkeitsprüfung einsetzt

In Obersten Rechnungskontrollbehörden steht bei Gesprächen über künstliche Intelligenz (KI) oft der technologische Aspekt im Mittelpunkt. In diesen Diskussionen stehen Modelle, Dateninfrastruktur, Governance-Rahmenwerke und künftiges Potenzial im Vordergrund. Über der Debatte um KI hängt bis zu einem gewissen Maß oft ein mysteriöser Schleier; praktische Anwendungen geraten dabei leicht in einen Topf mit eher visionären Ideen wie autonomen Agenten oder sogar Quantencomputern. Vielen Prüferinnen und Prüfern kann KI dadurch komplex – manchmal sogar einschüchternd – vorkommen.

Protected: Vorbereitung auf ein digitales Prüfungspersonal: Erkenntnisse aus dem Einsatz von KI-Agenten an der ORKB Schweiz

There is no excerpt because this is a protected post.

Das Benfordsche Gesetz als Hilfsmittel für Prüfungsplanung und Kontrolle: eine Analyse der Ausgaben auf Gemeindeebene

Diese Studie präsentiert einen praktischen Anwendungsfall des Benfordschen Gesetzes auf die Ausgabendaten zweier griechischer Gemeinden, Messini und Trifylia. Dabei sollte bewertet werden, inwieweit diese Finanztransaktionen den erwarteten Ziffernverteilungen gemäß dem Benfordschen Gesetz entsprechen. Das primäre Ziel besteht darin, den Nutzen des Benfordschen Gesetzes als Hilfsmittel für Verfahren der staatlichen Finanzkontrolle zu bewerten und festzustellen, ob es Warnsignale aufzeigen kann, die dann weitere Nachforschungen veranlassen.

Prüfungen Bürgerinnen und Bürgern näherbringen: Prüfberichte ansprechender und relevanter gestalten

Rechnungskontrollbehörden fungieren in verschiedensten Gesellschaften auf der ganzen Welt als Hüterinnen von Transparenz und Rechenschaftspflicht. Doch viel zu lange waren ihre Tätigkeiten in schwer verständlicher Sprache, rechtlichen Verweisen und Fachjargon verpackt, wodurch sie für die breite Öffentlichkeit großteils unzugänglich wurden. Obwohl Prüfberichte Erkenntnisse enthalten, die jede Bürgerin bzw. jeden Bürger betreffen können – von Verspätungen im öffentlichen Verkehr bis hin zu Mängeln im Gesundheitswesen –, lesen die meisten Menschen sie nie. In einer Zeit, in der Informationen sofort verfügbar, visuell aufbereitet und emotional ansprechend sein sollen, müssen Rechnungskontrollbehörden weltweit überdenken, wie sie ihre Arbeit präsentieren.

Jenseits von Versprechen und Plänen: Klimaanpassung in die Tat umsetzen

Aufgrund des Klimawandels verlieren Gemeinden auf der ganzen Welt ihre Häuser durch Überschwemmungen, ihre Ernten durch Dürre und ihre Küsten durch den steigenden Meeresspiegel. Auch die finanziellen Risiken im Zusammenhang mit fehlender oder mangelhafter Anpassung nehmen zu. Die Regierungen haben mit ihren Plänen und Versprechungen reagiert, aber die Anpassung vor Ort ist nach wie vor fragil. Die jüngste Globale Kooperative Prüfung von Maßnahmen zur Anpassung an den Klimawandel (CCAA) von 54 ORKB hat gezeigt, warum die Anpassung scheitert – und was die Obersten Rechnungskontrollbehörden (ORKB) tun können, um diesen Trend zu ändern.

SDG Side Event World Sector Report Image
ORKB zeigen Wert durch Prüfung der Agenda 2030 und der Ziele für nachhaltige Entwicklung

Oberste Rechnungskontrollbehörden (ORKB) und die Internationale Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) haben sich zunehmend als wichtige Akteure bei der Förderung der nachhaltigen Entwicklung positioniert. In den aufeinanderfolgenden strategischen Plänen der INTOSAI (2017-2022 und 2023-2028) wird der Beitrag der ORKB zur Umsetzung, Weiterverfolgung und Überprüfung der Ziele für nachhaltige Entwicklung (Sustainable Development Goals, SDGs) als eine strategische Priorität genannt. Dieses langjährige Engagement hat einen institutionellen Rahmen geschaffen, der zahlreiche Initiativen angeregt hat – oft unterstützt durch die INTOSAI-Entwicklungsinitiative (IDI) – und eine wachsende Anzahl von Instrumenten, Methoden und Prüfungsberichten für verschiedene Sektoren und SDG-Ziele hervorgebracht hat.

25 Jahre In Französisch-Polynesien: Anerkannte Präsenz Und Unabhängigkeit

Die im Jahr 1990 gegründete Übersee-Rechnungskontrollbehörde Französisch-Polynesien hat ihren Sitz seit 2000 in Papeete (Tahiti). Als Oberste Rechnungskontrollbehörde (ORKB) geht sie seitdem ihren Rechtsprechungs- und Prüftätigkeiten nach. Mit insgesamt 13 Mitarbeiterinnen und Mitarbeitern, sechs davon Richterinnen und Richter, trägt sie dazu bei, Bürgerinnen und Bürger zu informieren sowie die lokale öffentliche Verwaltung zu verbessern.

Digitalisierung der Vertragskontrolle: Die ORKB Somalia nimmt eine Vorreiterrolle ein

Die Oberste Rechnungskontrollbehörde Somalia (Office of the Auditor General of Somalia; OAGS) hat mit der Einführung eines digitalen Vertragsmanagementsystems (Contract Management System; CMS) einen wichtigen Meilenstein erreicht – einen entscheidenden Schritt zur Förderung von Transparenz, Rechenschaftspflicht und operativer Effizienz in staatlichen Institutionen. Als Teil einer umfassenderen Reformagenda für die öffentliche Finanzverwaltung signalisiert das CMS Somalias Engagement für die Modernisierung der Verwaltungsstrukturen und steht im Einklang mit den weltweiten Bestrebungen zur Digitalisierung der Kontrolle des öffentlichen Sektors. Diese Erfahrung liefert anderen Mitgliedern der Internationalen Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) wertvolle Erkenntnisse, insbesondere jenen in Entwicklungsländern oder fragilen Staaten, in denen der Aufbau transparenter Systeme nach wie vor höchste Dringlichkeit hat.

Innovation bei der Verbesserung von Berichten über parallel laufende Prüfungen in der staatlichen Finanzkontrolle großer öffentlicher Infrastrukturprojekte

Einige Oberste Rechnungskontrollbehörden (ORKB) haben das von der ORKB Peru entwickelte Verfahren der parallel laufenden Prüfung eingeführt, da es ein wertvolles Instrument für die Kontrolle von Großprojekten ist. Es ist jedoch angebracht, innovative Vorschläge zur Verbesserung des Verfahrens der parallel laufenden Prüfung zu machen, um die von Prüferinnen und Prüfern der staatlichen Finanzkontrolle festgestellten unerwünschten Situationen zu verbessern. Laut den bisher gewonnenen Erkenntnissen ist es wichtig, die Wirksamkeit und Effizienz ihrer Eingriffe zu erhöhen, damit ihre Wirkung im Rahmen von Prüfungen anderer ORKB, die sich für die Einführung ähnlicher Kontrollen entschieden haben, reproduziert werden kann.