Tag: Artículos destacados

Filter By:
Sort By:
Auditoría de rendimiento centrada en el ciudadano: el aprendizaje del Tribunal de Cuentas de la Unión (TCU de Brasil)

Las Entidades Fiscalizadoras Superiores (EFS) han ido expandiendo progresivamente su función más allá del control del cumplimiento legal y de la regularidad administrativa en aras de mejorar las políticas públicas y la calidad de los servicios prestados a la sociedad. A pesar de esta evolución, muchas auditorías siguen centrándose en los procesos burocráticos, las estructuras de gobernanza y los indicadores institucionales, sin captar del todo cómo las deficiencias en el sector público afectan a la vida diaria de los ciudadanos.

30 años de auditoría de rendimiento en la Junta de Auditoría e Inspección de Corea: evolución y logros

La auditoría de rendimiento busca asegurar la rendición de cuentas de la Administración pública mediante el examen de la economía, la eficiencia y la eficacia de las actividades gubernamentales. Si bien la INTOSAI ha establecido normas universales para la auditoría de rendimiento, las formas concretas en las que opera cada EFS muestran distintas fases de desarrollo, y los resultados de sus auditorías de rendimiento varían en función de sus propios antecedentes históricos y de su entorno político y administrativo.

Transformación de las auditorías de rendimiento: la Oficina del Contralor y Auditor General de la India y la innovación impulsada por las nuevas tecnologías

La cada vez mayor complejidad de la gobernanza digital ha transformado radicalmente el panorama de la auditoría. Hoy día, las Entidades Fiscalizadoras Superiores (EFS) tienen que lidiar con enormes volúmenes de registros financieros y con arquitecturas de programas en rápida evolución, que tensionan los métodos de auditoría convencionales. El examen basado en muestras y las metodologías convencionales de análisis de datos resultan cada vez menos adecuados para detectar los riesgos sistémicos, las interrelaciones opacas y los fallos de gobernanza inherentes a los sistemas digitales interconectados.

La Brecha Centro-Periferia: Auditoría Operativa y Pensamiento Sistémico en Las Ciudades Intermedias de Costa Rica

En los últimos años, las ciudades intermedias han adquirido una relevancia creciente como motores del desarrollo regional. Sin embargo, la evaluación de los servicios públicos que se prestan en estos territorios plantea desafíos particulares para las Entidades Fiscalizadoras Superiores (EFS). Para atender esta situación, la Contraloría General de la República de Costa Rica (CGR) desarrolló e implementó una metodología innovadora de auditoría operativa, diseñada específicamente para las características de estos centros urbanos. Este enfoque amplía el alcance de la auditoría operativa tradicional al incorporar una evaluación práctica del valor público, la equidad y el desarrollo sostenible en contextos descentralizados.

 La innovación de los procesos de auditoría de rendimiento a la luz de las modernas tecnologías 

El sector de la auditoría ha de hacer frente a toda una serie de retos a la hora de acompasarse con los cambios sin precedentes en las perspectivas e instrumentos de fiscalización, que se deben a las tecnologías actuales y a los avances tecnológicos, así como a la creciente utilización de las herramientas de inteligencia artificial. Las tecnologías de la información han dejado de ser un mero apoyo en pro de la calidad de la auditoría para convertirse en el principal catalizador de la redefinición de su concepción global, tal y como señala la INTOSAI en sus pronunciamientos profesionales, donde aboga, además, por el desarrollo de herramientas y métodos de auditoría capaces de adecuar la práctica profesional al entorno digital. Esto fue también lo que llevó a la Autoridad Estatal de Rendición de Cuentas (ASA), en su calidad de presidenta de la Organización, a reaccionar con rapidez ante esta realidad y presentar iniciativas pioneras en este sentido, como la Iniciativa Maat, incluida en el orden del día del 25.o INCOSAI de Sharm El-Sheikh, celebrado en octubre de 2025. Esta iniciativa esboza una visión contemporánea, que refleja la importancia de emplear la inteligencia artificial para seguir avanzando en la labor de auditoría, especialmente en lo que respecta a las auditorías de rendimiento, ya que éstas, al estar enfocadas en evaluar el desempeño de las entidades públicas y verificar la eficiencia del gasto público, contribuyen de forma directa a la buena gobernanza y a la protección de los recursos públicos.

Innovaciones en la auditoría de rendimiento en pro de la transparencia, la buena gobernanza y la lucha contra la corrupción en la Oficina Estatal de Auditoría de Vietnam

Hoy día, todos los países del mundo se enfrentan a una importante presión en aras de reforzar la gobernanza pública, alcanzar los Objetivos de Desarrollo Sostenible de las Naciones Unidas y cumplir sus compromisos en materia de prevención y lucha contra la corrupción, el despilfarro y otras prácticas perjudiciales. En este sentido, el Objetivo de Desarrollo Sostenible n.º 16 destaca la importancia de mejorar la transparencia, la buena gobernanza y la lucha contra la corrupción en todas sus formas. Y, por otra parte, la Declaración de Abu Dabi de la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) enfatiza y reafirma el papel que tienen también las Entidades Fiscalizadoras Superiores (EFS) cuando se trata de prevenir y combatir la corrupción más eficazmente.

Ciencia de Datos para calcular los costes soportados por las mujeres con cáncer de mama

¿Cuánto pagan realmente las mujeres con cáncer de mama por su tratamiento? Dar una respuesta rigurosa a partir de los datos disponibles constituye un auténtico reto metodológico.

Gobernanza digital e innovación tecnológica en la auditoría de rendimiento

En la auditoría de rendimiento se está pasando de las valoraciones retrospectivas manuales a los análisis prospectivos y en tiempo real, gracias a la incorporación progresiva de tecnologías como el análisis del big data, la inteligencia artificial (IA) y los modelos predictivos que están redefiniendo los conceptos de eficiencia y efectividad en la función de auditoría. A medida en que los organismos públicos intensifican su apuesta por los sistemas basados en datos para la toma de decisiones, también se vuelven más complejos los marcos de gobernanza y se acentúa la necesidad de un mayor control de dichos organismos a fin de reforzar la transparencia, la rendición de cuentas y la confianza pública (Agostino, Lourenco y Jorje, 2025). La transformación digital ha proliferado tanto en el sector público como en el privado y ha generado enormes volúmenes de datos estructurados y no estructurados, que son imposibles de analizar de forma exhaustiva y eficaz mediante los enfoques y métodos de auditoría convencionales (Basuki, Atarwaman y Layn, 2025). Por lo tanto, ahora más que nunca, la auditoría de rendimiento requiere innovación y el desarrollo de nuevas herramientas y técnicas para seguir el ritmo de la dinámica del ecosistema de información moderno.

Enfoques innovadores en la auditoría de desempeño: lecciones comparadas de las Entidades Fiscalizadoras Superiores

La auditoría de desempeño está experimentando una profunda transformación en el ámbito internacional de la fiscalización pública. Las Entidades Fiscalizadoras Superiores (EFS) están evolucionando desde las evaluaciones tradicionales centradas en la economía, la eficiencia y la eficacia hacia enfoques más sofisticados, orientados a la evaluación, basados en el análisis de datos, la evaluación de impacto, el análisis de riesgos y la formulación de políticas públicas sustentadas en evidencia.

Datos abiertos y análisis geoespacial impulsado por inteligencia artificial: evaluación de riesgo de subvenciones de emergencia post-inundación a escala de población completa

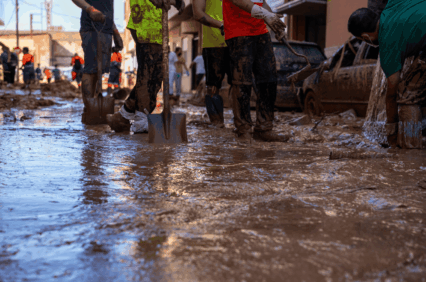
El 29 de octubre de 2024, una DANA —acrónimo español de Depresión Aislada en Niveles Altos, formada sobre el mar Mediterráneo— desencadenó inundaciones repentinas de carácter catastrófico en la provincia de Valencia, España. En cuestión de horas, varios municipios registraron precipitaciones equivalentes a las de un año completo, con valores de hasta 771 litros por metro cuadrado, devastando localidades enteras, dejando miles de personas aisladas, dañando más de 60.000 viviendas, destruyendo más de 130.000 vehículos y causando 230 víctimas mortales.

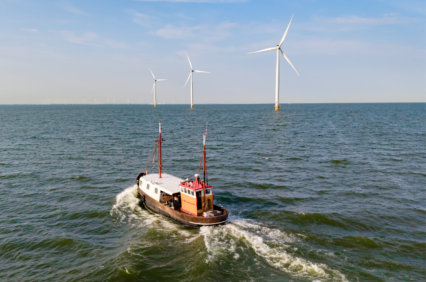
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Uso de la IA y del análisis de datos en una auditoría de rendimiento para detectar solapamientos entre políticas de eficiencia energética

A principios de 2026, el Tribunal de Cuentas de los Países Bajos publicó un informe sobre cómo se usaba el dinero de los contribuyentes en la financiación de medidas de ahorro energético, tanto voluntarias como de obligado cumplimiento. En la correspondiente auditoría, para analizar los datos y mapear los solapamientos entre las medidas de incentivo y las medidas obligatorias, nos apoyamos principalmente en la inteligencia artificial (IA). En este artículo explicamos cómo abordamos el tema de auditoría y qué uso le dimos a la IA.

Marcar la diferencia con datos: así mejora el análisis de datos las auditorías de rendimiento y las evaluaciones

Los datos se han vuelto una pieza clave en la gestión de los programas públicos más complejos. Ayudan a señalar tendencias, a conocer mejor su impacto y a identificar la necesidad de posibles ajustes en las políticas establecidas. Por ello, para las Entidades Fiscalizadoras Superiores (EFS) la cuestión ya no es si se debería recurrir o no al análisis de datos en las auditorías de rendimiento y en las evaluaciones. El tema primordial es más bien cómo poder planificar, preparar e integrar el análisis de datos en las tareas de auditoría de tal manera que responda a las preguntas de la auditoría y contribuya a generar mejor información, recomendaciones más convincentes y, en última instancia, un mayor impacto.

Potenciando el valor público mediante la auditoría temática: aprendizaje institucional desde la experiencia de la BPK

Las Entidades Fiscalizadoras Superiores (EFS) son claves para el fortalecimiento de la rendición de cuentas y la transparencia en los sistemas de gobernanza democrática. Pero como los retos en materia de políticas públicas se vuelven cada vez más complejos y están mucho más interconectados, se espera que las EFS no solo cumplan con su función de rendición de cuentas, sino que también contribuyan de una forma más directa a la mejora de la gobernanza y a la consecución de resultados para el desarrollo sostenible. Esta expectativa también se encuentra reflejada en la INTOSAI-P 12, que realza la importancia de que las EFS aporten un valor y unos beneficios tangibles a los ciudadanos a través de un mayor nivel de rendición de cuentas, transparencia y desempeño del sector público (INTOSAI, 2013). Los debates a escala internacional tampoco han dejado de remitir a la creciente necesidad de que las EFS aborden los retos intersectoriales y a largo plazo de la gobernanza, entre ellos su propia resiliencia y el desarrollo sostenible (Revista de la INTOSAI, 2021).

Estimaciones de fraude de la GAO de EE.UU.: pasos clave para asegurar que los responsables de la toma de decisiones acepten y comprendan los enfoques innovadores en todas sus dimensiones

En los últimos años, la Oficina de Rendición de Cuentas del Gobierno de Estados Unidos (U.S. Government Accountability Office; GAO) ha comenzado a realizar estimaciones sobre los casos de fraude a los que se enfrenta el gobierno de EE.UU., recurriendo para ello a enfoques rigurosos que han permitido dar a conocer al Congreso, a la opinión pública estadounidense y a los profesionales de la lucha contra el fraude la magnitud de este fenómeno y su impacto en los programas federales.

Para no quedarse en la superficie: el uso de los conocimientos de la comunidad, los datos espaciales y las verificaciones subacuáticas para reforzar la auditoría medioambiental

Las auditorías medioambientales, especialmente en áreas marinas protegidas, plantean una serie de desafíos a la hora de obtener evidencia fiable, ya que las condiciones medioambientales suelen evolucionar de forma gradual y no quedar reflejadas por completo en los registros de seguimiento rutinarios. Estos retos pueden hacer necesario adoptar un enfoque que no quede reducido a los métodos de auditoría convencionales.

Protected: Preparación para el personal de auditoría digital: enseñanzas extraídas de la aplicación de la IA agéntica en la Oficina Federal de Auditoría de Suiza 

There is no excerpt because this is a protected post.

IJGA Q2 2026 Cover Image ES
Q2 2026
Auditoría Financiera y mecanismos para la buena gobernanza de los fondos públicos

Las actividades gubernamentales y la prestación de bienes y servicios públicos —como la sanidad, la educación, las infraestructuras, defensa y los programas de bienestar social — se financian a través de fondos públicos. Estos fondos suelen ser gestionados por entidades gubernamentales y están sujetos a regulaciones estrictas y a una supervisión rigurosa para asegurar su uso más apropiado. La buena gobernanza, específicamente en lo que respecta a los fondos públicos, comprende los principios y las prácticas que garantizan que los recursos se gestionen de forma adecuada, con la claridad necesaria y exclusivamente en aras del interés público. Por regla general, la buena gobernanza incluye los siguientes principios clave: 

Auditoría financiera y mecanismos de buena gobernanza para los fondos públicos: promoviendo la rendición de cuentas, la transparencia y la confianza ciudadana por la vía de la supervisión y las mejores prácticas

La buena gobernanza pasa por una gestión eficiente y transparente de los fondos públicos. Debido a que la confianza pública está estrechamente ligada a la responsabilidad financiera, la auditoría financiera y los mecanismos de supervisión han cobrado cada vez mayor importancia. Estas auditorías y estos mecanismos tienen dos objetivos principales: detectar y prevenir la corrupción y la mala gestión, así como promover la transparencia y fortalecer las instituciones para que aporten beneficios tangibles a la ciudadanía.

Aplicación de principios de gestión estratégica en el sector público: la experiencia de la Cámara de Cuentas de la República de Azerbaiyán

En los últimos 20 a 25 años, la gestión estratégica ha ido ganando una amplia aceptación como método para modernizar las políticas públicas. El Plan Estratégico de la Cámara de Cuentas para el período 2021-2025, que formula las líneas de la estrategia de la entidad a largo plazo, refleja su visión, su misión, sus valores esenciales, sus resultados y productos, así como las actividades relevantes. Fue elaborado sobre la base de evaluaciones y recomendaciones de expertos internacionales, las prácticas en curso, el «Manual de gestión estratégica de las Entidades Fiscalizadoras Superiores» y los principios de la INTOSAI P-12 (El Valor y Beneficio de las EFS – marcando la diferencia en la vida de los ciudadanos). El Plan Estratégico ya constituyó la hoja de ruta para las operaciones de la Cámara de Cuentas de 2021 a 2025. Su objetivo: fortalecer las capacidades institucionales y potenciar el papel de la auditoría de alta calidad en la gestión y la supervisión de las finanzas públicas a través de una mayor colaboración con el Parlamento, el Gobierno y la sociedad.

3D Isometric Flat  Illustration of Link Building, Mobile Applications Marketing
El modelo de auditoría estratégica de la BPK: una herramienta para navegar un entorno gubernamental dinámico

La Junta de Auditoría de la República de Indonesia (BPK) es un órgano independiente por mandato constitucional, en sintonía con la Declaración de Lima de la INTOSAI (1977), donde se subraya la importancia de la independencia legal, organizativa y funcional en aras de la rendición de cuentas. Sin embargo, el dinámico entorno político e institucional actual de Indonesia plantea una serie de retos a este mandato. El relevo presidencial en 2024 abrió un nuevo ciclo de desarrollo en virtud de la Ley 25/2004, que exige a cada administración a elaborar un Plan Nacional de Desarrollo a Medio Plazo (RPJMN) alineado con el Plan de Desarrollo a Largo Plazo (RPJPN). Este proceso ha implicado una reestructuración ministerial, la creación de nuevos organismos y la puesta en marcha de iniciativas emblemáticas, como el programa de comidas nutritivas gratuitas, todo lo cual está reconfigurando también los acuerdos de gobernanza y las prioridades de auditoría.

Fortalecimiento de la buena gobernanza mediante auditorías financieras: la experiencia albanesa

Una supervisión financiera efectiva es fundamental para la buena gobernanza. La Entidad Fiscalizadora Superior de Albania (KLSH; EFS de Albania) desempeña un papel crucial en la salvaguarda de los recursos públicos, la promoción de la rendición de cuentas y el refuerzo de la confianza en las instituciones públicas. Este artículo comparte los principales hallazgos de las actividades de auditoría de la EFS de Albania en 2023, valora su impacto en la gobernanza del sector público e identifica las mejores prácticas susceptibles de aplicación en todas las EFS miembros de la INTOSAI.