Fuente: Revista Internacional de Auditoría Gubernamental
Autor: Revista Internacional de Auditoría Gubernamental
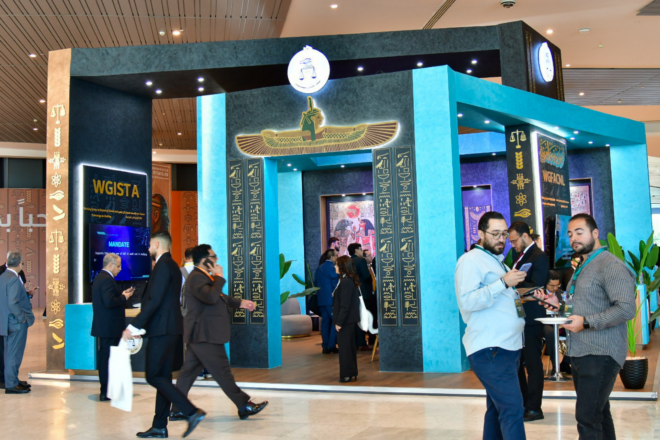
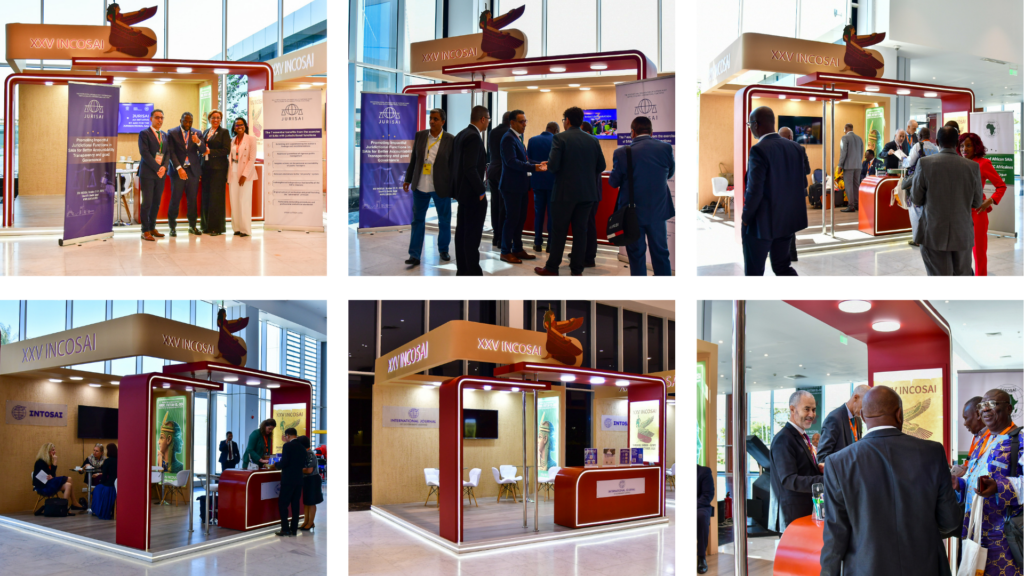
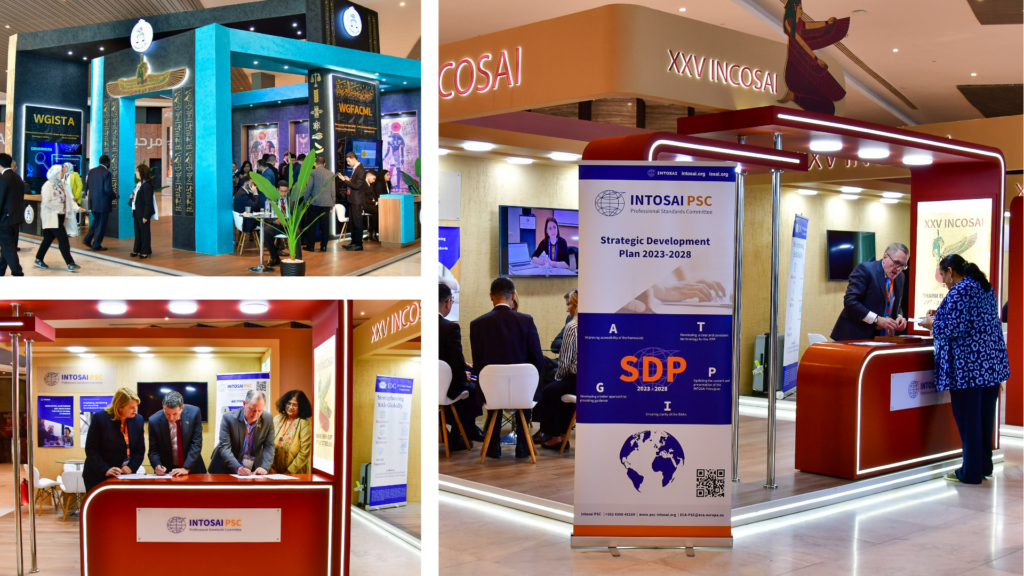
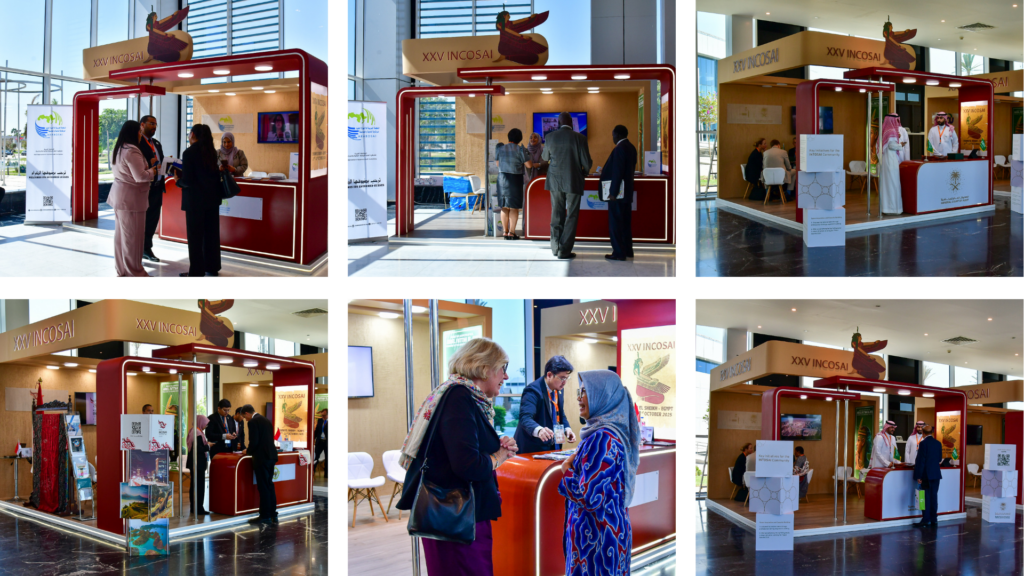
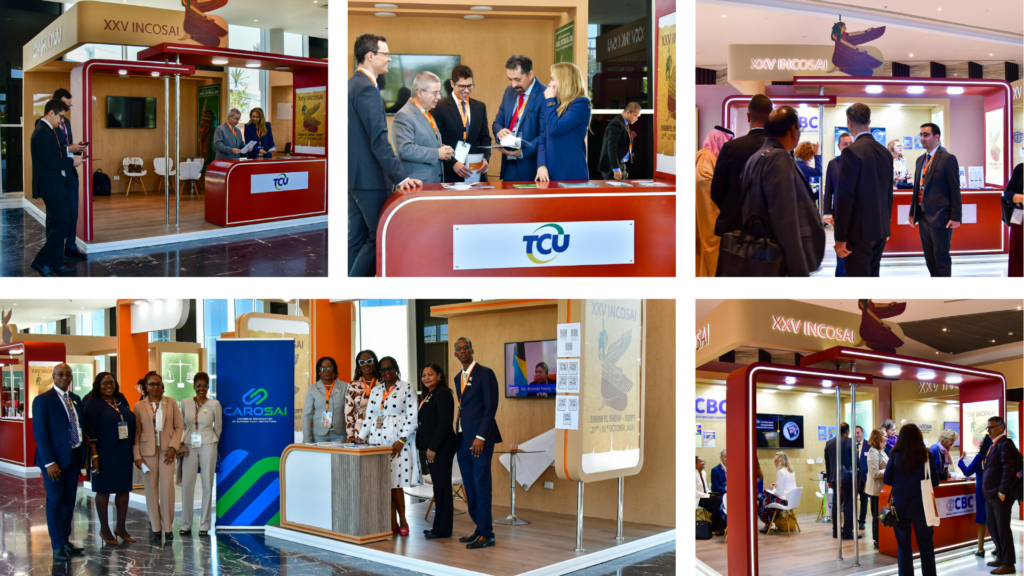
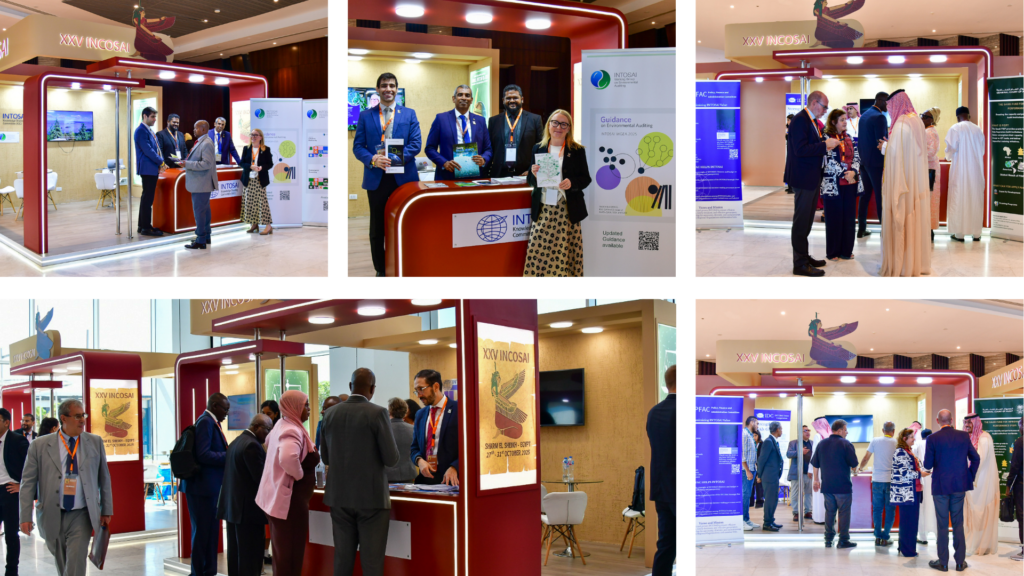
Numerosos órganos de la INTOSAI, organizaciones regionales y otros grupos afiliados estuvieron representados en stands repartidos por todo el INCOSAI.
Los delegados del INCOSAI utilizaron los stands como una oportunidad significativa para conectar entre sí.
En el sentido de las agujas del reloj, desde arriba a la izquierda: (1) JURISAI; (2) JURISAI; (3) AFROSAI; (4) AFROSAI; (5) Revista de INTOSAI; (6) Secretaría General de INTOSAI. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj desde la parte superior izquierda: (1) Presidencia de INTOSAI, EFS de Egipto y el Grupo de Trabajo de INTOSAI sobre el Impacto de la Ciencia y la Tecnología en la Fiscalización (WGISTA), y el Grupo de Trabajo de INTOSAI sobre la Lucha contra la Corrupción y el Blanqueo de Dinero (WGFACML); (2) Comité de Normas Profesionales de INTOSAI; (3) Firma del Memorando de Entendimiento entre el Comité de Normas Profesionales (PSC) de INTOSAI y la IDI en el stand del PSC. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj, desde arriba a la izquierda: (1) ARABOSAI; (2) ARABOSAI; (3) El Tribunal General de Auditoría de Arabia Saudí; (4) El Tribunal General de Auditoría de Arabia Saudí; (4) La Secretaria General de INTOSAI, Dra. Margit Kraker, se reúne con la Dra. Isma Yatun, Presidenta de la Junta de Auditoría de Indonesia y Vicepresidenta de INTOSAI en el stand de la EFS de Indonesia; (5) La Junta de Auditoría de Indonesia, Vicepresidenta de INTOSAI. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj, desde arriba a la izquierda: (1) Tribunal Federal de Cuentas de Brasil; (2) Tribunal Federal de Cuentas de Brasil; (3) Comité de Creación de Capacidades de INTOSAI; (4) Comité de Creación de Capacidades de INTOSAI; (5 CAROSAI. Fuente: Revista Internacional de Auditoría GubernamentalEn el sentido de las agujas del reloj desde la parte superior izquierda: (1) Comité de Intercambio de Conocimientos de INTOSAI y Grupo de Trabajo de INTOSAI sobre Auditoría Medioambiental; (2) Comité de Intercambio de Conocimientos de INTOSAI y Grupo de Trabajo de INTOSAI sobre Auditoría Medioambiental; (3) Comité de Política, Finanzas y Administración de INTOSAI; (4) Comité de Política, Finanzas y Administración de INTOSAI; (5) Iniciativa para el Desarrollo de INTOSAI. Fuente: Revista Internacional de Auditoría Gubernamental
La Junta de Auditoría de la República de Indonesia (BPK) es un órgano independiente por mandato constitucional, en sintonía con la Declaración de Lima de la INTOSAI (1977), donde se subraya la importancia de la independencia legal, organizativa y funcional en aras de la rendición de cuentas. Sin embargo, el dinámico entorno político e institucional actual de Indonesia plantea una serie de retos a este mandato. El relevo presidencial en 2024 abrió un nuevo ciclo de desarrollo en virtud de la Ley 25/2004, que exige a cada administración a elaborar un Plan Nacional de Desarrollo a Medio Plazo (RPJMN) alineado con el Plan de Desarrollo a Largo Plazo (RPJPN). Este proceso ha implicado una reestructuración ministerial, la creación de nuevos organismos y la puesta en marcha de iniciativas emblemáticas, como el programa de comidas nutritivas gratuitas, todo lo cual está reconfigurando también los acuerdos de gobernanza y las prioridades de auditoría.
Con la pandemia en curso, el Grupo de Trabajo de INTOSAI sobre Auditoría Medioambiental (GTAMA) celebró su 20ª Asamblea en enero de 2021 como evento virtual. El tema principal de la asamblea fue la “economía circular”, que fomenta un consumo y una producción más sostenibles y un uso más eficiente de los recursos. “Creemos que el concepto de economía circular nos ayudará…
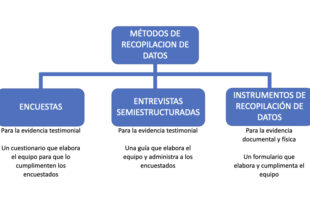
Uno de los rasgos distintivos de las entidades fiscalizadoras y sus informes de auditoría es el énfasis que ponen en la evidencia para fundamentar sus hallazgos y recomendaciones, por lo que cualquier técnica que albergue el potencial de hacer que esa evidencia sea aún más adecuada debería gozar de máxima prioridad. Una de las formas de activar ese potencial pasa por examinar a fondo las técnicas empleadas por las entidades fiscalizadoras para recopilar la evidencia: las encuestas, las entrevistas semiestructuradas y los instrumentos de recopilación de datos (DCI, por sus siglas en inglés).