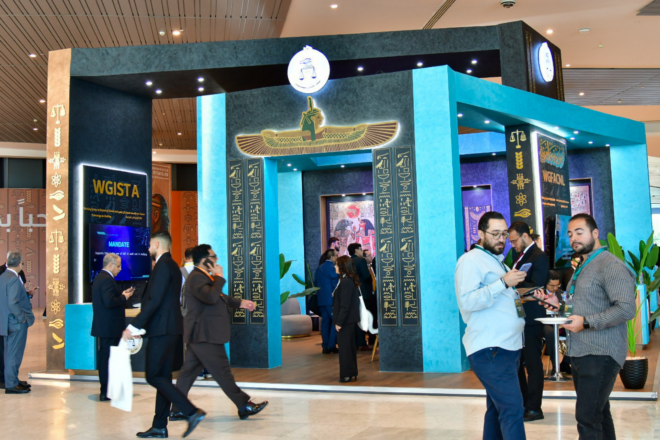
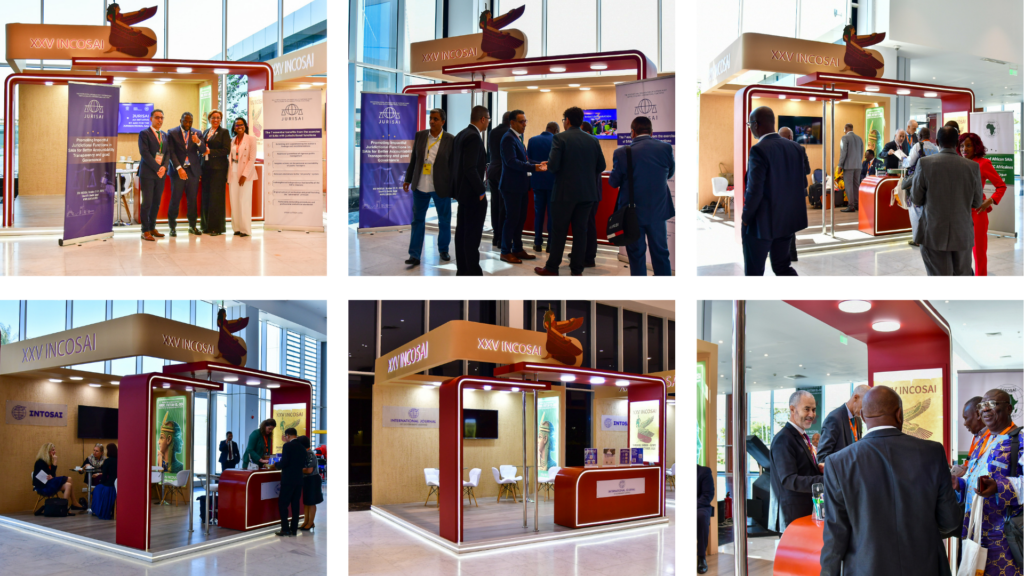
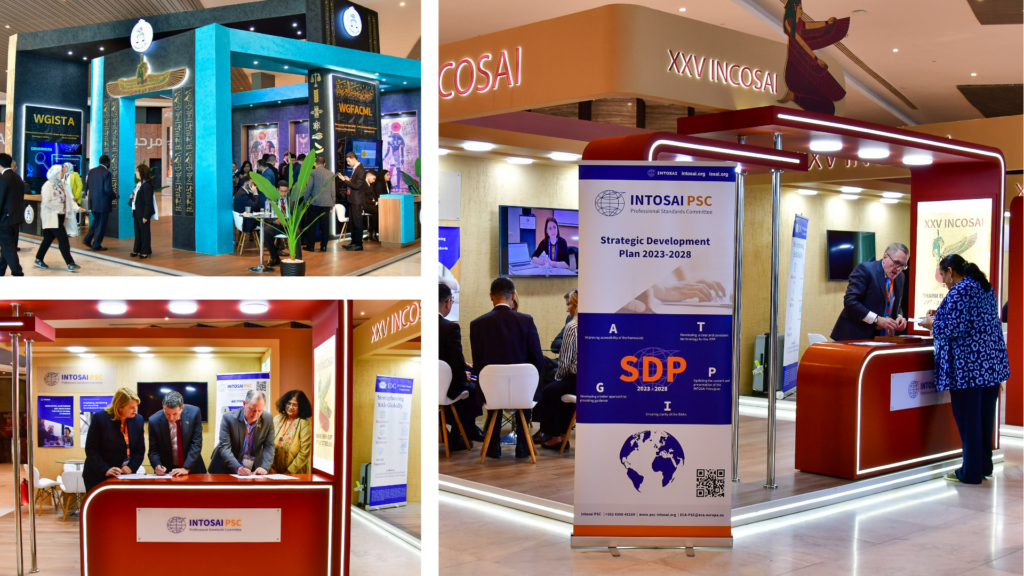
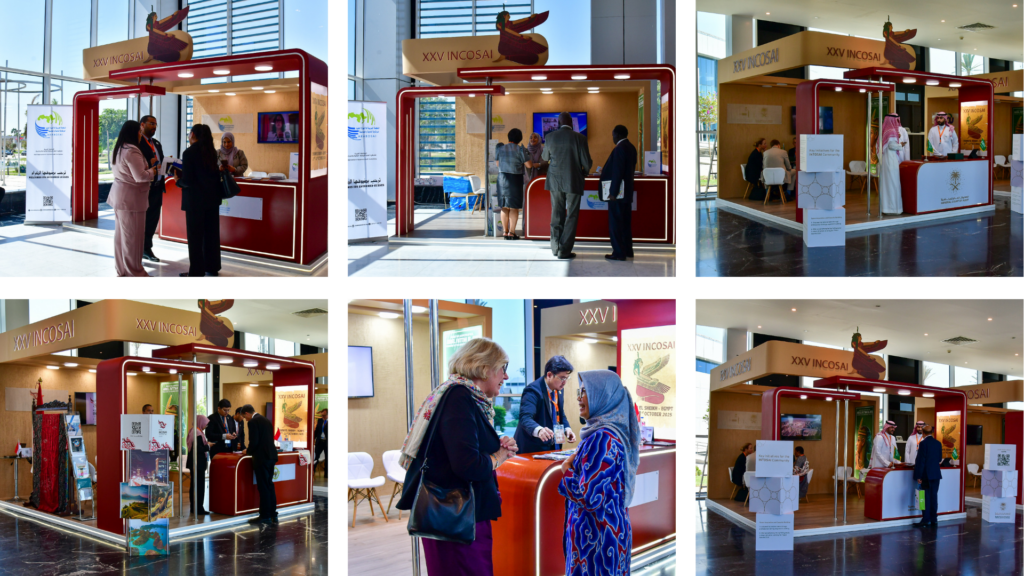
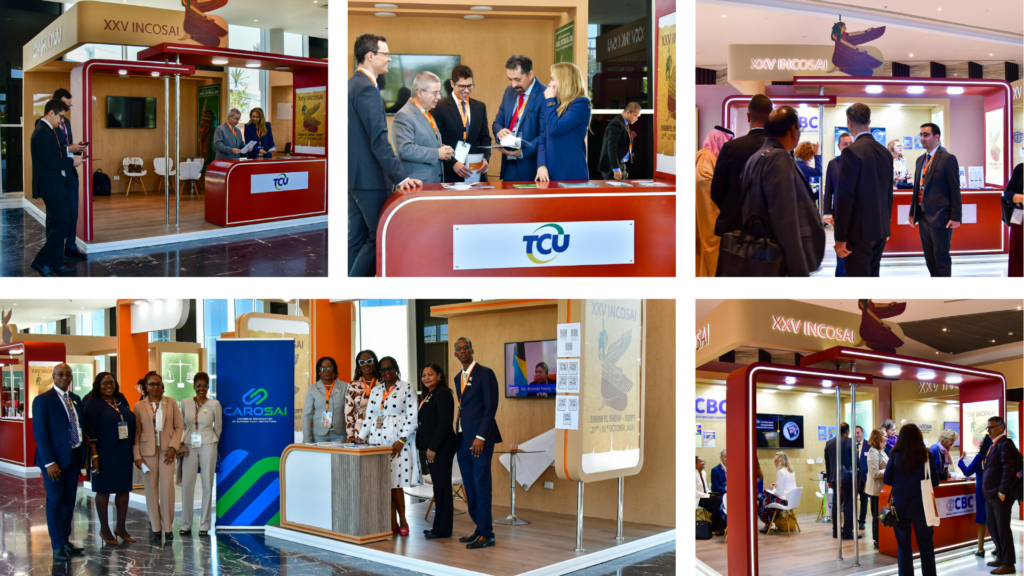
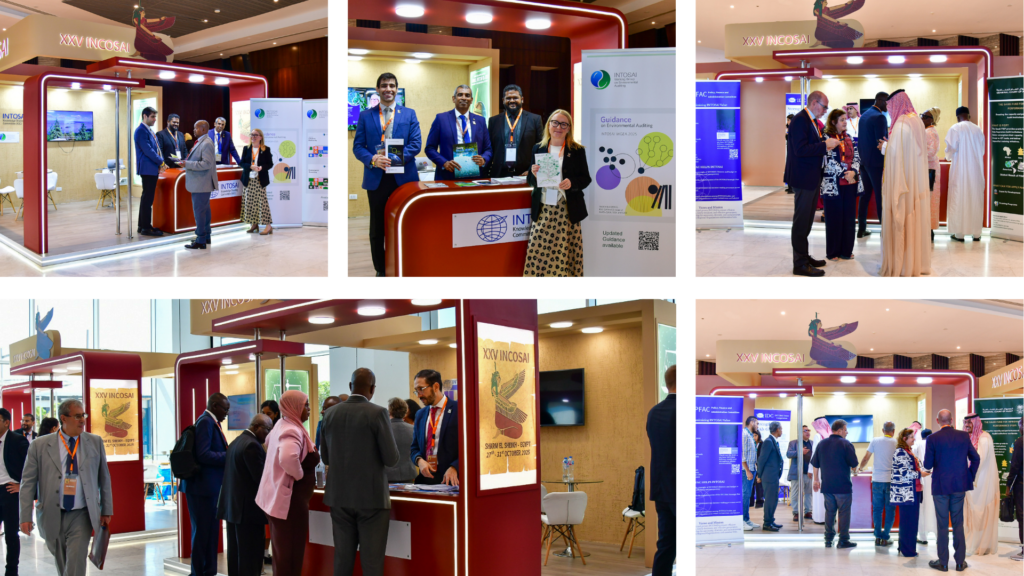
وقد تم تمثيل العديد من هيئات الإنتوساي والمنظمات الإقليمية والمجموعات التابعة الأخرى في أكشاك في جميع أنحاء الإنتوساي.
استفاد مندوبو إنكوساي من الأجنحة كفرصة مفيدة للتواصل مع بعضهم البعض.
في اتجاه عقارب الساعة من أعلى اليسار: (1) JURISAI؛ (2) JURISAI؛ (3) AFROSAI؛ (4) AFROSAI؛ (5) مجلة الإنتوساي؛ (6) الأمانة العامة للإنتوساي. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) رئيس الإنتوساي والفريق العامل المعني بتأثير العلم والتكنولوجيا على المراجعة (WGISTA)، وفريق عمل الإنتوساي المعني بمكافحة الفساد وغسل الأموال (WGFACML)؛ (2) لجنة المعايير المهنية للإنتوساي؛ (3) لجنة المعايير المهنية للإنتوساي (PSC) ومذكرة التفاهم بين الإنتوساي والمعهد الدولي للتنمية الإدارية في جناح الإنتوساي. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) الأرابوساي؛ (2) الأرابوساي؛ (3) الديوان العام للمحاسبة في المملكة العربية السعودية؛ (4) الديوان العام للمحاسبة في المملكة العربية السعودية؛ (4) الأمانة العامة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات في إندونيسيا (الإنتوساي)، الدكتورة مارغيت كراكر تلتقي بالدكتورة أسماء يتون، رئيسة مجلس المراجعة في إندونيسيا ونائبة رئيس الإنتوساي في جناح المنظمة الدولية للمؤسسات العليا لمراجعة الحسابات في إندونيسيا؛ (5) مجلس المراجعة في إندونيسيا، نائبة رئيس الإنتوساي. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) المحكمة الفيدرالية البرازيلية للحسابات؛ (2) المحكمة الفيدرالية البرازيلية للحسابات؛ (3) لجنة بناء القدرات التابعة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات؛ (4) لجنة بناء القدرات التابعة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات؛ (5) لجنة بناء القدرات التابعة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) لجنة الإنتوساي لتبادل المعرفة وفريق عمل الإنتوساي المعني بالتدقيق البيئي؛ (2) لجنة الإنتوساي لتبادل المعرفة وفريق عمل الإنتوساي المعني بالتدقيق البيئي؛ (3) لجنة الإنتوساي للسياسات والمالية والإدارة؛ (4) لجنة الإنتوساي للسياسات والمالية والإدارة؛ (5) مبادرة الإنتوساي للتنمية. المصدر: مجلة الإنتوساي
باتت البيانات جزءاً لا يتجزّأ من إدارة البرامج العامة المعقّدة. فهي تساعد في تسليط الضوء على الاتّجاهات، وفهم التأثيرات بشكل أفضل، وتحديد الحاجة إلى تعديلات السياسة. وبالنسبة إلى الأجهزة العليا للرقابة المالية والمحاسبة، لم يعدّ السّؤال ما إذا كان ينبغي استخدام تحليل البيانات في عمليات تدقيق الأداء وتقييمه، بل باتت القضية الرئيسية تتلخّص في الطريقة التي يمكن بها تخطيط تحليل البيانات وإعداده ودمجه في أعمال التدقيق على النحو الذي يجعله مدفوعاً بأسئلة التدقيق ويساهم في التوصّل إلى مرئيات أفضل وتوصيات أكثر إقناعاً، وفي نهاية المطاف تأثير أكبر.
في الفترة من 22 إلى 24 يونيو 2021 ، حضر أكثر من 100 شخص من مواقع حول العالم المؤتمر الافتراضي الأول الذي عقدته جمعية المحيط الهادئ للمؤسسات العليا لمراجعة الحسابات (PASAI). منعت قيود السفر بسبب فيروس كورونا (كوفيد -19) بالاو من استضافة المؤتمر في عام 2020 ، كما كان مخططًا في الأصل. لذلك هذا العام …
ازدادت تحليلات البيانات الضخمة (BDA) بشكل كبير في السنوات الأخيرة. وكثيرا ما تًستخدم لتمثيل كميات هائلة من البيانات، بحيث يمكن للمستخدمين تحليلها بشكل أكثر كفاءة وإصدار الأحكام في عملية التدقيق (Saggi and Jain 2018). نتيجة لذلك، جرى تشكيل مجتمع التدقيق في جميع أنحاء العالم لحشد استخدام تحليلات البيانات الضخمة في التدقيق (Appelbaum, Kogan, and Vasarhelyi 2017).