Auteur : Journal international de l’audit gouvernemental
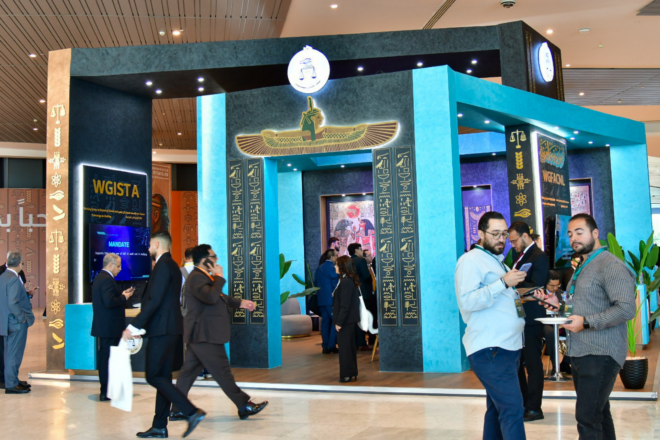
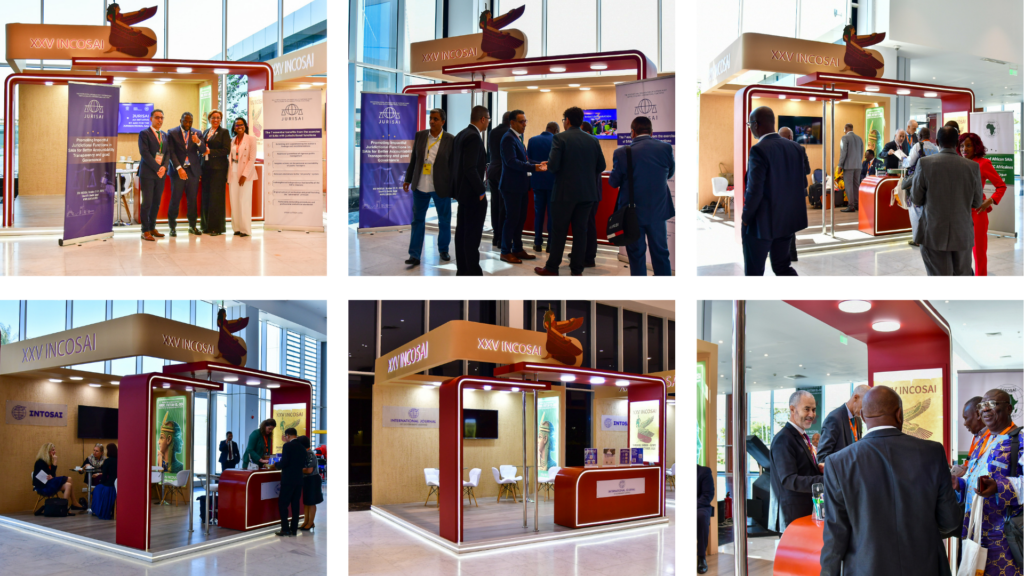
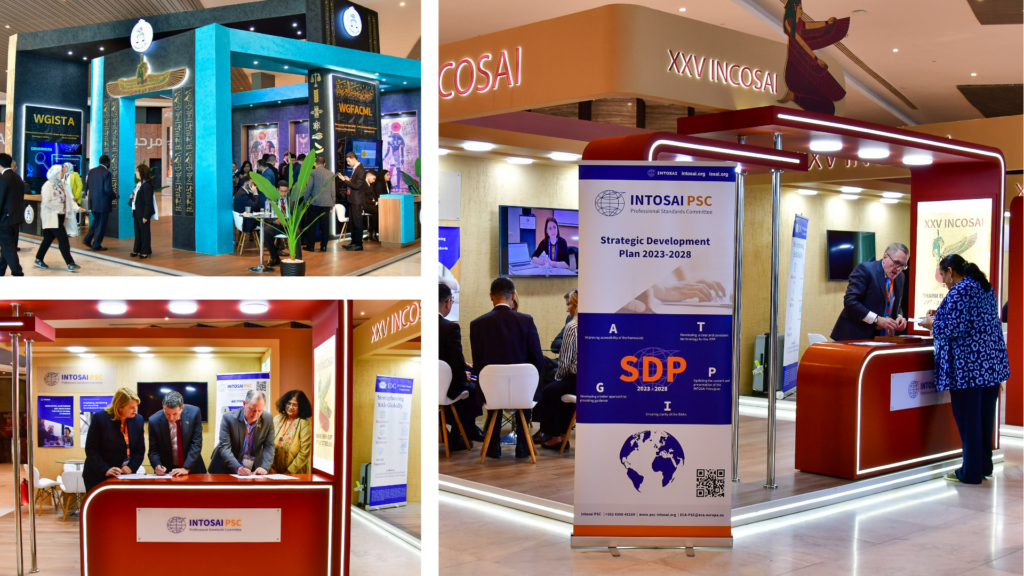
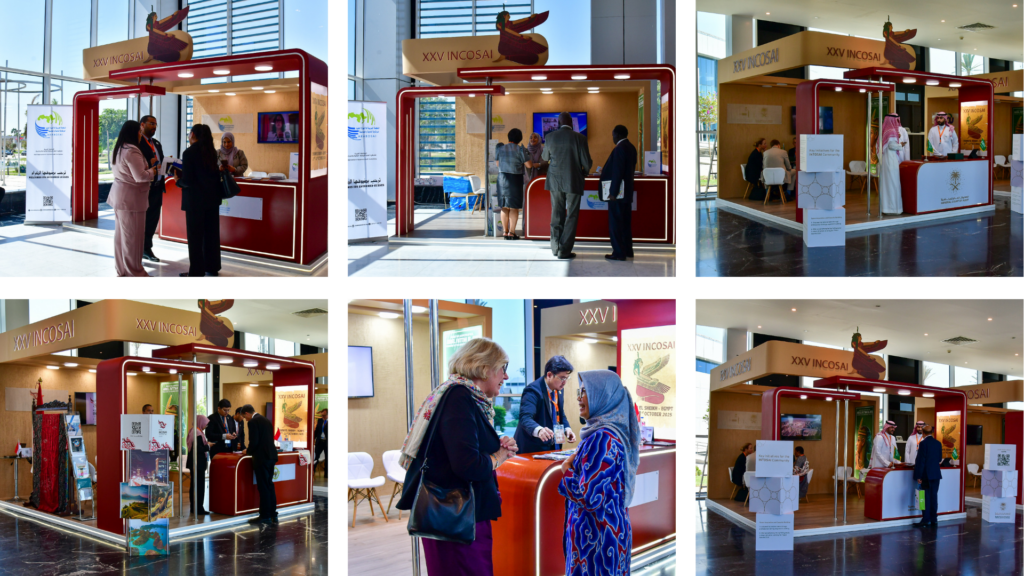
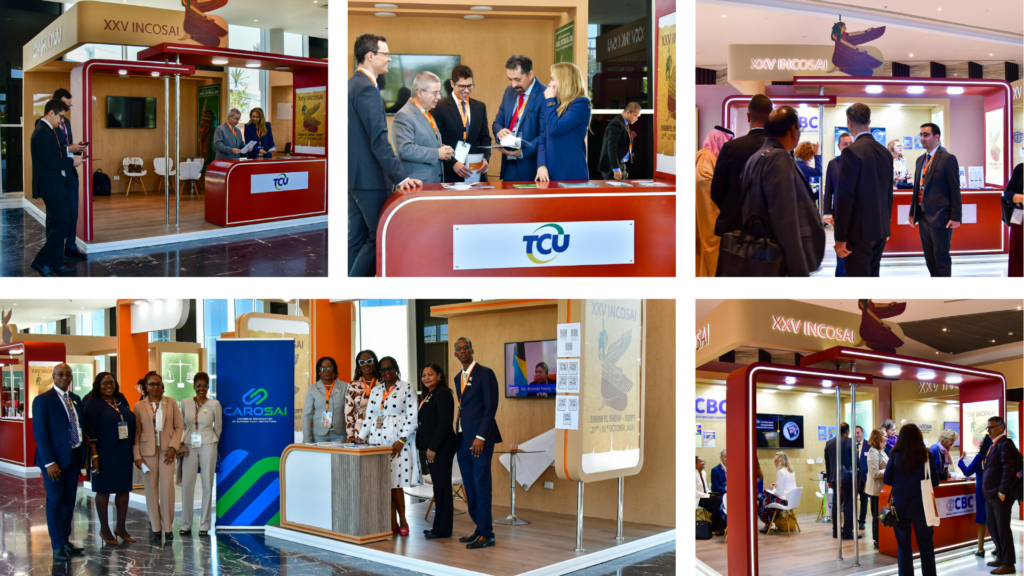
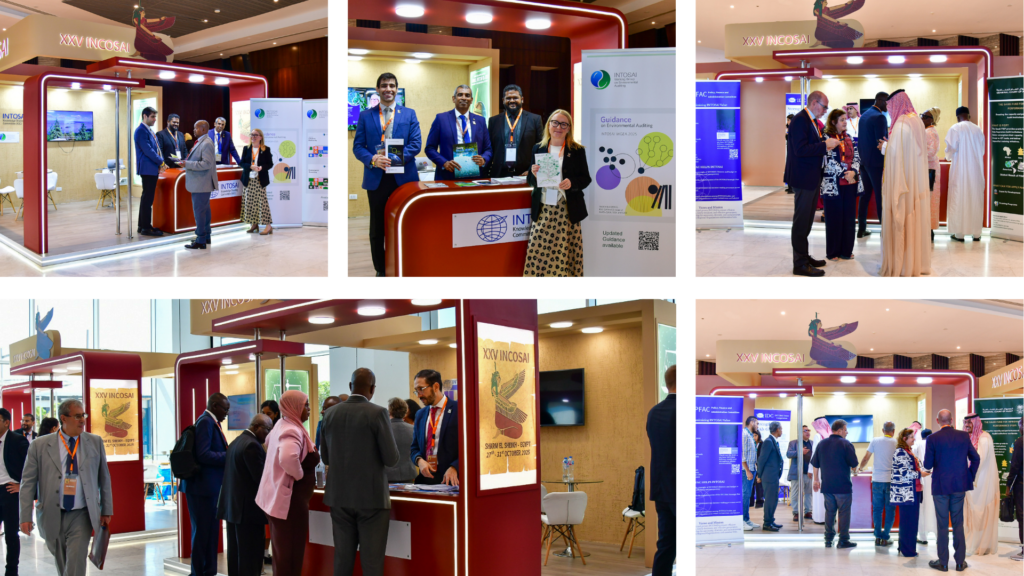
De nombreux organes de l’INTOSAI, des organisations régionales et d’autres groupes affiliés étaient représentés par des stands dans l’ensemble de l’INCOSAI.
Les délégués d’INCOSAI ont profité de ces stands pour nouer des liens entre eux.
Dans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) JURISAI ; (2) JURISAI ; (3) AFROSAI ; (4) AFROSAI ; (5) Journal de l’INTOSAI ; (6) Secrétariat général de l’INTOSAI. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) la présidence de l’INTOSAI, l’ISC d’Égypte et le groupe de travail de l’INTOSAI sur l’impact de la science et de la technologie sur l’audit (WGISTA), et le groupe de travail de l’INTOSAI sur la lutte contre la corruption et le blanchiment d’argent (WGFACML) ; (2) la Commission des normes professionnelles de l’INTOSAI ; (3) la Commission des normes professionnelles de l’INTOSAI (PSC) et l’IDI signent un protocole d’accord sur le stand de la PSC. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) ARABOSAI ; (2) ARABOSAI ; (3) Cour générale des comptes d’Arabie saoudite ; (4) Cour générale des comptes d’Arabie saoudite ; (4) Le Secrétariat général de l’INTOSAI, Mme Margit Kraker, rencontre Mme Isma Yatun, présidente de la Commission de contrôle d’Indonésie et vice-présidente de l’INTOSAI, sur le stand de l’ISC d’Indonésie ; (5) Commission de contrôle d’Indonésie, vice-présidente de l’INTOSAI. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) Cour fédérale des comptes du Brésil ; (2) Cour fédérale des comptes du Brésil ; (3) Comité de renforcement des capacités de l’INTOSAI ; (4) Comité de renforcement des capacités de l’INTOSAI ; (5) CAROSAI. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, à partir d’en haut à gauche : (1) Commission de partage des connaissances de l’INTOSAI et groupe de travail de l’INTOSAI sur l’audit d’environnement ; (2) Commission de partage des connaissances de l’INTOSAI et groupe de travail de l’INTOSAI sur l’audit d’environnement ; (3) Commission de la politique, des finances et de l’administration de l’INTOSAI ; (4) Commission de la politique, des finances et de l’administration de l’INTOSAI ; (5) Initiative de développement de l’INTOSAI. Source : Revue internationale de l’audit gouvernemental
La sous-commission des normes de contrôle interne de l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI) s’est réunie les 3 et 4 mars 2020 à Bucarest, en Roumanie, juste avant que la pandémie COVID-19 n’affecte la participation aux événements internationaux. Près de 30 délégués représentant des institutions supérieures de contrôle (ISC) du monde entier ont participé à cet événement de deux jours. Parmi les parties prenantes présentes figuraient le secrétariat du Comité des normes professionnelles (PSC), le Forum des déclarations professionnelles de l’INTOSAI (FIPP), l’Institut des auditeurs internes et le Chartered Institute of Public Finance and Accountancy (Institut agréé des finances et de la comptabilité publiques). La sous-commission de l’audit de performance de l’INTOSAI, qui joue un rôle clé dans les projets et les perspectives de l’audit de performance, a également participé à l’événement.
INTOSAI Subcommittee on Internal Control Standards
En 2020, le Bureau du contrôleur général de l’État de l’Équateur a mené sa toute première enquête interne sur l’égalité des sexes. L’enquête a interrogé 1 553 fonctionnaires de l’Institution supérieure de contrôle (ISC) sur leur sensibilisation à la question, la culture organisationnelle, la prévalence du harcèlement sur le lieu de travail et la nécessité de politiques d’égalité entre les hommes et les femmes. Ces efforts reflètent…
L’indépendance n’est pas seulement un principe théorique dans la gouvernance des institutions d’audit financier de l’État, mais plutôt une exigence absolue pour la mise en place d’une responsabilité publique crédible. L’indépendance est le fondement primaire de l’INTOSAI-P10. L’INTOSAI-P10 souligne que la Cour des comptes indonésienne ne peut être objective et efficace que si elle est indépendante de l’entité auditée et protégée des influences extérieures. La confiance du public est le plus grand atout de toute institution publique. Cette confiance repose sur un élément fondamental : l’indépendance, c’est-à-dire la liberté de travailler de manière objective, honnête et sans subir de pression de la part d’aucune partie. L’indépendance de la BPK est le fondement primaire qui permet aux résultats des audits d’être reconnus, considérés comme fiables et d’avoir un impact réel sur l’amélioration de la gouvernance financière de l’État.