الابتكار في عمليات تدقيق الأداء في ضوء التكنولوجيات الحديثة
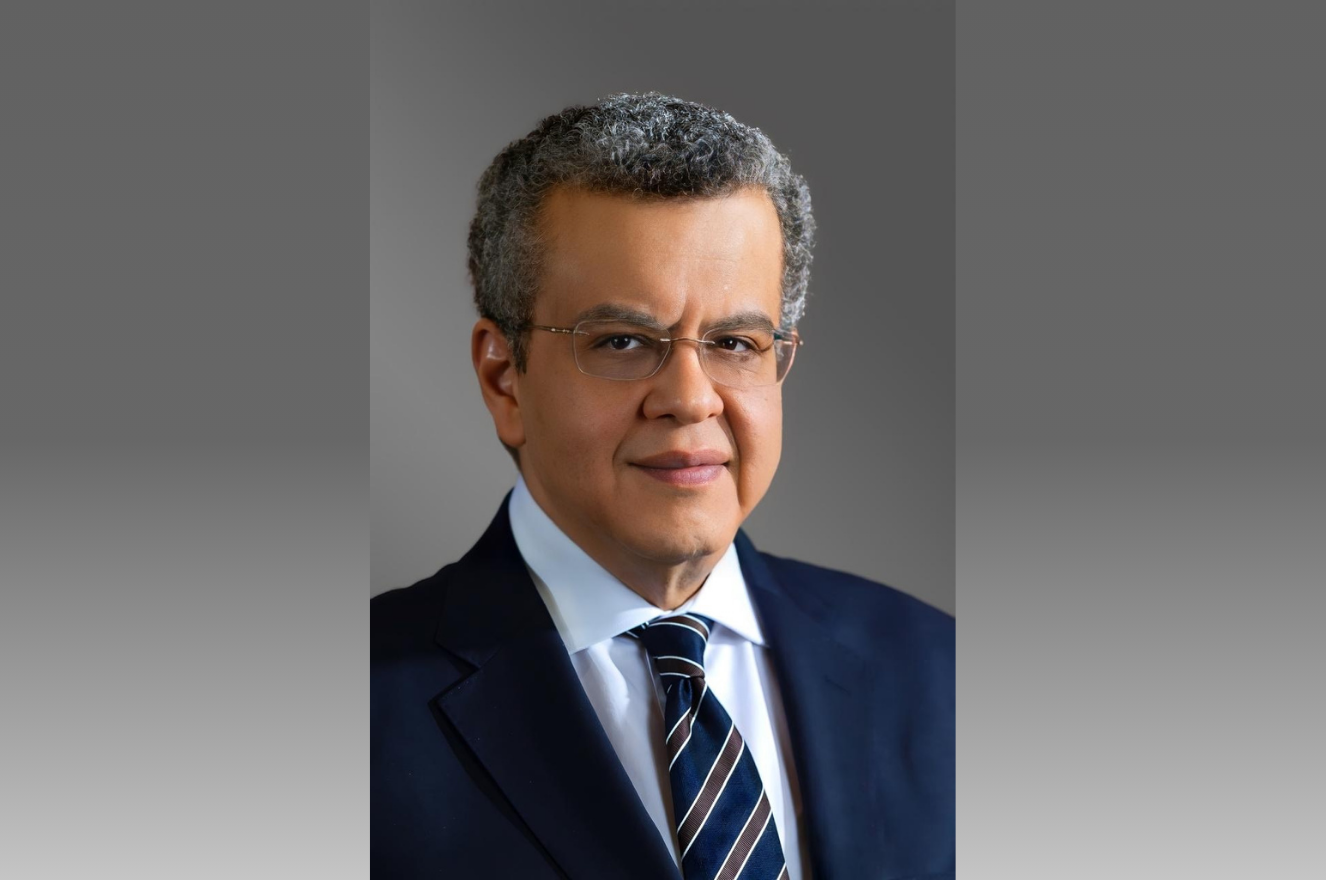
من إعداد: المستشار محمد الفيصل يوسف، رئيس الجهاز المركزي للمحاسبات في جمهورية مصر العربية ورئيس الإنتوساي
يواجه مجال التدقيق تحديات في مواكبة التغيرات غير المسبوقة في المقاربات والأدوات التي أسفرت عنها التكنولوجيات المعاصرة الناجمة عن التقدم التكنولوجي والاعتماد المتزايد على أدوات الذّكاء الاصطناعي. ولم تعد بيئة تكنولوجيا المعلومات مجرّد أداة مساعدة لتحسين جودة التدقيق، بل باتت المحرّك الأساسي لإعادة تعريف مفهوم التدقيق، وفق ما أكّدت عليه الإنتوساي في إصداراتها المهنية التي تدعو إلى تطوير أدوات وأساليب التدقيق لمواءمة الممارسات المهنية مع البيئة الرقمية. ودفع هذا الامر الجهاز المركزي للمحاسبات، بصفته رئيس المنظمة، إلى التحرّك بسرعة في هذا الاتجاه من خلال طرح مبادرات رائدة، مثل مبادرة ماعت، التي وُضِعَت على جدول أعمال الإنكوساي الخامس والعشرين في شرم الشيخ في أكتوبر/تشرين الأول 2025. وتمثّل هذه المبادرة رؤية معاصرة تعكس أهمية الاستفادة من الذّكاء الاصطناعي في تطوير أعمال التدقيق، لاسيّما في ما يتعلّق بعمليات تدقيق الأداء التي تركّز على تقييم أداء الجهات الحكومية للتحقّق من كفاءة الإنفاق العام، وتالياً دعم الحوكمة وحماية الأموال العامة.
بات دمج الابتكار في عمليات التدقيق بشكل عام، وفي عمليات تدقيق الأداء بشكل خاص، أمراً ضرورياً نظراً إلى التغيّرات التي طرأت على بيئة التدقيق، خصوصاً في ضوء التطورات التكنولوجية المعاصرة. وتنبع أهمية هذا الموضوع من كونه أحد الركائز الرئيسية للتدقيق التي يستند إليها عمل الأجهزة العليا للرقابة المالية والمحاسبة، والتي ترتبط بمحدّدات تنفيذ مهام التدقيق، بما في ذلك تدقيق الأداء وفقاً للقوانين واللوائح التنظيمية والمعايير والإرشادات ذات الصلة في كل بلد. وتتطلّب الكفاءة والخبرة الفنية للمدققين في الأجهزة تزويدهم بالتدريب المستمر لمواكبة التغيّرات السّريعة، بهدف ضمان أن يكون لنتائج تدقيق الأداء تأثير إيجابي على حياة المواطنين في المجتمع.
من هذا المنظور، يعدُّ تدقيق الأداء واحداً من المجالات الأكثر احتياجاً إلى الابتكار المنهجي، وهو ما يتجاوز الأساليب التقليدية، ويقيّم مدى تحقيق الأهداف وفقاً لمعايير الاقتصاد والكفاءة والفعالية لضمان القياس الحقيقي للأداء الذي يزوّد صنّاع القرار بالمعلومات اللازمة عن نتائج الأعمال. لذلك، من الأهميّة بمكان التركيز على الابتكار في تدقيق الأداء في ضوء التقنيات المعاصرة لدفع هذا التحوّل في التدقيق لضمان التحسين المستدام لجودة التدقيق. وسيجري تناول الموضوع من خلال ثلاثة محاور رئيسية:
المحور الأول: تطوير نهج حديث لتدقيق الأداء في سياق التكنولوجيات المعاصرة:
لم يعد تدقيق الأداء مقتصراً على التدقيق بأثر رجعي. فبفضل تكنولوجيا المعلومات، تطوّر إلى عملية استباقية في الوقت الحقيقي تستند إلى التدفّق المستمر للبيانات. ومن أبرز التكنولوجيات التي تقود هذا التحوّل تحليلات البيانات الضخمة، التي تركّز على معالجة تدفّقات البيانات الضخمة والتحوّل نحو استخدام العيّنات الذّكية في عمليات التدقيق بما يتماشى مع نهج قائم على المخاطر.
ويمثّل الذّكاء الاصطناعي أيضاً تحولاً جوهرياً، حيث تنتقل تكنولوجياته إلى ما هو أبعد من مجرد اكتشاف الحالات الشاذّة إلى توقّع المخاطر، وتالياً توفير فرصة للتدخّل التصحيحي المبكر. بالإضافة إلى ذلك، يوفّر إنترنت الأشياء أجهزة استشعار في البيئات التشغيلية واللوجستية مع بيانات دقيقة عن كفاءة استخدام الأصول الرأسمالية ومعدلات الإنتاج الفعلية، ممّا يضمن صياغة تقارير تدقيق الأداء استناداً إلى أدلّة رقمية غير متحيّزة.
لذلك، يتطلّب تطبيق هذا النهج في سياق التكنولوجيات الحديثة استخدام أدوات برمجية متقدّمة تتكامل بسلاسة مع البنية التحتية التكنولوجية للجهات. ومن أهم هذه الأدوات منصّات تحليل البيانات التفاعلية التي توفّر لوحات معلومات تفاعلية، ممّا يمكّن مستويات الإدارة والإشراف من متابعة البيانات والتحقّق منها بسهولة. ويساعد ذلك في استخراج النتائج من مجموعات البيانات الضخمة والمعقّدة في غضون ثوانٍ وكشف الأنماط الشاذّة التي قد تشير إلى أداء ضعيف أو فساد مشتبه فيه.
المحور الثاني: التحوّل نحو التدقيق الذّكي والمستمر:
تكمن أهمية التحوّل الجذري القائم على الابتكار في تأثيره على منهجية التدقيق، إذ إن هذا يؤدّي إلى اختلافات جوهرية مقارنة بالتدقيق التقليدي، الأمر الذي يحتّم على كل جهاز أعلى للرقابة المالية والمحاسبة اعتماد استراتيجية مناسبة لضمان الانتقال الناجح نحو بيئة تدقيق أداء مبتكرة.
2-1 الاختلافات الرئيسية بين التدقيق التقليدي والتدقيق الذّكي والمستمر:
تؤدّي بيئة التدقيق القائمة على التدقيق الذّكي والمستمر إلى اختلافات جوهرية، بما في ذلك التحوّل إلى التدقيق في الوقت الحقيقي والمستمر، من خلال الاعتماد على استخراج العيّنات الذّكية التي تمثّل حقاً مجموعة البيانات الكاملة. كما يصبح التدقيق استباقياً، فيتوقّع الاتجاهات والمخاطر، بدلاً من مجرّد تتبّع الانحرافات بعد حدوثها. علاوةً على ذلك، فإنّه يعتمد على مصدر أدلّة مستمدّة من قواعد البيانات المتكاملة وتطبيق النماذج التحليلية، بدلاً من الوثائق والملفات الورقية، وتالياً المساهمة في إضافة قيمة إلى تقارير التدقيق من خلال تضمين توصيات استراتيجية لتعزيز الكفاءة والفعالية.
2-2 استراتيجية متكاملة لبيئة تدقيق أداء مبتكرة:
يتعيّن على الأجهزة العليا للرقابة والجهات الخاضعة للتدقيق أن تعتمد استراتيجية متكاملة للانتقال بنجاح إلى بيئة مبتكرة وذكية لتدقيق الأداء. وترتكز هذه الاستراتيجية على أربعة عناصر:
- إنشاء بنية للحوكمة والبيانات من خلال الاستثمار في قواعد البيانات الآمنة، وضمان التدفق السّلس للبيانات بين أصحاب المصلحة، والتركيز على عمليات تنقيح البيانات لضمان موثوقية أدلّة التدقيق.
- تطوير الكفاءة الرقمية للمدققين من خلال توفير التدريب المستمر لموظّفي التدقيق لتعزيز مهاراتهم في تحليل البيانات، وفهم العلاقات بين برامج جداول البيانات، والاستخدام الاحترافي للمساعدين الأذكياء.
- أتمتة إجراءات التدقيق من خلال تصميم قوالب ونماذج تدقيق مؤتمتة تعالج البيانات تلقائياً لتطبيق معايير التدقيق واختبارات القياس دون تدخّل بشري.
- الالتزام بالمعايير المهنية والأمن السيبراني، من خلال التحقّق من توافق الأدوات الرقمية مع الإصدارات المهنية الدولية والمحلية في مجال التدقيق، ووضع بروتوكولات صارمة لحماية سريّة البيانات قيد التدقيق وأمنها.
المحور الثالث: التجربة المصرية في تحسين عمليات تدقيق الأداء:
سخّرت مصر إمكاناتها لتوفير منصّات رقمية حكومية، بما يتماشى مع استراتيجيتها الوطنية للتنمية المستدامة. وتستند هذه الاستراتيجية إلى ركائز عديدة، بما فيها الدور الرقابي الذي يؤدّيه الجهاز المركزي للمحاسبات باعتباره الجهاز الأعلى للرقابة المالية والمحاسبة في مصر، نظراً إلى المعلومات التي يقدّمها والتي تساعد في تقييم مدى تحقيق الأهداف الاستراتيجية للدولة.
ومن بين هذه المنصّات نظام معلومات الإدارة المالية الحكومية، ونظام الدفع والتحصيل الإلكتروني، ونظام أتمتة كشف الرواتب الحكومية، ونظام النافذة الواحدة، فضلاً عن إنشاء المجلس الوطني للذّكاء الاصطناعي والحوسبة الكميّة والتكنولوجيات البازغة وإطلاق الاستراتيجية الوطنية للذّكاء الاصطناعي، والتي تضمّنت أهداف عدّة، مثل إقامة بنية تحتية قوية للذّكاء الاصطناعي وضمان إمكان الوصول إلى البيانات ومشاركتها من خلال أطر الحوكمة الوطنية.
ويؤدّي الجهاز مهام تدقيق الأداء وفقاً للأحكام التشريعية ذات الصلة التي تحكم أنشطة التدقيق الخاصّة به. وقد وقّع الجهاز بروتوكولات تعاون مع وزارتي المالية والاتصالات وتكنولوجيا المعلومات في ما يتعلّق بهذه المنصّات، الأمر الذي ساعد على تنظيم عملية الوصول المباشر للمدققين إلى التقارير المالية التي تنتجها هذه المنصّات الرقمية الحكومية. كما تبنّى الجهاز معايير تدقيق أداء وامتثال تتماشى مع المعايير الدولية للأجهزة العليا للرقابة المالية والمحاسبة، ممّا أدّى إلى قفزة نوعية في جودة عملية التدقيق، حيث يعتمد المدققون على البيانات الأصلية مباشرة من بيئة التشغيل الفعلية للمعاملات المالية، الأمر الذي أثّر بشكل فعال على جودة عمليات التدقيق.
ويعزى هذا التحسّن في جودة عملية التدقيق إلى تكامل البيانات، إذ توفر المنصّات بيئة رقمية موحّدة تعمل كقاعدة بيانات مركزية متّسقة، مما يتيح التتبّع الشامل والمترابط للعمليات. كما أنّها تعزّز موثوقية هذه البيانات، فضلاً عن دعم التحليل القائم على المخاطر، وتالياً زيادة دقّة توجيه جهود المدقق نحو عيّنات تدقيق ذات مخاطر أعلى، ونتيجة للتركيز على الأنشطة التحليلية المدعومة بلوحات معلومات تفاعلية تعرض مؤشّرات الأداء والمخاطر ببساطة ودقّة، وتعمل كأداة استراتيجية تدعم إيجاد قيمة مضافة من خلال تمكين إصدار تحذيرات مبكرة بشأن الانحرافات، وتالياً تعزيز كفاءة وفعالية عمليات تدقيق الأداء من خلال التحوّل نحو التدقيق الاستباقي، والقدرة على كشف الانحرافات في وقت مبكر وتخفيف آثارها، وتالياً تمكين التحوّل من مجرد تدقيق للوثائق إلى تقييم “للعناصر الاقتصادية والكفاءة والفعالية”، ممّا يمكّن جهاز المحاسبات من القياس الدقيق لمدى تحقيق الجهات الحكومية للأهداف الاستراتيجية بأقلّ تكلفة ممكنة وبأعلى جودة ممكنة، والمساهمة بذلك في تعزيز كفاءة الإنفاق العام والأداء الحكومي، وهو ما من شأنه أن يحسّن جودة الخدمات العامة ويعود بالفائدة على حياة المواطنين.
وأخيراً، نستنتج مدى أهمية الابتكار في عمليات تدقيق الأداء في ظل التكنولوجيات المعاصرة التي تستخدمها الأجهزة العليا للرقابة، مع تسليط الضوء على الدروس المستفادة من تجربة جهاز المحاسبات المصري في هذا الصّدد، لاسيّما بالنظر إلى دوره كرئيس للإنتوساي، بالإضافة إلى تسليط الضوء على مبادرة ماعت، التي تشكّل رؤية تطلّعية لأهمية الذّكاء الاصطناعي في تطوير ممارسات التدقيق. وبات استخدام مثل هذه التكنولوجيات ضرورة حتمية لتعزيز جودة عمليات تدقيق الأداء وتخفيف المخاطر ذات الصلة، وتالياً المساهمة في تحسين كفاءة الإنفاق العام وتحقيق الأهداف الاستراتيجية القُطريّة. ويمكن تحقيق هذا الأمر من خلال الاستفادة الحكيمة من التكنولوجيات المعاصرة مثل تحليل البيانات والذّكاء الاصطناعي حتى يتمكّن المدققون من الاعتماد عليها، وتالياً تحويل دور الأجهزة العليا للرقابة المالية والمحاسبة من “أجهزة كشف عن الأخطاء” إلى “شركاء استراتيجيين” يوجّهون الجهات الخاضعة للتدقيق من خلال تقارير التدقيق نحو تحقيق معايير الكفاءة والفعالية والاقتصاد من أجل تحقيق أهدافها الاستراتيجية في ضوء الموارد المتاحة، وتالياً تحسين كفاءة الإنفاق العام وتأثيره على حياة المواطنين.