L’audit de performance axé sur les citoyens : les leçons tirées de la Cour fédérale des comptes du Brésil
Auteurs: Klauss Henry Nogueira, Luís Gustavo Gomes Andreoli et Salvatore Palumbo, Cour fédérale des comptes du Brésil (TCU), Brésil
1. Introduction : Quand les audits ne parviennent pas à cerner ce qui compte vraiment
Les Institutions supérieures de contrôle des finances publiques (ISC) ont progressivement élargi leur rôle au-delà de la conformité juridique et de la régularité administrative afin d’améliorer les politiques publiques et la qualité des services fournis à la société. Malgré cette évolution, de nombreux audits continuent de se concentrer sur les processus bureaucratiques, les structures de gouvernance et les indicateurs institutionnels, sans saisir pleinement l’impact des défaillances du secteur public sur la vie quotidienne des citoyens.
Ce défi suscite une attention croissante au sein de la communauté internationale de l’audit. L’INTOSAI et des Organisations régionales telles que l’OLACEFS ont souligné l’importance de mener des audits axés sur l’impact social, la valeur publique et le point de vue des citoyens lors de l’évaluation de la performance des pouvoirs publics.
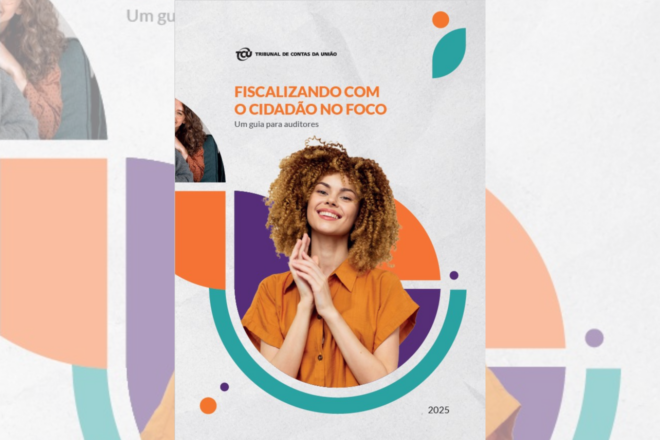
Dans ce contexte, la Cour fédérale des comptes du Brésil (TCU) a élaboré le guide intitulé « L’audit centré sur le citoyen en 2025 ». Son principe fondamental est que la compréhension des problèmes publics du point de vue des citoyens contribue à rendre les audits plus pertinents, plus efficaces et mieux adaptés aux besoins réels de la société.
2. Le guide « L’audit centré sur le citoyen » : Une approche d’audit axée sur l’impact
Afin de traduire les principes d’impact social et de centrage sur le citoyen en méthodes d’audit concrètes, la Cour fédérale des comptes du Brésil (TCU) a élaboré le guide intitulé « L’audit centré sur le citoyen en 2025 ». Ce guide aide les équipes d’audit à identifier les problèmes du secteur public du point de vue des citoyens concernés par les politiques et les services publics.
Cette approche s’inscrit dans la lignée de la norme INTOSAI-P 12, qui stipule que les Institutions supérieures de contrôle des finances publiques doivent contribuer à « améliorer la vie des citoyens » en renforçant la responsabilité, la transparence et la création de la valeur publique. Le guide élargit la portée traditionnelle des audits en y intégrant l’écoute active, l’analyse de l’expérience utilisateur et l’évaluation des impacts des politiques.
Au cœur de cette approche se trouve la reconnaissance du fait que les problèmes publics complexes ne peuvent être pleinement compris à partir uniquement d’indicateurs agrégés, d’examens de documents ou d’évaluations formelles de la gouvernance. Le guide combine donc des éléments probants quantitatifs et qualitatifs tout en favorisant une collaboration plus étroite entre les auditeurs, les responsables publics, les spécialistes et les citoyens.
La méthodologie organise le processus d’audit en quatre étapes : (1) comprendre le problème du point de vue du citoyen ; (2) évaluer la réponse des pouvoirs publics ; (3) élaborer des solutions fondées sur des données probantes ; et (4) vérifier si les interventions ont amélioré la vie des citoyens. Ce cadre réoriente en partie l’objet du contrôle externe, en le faisant passer des processus administratifs aux expériences des citoyens et aux résultats des politiques.
Tout en conservant les techniques d’audit établies, cette approche élargit la boîte à outils analytique des auditeurs grâce à des entretiens avec les citoyens, l’analyse des réclamations, la cartographie du parcours des usagers, les cartes d’empathie, les ateliers collaboratifs de formulation de recommandations et un suivi centré sur les citoyens. Ces éléments renforcent la pertinence sociale, la légitimité et le potentiel de transformation des audits de performance.
3. Mise en pratique de l’approche : Expériences d’audit centrées sur le citoyen
À la suite de la publication du guide intitulé « L’audit centré sur le citoyen », plusieurs équipes d’audit de la Cour fédérale des comptes du Brésil (TCU) ont commencé à appliquer cette approche aux audits des politiques et des services publics. Bien qu’elles n’en soient encore qu’à leurs débuts, ces expériences ont montré comment la prise en compte du point de vue des citoyens peut influencer la définition des enjeux d’audit, la collecte de données probantes, les recommandations et le suivi des résultats.
Les cas présentés ci-dessous reflètent différents niveaux d’application de cette approche. Malgré leurs contextes distincts, ils partagent un objectif commun : rapprocher le contrôle externe des expériences des personnes concernées par les politiques publiques. L’implication des citoyens a permis de mettre en lumière des problèmes non pris en compte par les indicateurs gouvernementaux, d’approfondir la compréhension des résultats des politiques et de renforcer les mécanismes de suivi de l’efficacité au fil du temps.
Ensemble, ces expériences illustrent l’évolution de l’approche centrée sur le citoyen : de l’intégration des points de vue des citoyens dans l’identification des problèmes à l’évaluation des impacts des politiques et à la mise en place de mécanismes permettant de suivre en continu les résultats perçus par la société.
Cas n° 1 – Micro-entrepreneurs individuels (MEI) : Intégrer le point de vue des citoyens dans l’audit du « coût du Brésil »
L’une des premières applications de l’approche centrée sur le citoyen a été un audit de performance axé sur les défis rencontrés par les micro-entrepreneurs individuels (MEI) au Brésil. Cet audit s’inscrivait dans la stratégie de la TCU visant à s’attaquer au « coût du Brésil » — cet ensemble d’obstacles bureaucratiques, économiques et structurels qui augmentent le coût de l’activité économique et entravent l’activité productive dans le pays.
Dès la phase de planification, l’équipe d’audit a cherché à comprendre comment les entrepreneurs percevaient les obstacles réglementaires et administratifs. Plutôt que de s’appuyer uniquement sur des indicateurs institutionnels et des processus formels, l’audit a directement consulté les usagers des politiques publiques. La méthodologie combinait l’analyse de documents et de données avec des entretiens, la participation à des événements destinés aux micro-entrepreneurs et des enquêtes menées dans différentes régions du Brésil.
Cette approche a bouleversé le processus traditionnel de planification de l’audit. Au lieu de partir des procédures administratives et des indicateurs institutionnels, l’équipe a d’abord identifié les obstacles que les entrepreneurs considéraient comme les plus importants pour leurs activités.
Avec le soutien du Secrétariat des relations institutionnelles de la TCU, l’équipe a participé à des événements destinés aux micro-entrepreneurs et a distribué 262 questionnaires à travers le Brésil. Ces interactions ont permis d’identifier des difficultés souvent négligées dans les analyses traditionnelles, notamment une bureaucratie excessive, une coordination insuffisante entre les organismes publics et des difficultés d’accès à l’information.
Le point de vue des entrepreneurs a également influencé la manière dont les résultats de l’audit ont été communiqués. Le rapport a utilisé un langage accessible et a mis en évidence la manière dont les problèmes identifiés affectaient la vie quotidienne des micro-entrepreneurs, en illustrant cet impact à l’aide des éléments de preuve recueillis au cours de l’audit.
Cette approche a également redéfini les priorités de l’audit. Au-delà de la coordination gouvernementale et du suivi des politiques, l’audit a mis l’accent sur l’engagement insuffisant auprès des micro-entrepreneurs, la diffusion limitée des initiatives existantes et les difficultés à comprendre les exigences réglementaires. Ce recadrage a élargi la portée de l’audit, qui, initialement centré sur des préoccupations essentiellement administratives, s’est orienté vers les difficultés directement rencontrées par les bénéficiaires des politiques.
Cette expérience a également mis en évidence des défis méthodologiques. La collecte et l’analyse des perceptions des citoyens ont nécessité d’adapter les techniques d’audit, d’impliquer des parties prenantes externes et de consacrer des efforts supplémentaires à la transformation des données qualitatives en conclusions fiables. Elle a néanmoins démontré que l’intégration systématique des points de vue des citoyens renforce la capacité des auditeurs à identifier les problèmes pertinents, à comprendre les effets des politiques et à formuler des recommandations mieux adaptées aux besoins de la société.
Cas n° 2 – Aquaculture : Comprendre les obstacles à travers les expériences des producteurs
Une autre application de l’approche centrée sur les citoyens a été un audit de performance de la gouvernance de l’aquaculture au Brésil. L’audit a identifié les principaux obstacles au développement durable du secteur, notamment ceux liés à la régularisation des projets, à l’information officielle et à la réduction de l’informalité chez les producteurs.
Bien que l’aquaculture ait connu une croissance significative et dispose d’un potentiel productif considérable, de nombreux producteurs rencontrent encore des difficultés pour accéder aux politiques publiques, au crédit, à l’assistance technique et aux procédures réglementaires. Le secteur étant principalement constitué de petits producteurs, souvent informels, l’audit a combiné une analyse institutionnelle et réglementaire à une évaluation de l’expérience des producteurs en matière d’accès aux politiques publiques.
La méthodologie a combiné des outils d’audit traditionnels avec des entretiens, des enquêtes et des visites sur le terrain, ainsi que des examens de documents, des évaluations des risques et des analyses de gouvernance.
Cette approche a élargi le champ de l’audit en intégrant le point de vue des producteurs sur les principaux obstacles à l’aquaculture.
Les échanges avec les producteurs ont révélé des obstacles allant au-delà de ceux initialement identifiés, notamment des retards dans les procédures réglementaires, l’insécurité juridique, une bureaucratie excessive et un accès limité aux informations réglementaires. Le point de vue des producteurs a également mis en évidence les effets de l’instabilité institutionnelle et de la gouvernance fragmentée sur l’activité économique locale.
L’analyse des parties prenantes, les groupes d’experts et l’observation directe ont permis de mieux comprendre les résultats des politiques et de réduire le risque de limiter l’audit à une évaluation formelle des règles, des structures et des processus administratifs.
Cette expérience a montré que, dans les secteurs dominés par de petits producteurs et fortement dépendants des politiques publiques, l’engagement direct renforce les audits de performance en identifiant les goulots d’étranglement opérationnels, en comprenant les impacts territoriaux et en produisant des évaluations qui reflètent mieux les réalités locales. Elle a également mis en évidence les défis liés à la diversité des parties prenantes, au caractère limité des données officielles et à la nécessité de trouver un équilibre entre les éléments probants qualitatifs et quantitatifs.
Cas n° 3 – Conseils professionnels : Transparence, suivi continu et Initiative d’engagement citoyen
Une troisième expérience a porté sur un audit de performance des Conseils fédéraux de régulation professionnelle du Brésil, axé sur la supervision exercée par les conseils nationaux sur leurs homologues régionaux. L’audit a évalué la gouvernance, l’intégration, la cohérence et la transparence de la régulation professionnelle.
Bien qu’initialement axé sur la gouvernance et la surveillance, l’audit a évolué pour intégrer l’efficacité sociale et la participation citoyenne. Il a reconnu que la réglementation professionnelle influe directement sur la qualité et la sécurité des services fournis à la société.
La méthodologie comprenait des enquêtes, des évaluations de la maturité institutionnelle et des indicateurs relatifs à la réglementation, à la surveillance, à l’intégration technologique et à la transparence. Elle intégrait également des mécanismes permettant d’évaluer l’efficacité du point de vue de la société.
L’un des résultats les plus innovants de cet audit a été la proposition d’une « Initiative d’engagement citoyen ».
Cette initiative proposait des indicateurs d’efficacité élaborés avec la participation de la société civile, associés à un suivi continu et à la publication des résultats. Plutôt que de se concentrer uniquement sur le respect des recommandations d’audit, elle visait à lier plus étroitement la supervision externe à la perception qu’à la société des résultats de la réglementation professionnelle.
La TCU a autorisé un suivi continu par le biais d’enquêtes périodiques et la publication des indicateurs via un tableau de bord dédié. L’audit a également proposé la création d’un groupe de travail chargé d’institutionnaliser « l’Initiative d’engagement citoyen », comprenant le suivi, l’évaluation et des objectifs d’efficacité liés aux politiques et services audités.
Contrairement aux cas précédents, où la participation citoyenne se concentrait sur la collecte de perceptions pendant l’audit, cette expérience a élargi l’approche en créant des mécanismes permanents pour suivre les résultats des audits du point de vue de la société.
Cette expérience a également mis en évidence les défis liés à la définition d’indicateurs d’efficacité, à la garantie d’une participation représentative et à la recherche d’un équilibre entre l’indépendance institutionnelle, la faisabilité opérationnelle et les attentes de la société. Elle a néanmoins démontré le potentiel d’une telle approche pour améliorer la transparence, renforcer la responsabilité sociale et intégrer un suivi continu des impacts tels qu’ils sont perçus par la société.
4. Leçons tirées et défis d’une approche centrée sur le citoyen
La mise en œuvre précoce du guide « L’audit centré sur le citoyen » a mis en évidence les avantages et les défis liés à l’intégration des points de vue des citoyens dans les audits de performance. Dans différents contextes, cette approche a aidé les équipes d’audit à mieux comprendre les problèmes du secteur public, à relier le travail d’audit aux expériences vécues par les citoyens et à produire des évaluations reflétant davantage les effets réels des actions gouvernementales.
L’un des principaux avantages a été de mettre en évidence des problèmes qui n’auraient probablement pas été détectés par le seul examen de documents, d’indicateurs institutionnels ou d’évaluations formelles de la gouvernance. Les entretiens, les enquêtes, les visites sur le terrain, l’observation directe et d’autres mécanismes d’écoute ont permis de révéler les obstacles rencontrés par les citoyens dans leurs interactions quotidiennes avec les services publics, en particulier dans des situations caractérisées par une bureaucratie excessive, des dispositifs institutionnels fragmentés, un accès limité à l’information et des difficultés dans la prestation des services.
Ces cas ont également montré qu’une perspective centrée sur le citoyen peut influencer les questions d’audit, la hiérarchisation des risques et les recommandations. À plusieurs reprises, les lacunes administratives ont pu être comprises à travers leur impact sur les citoyens, les entrepreneurs, les producteurs et les usagers des services publics.
Un autre enseignement concerne la communication. Un langage accessible, des exemples concrets et des mécanismes de transparence ont permis de rendre les résultats d’audit plus compréhensibles pour les parties prenantes non spécialisées, renforçant ainsi la légitimité de l’audit et favorisant la responsabilité sociale.
Ces expériences ont mis en évidence d’importants défis méthodologiques. La collecte et l’analyse de données qualitatives exigent des pratiques d’audit permettant à la fois d’assurer une participation représentative, de valider les informations et de trouver un équilibre entre les données qualitatives et quantitatives. Les équipes d’audit ont également été confrontées à des contraintes liées au temps, aux ressources et aux compétences nécessaires pour un engagement plus intensif auprès des citoyens et des parties prenantes.
Un autre défi consiste à traduire les points de vue des citoyens en critères d’audit objectifs et en indicateurs d’efficacité mesurables. Si l’engagement auprès des utilisateurs des politiques élargit la compréhension qu’ont les auditeurs des problèmes du secteur public, un développement méthodologique supplémentaire est nécessaire pour intégrer ces connaissances dans la planification, l’exécution et le suivi des audits.
5. Conclusion
À mesure que les politiques publiques gagnent en complexité et que les attentes en matière d’efficacité de l’action publique s’intensifient, les institutions supérieures de contrôle subissent une pression croissante pour démontrer non seulement la conformité et la responsabilité, mais aussi des contributions tangibles à l’amélioration des conditions de vie des citoyens.
Dans l’ensemble, les résultats suggèrent qu’une approche centrée sur le citoyen peut renforcer les audits axés sur l’impact, accroître la valeur publique et rapprocher le contrôle externe des besoins de la société. Plutôt que de remplacer les méthodes traditionnelles, elle les complète par des outils qui rendent les audits de performance plus pertinents, plus compréhensibles et mieux adaptés aux réalités des citoyens.
L’expérience de la TCU avec le guide intitulé « L’audit centré sur le citoyen » illustre comment l’intégration du point de vue des citoyens peut aider les Institutions supérieures de contrôle des finances publiques à produire des audits qui sont non seulement techniquement rigoureux, mais aussi plus significatifs pour la société. Alors que les ISC cherchent à maximiser la valeur publique de leur travail, l’audit centré sur le citoyen offre un moyen pratique de rendre les résultats d’audit plus pertinents, plus percutants et mieux en phase avec les besoins des personnes auxquelles elles sont destinées en fin de compte.
Références
- Cour fédérale des comptes du Brésil (TCU). « L’audit centré sur le citoyen : Un guide à l’intention des auditeurs ». Disponible à l’adresse : https://portal.tcu.gov.br/publicacoes-institucionais/cartilha-manual-ou-tutorial/fiscalizando-com-o-cidadao-no-foco-um-guia-para-auditores/
- Cour fédérale des comptes du Brésil (TCU). La TCU identifie des faiblesses dans les mesures visant à soutenir les micro-entrepreneurs et à réduire le « coût du Brésil ». Disponible à l’adresse : https://portal.tcu.gov.br/imprensa/noticias/ha-falhas-em-acoes-para-apoiar-microempreendedores-e-reduzir-o-custo-brasil-diz-tcu
- Cour fédérale des comptes du Brésil (TCU). Un audit examine le secteur de l’aquaculture au Brésil. Disponible à l’adresse : https://portal.tcu.gov.br/imprensa/noticias/auditoria-analisa-atividade-pesqueira-do-brasil
- Cour fédérale des comptes du Brésil (TCU). Un audit examine la coordination entre les Conseils professionnels. Disponible à l’adresse :
https://portal.tcu.gov.br/imprensa/noticias/auditoria-analisa-coordenacao-entre-conselhos-profissionais - INTOSAI. INTOSAI-P 12 – La valeur et les avantages des Institutions supérieures de contrôle des finances publiques : faire une différence dans la vie des citoyens. Disponible à l’adresse : https://www.issai.org/pronouncements/intosai-p-12-the-value-and-benefits-of-supreme-audit-institutions-making-a-difference-to-the-lives-of-citizens/