Tag: Wirtschaftlichkeitsprüfung

Filter By:
Sort By:
Innovationen in Wirtschaftlichkeitsprüfungsverfahren angesichts moderner Technologien

Wirtschaftlichkeitsprüfungen stehen vor der Herausforderung, mit den beispiellosen Veränderungen von Perspektiven und Instrumenten Schritt zu halten, die durch moderne Technologien infolge des technologischen Fortschritts sowie durch die zunehmende Nutzung von KI-Tools hervorgerufen wurden. Die IT-Umgebung ist nicht mehr nur ein Hilfsmittel zur Verbesserung der Prüfungsqualität, sondern hat sich zum Haupttreiber für die Neudefinition des Konzepts „staatliche Finanzkontrolle“ entwickelt, wie die INTOSAI in ihren fachlichen Verlautbarungen bekräftigt. Diese befürworten die Entwicklung von Prüfungsinstrumenten und -methoden zur Anpassung der beruflichen Praxis an das digitale Umfeld. Dies veranlasste die ORKB Ägypten (Accountability State Authority; ASA) als Vorsitzende der Organisation dazu, zügig in diese Richtung voranzuschreiten und mit wegweisenden Initiativen wie der Maat-Initiative aufzuwarten. Diese wurde im Oktober 2025 auf die Tagesordnung des 25. INCOSAI in Sharm El-Sheikh gesetzt. Diese Initiative verkörpert eine moderne Vision und spiegelt die Bedeutung des KI-Einsatzes bei der Weiterentwicklung der Prüftätigkeiten wider, insbesondere im Hinblick auf Wirtschaftlichkeitsprüfungen, deren Schwerpunkt auf der Beurteilung der Leistung staatlicher Stellen liegt, um die Effizienz der Staatsausgaben zu überprüfen und dabei die Regierungsführung sowie den Schutz öffentlicher Gelder zu unterstützen.

Vorbereitung auf ein digitales Prüfungspersonal: Erkenntnisse aus dem Einsatz von KI-Agenten an der ORKB Schweiz

Die Einbindung künstlicher Intelligenz (KI) im öffentlichen Sektor hat einen Punkt erreicht, an dem Oberste Rechnungskontrollbehörden (ORKB) sie nicht länger als fernliegendes oder experimentelles Thema betrachten können. Neue KI-Agenten beginnen, die Tätigkeiten professioneller Wissensdienstleistungen, darunter auch die des Prüfwesens, neu zu gestalten. Das Tempo dieser Entwicklung, das sowohl durch die kommerzielle Nutzung im privaten Sektor als auch durch die rasante Weiterentwicklung offener technischer Standards vorgegeben wird, macht Technologie für die staatliche Finanzkontrolle bereits heute zu einem relevanten Thema – nicht erst irgendwann in der Zukunft.

Wandel in der Wirtschaftlichkeitsprüfung: die technologiegestützte Prüfungsinnovation der ORKB Indien

Die zunehmende Komplexität der digitalen Verwaltung führte zu grundlegenden Veränderungen in der Prüfungslandschaft. Oberste Rechnungskontrollbehörden (ORKB) sind heute mit umfangreichen Finanzunterlagen und sich rasch weiterentwickelnden Programmarchitekturen konfrontiert, die herkömmliche Prüfungsmethoden an ihre Grenzen bringen. Stichprobenbasierte Prüfungen und konventionelle Datenanalysemethoden erweisen sich zunehmend als unzureichend, um systemische Risiken, verborgene Zusammenhänge und Verwaltungsversagen, das in miteinander vernetzten digitalen Systemen auftritt, aufzudecken.

Innovationen in der Wirtschaftlichkeitsprüfung zur Stärkung von Transparenz, guter Regierungsführung und Korruptionsbekämpfung in der ORKB Vietnam

Momentan stehen Länder auf der ganzen Welt unter erheblichem Druck, staatliches Handeln zu stärken, die Ziele für nachhaltige Entwicklung der Vereinten Nationen zu erreichen und ihre Verpflichtungen zur Prävention sowie Bekämpfung von Korruption, Verschwendung und sonstigen negativen Praktiken zu erfüllen. In diesem Zusammenhang hebt das nachhaltige Entwicklungsziel Nr. 16 hervor, wie wichtig es ist, Transparenz und gute Regierungsführung sowie alle Formen der Korruptionsbekämpfung zu fördern. Gleichzeitig betont und bekräftigt auch die Deklaration von Abu Dhabi der Internationalen Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) die wichtige Rolle von Obersten Rechnungskontrollbehörden (ORKB) bei der erfolgreichen Korruptionsprävention sowie -bekämpfung.

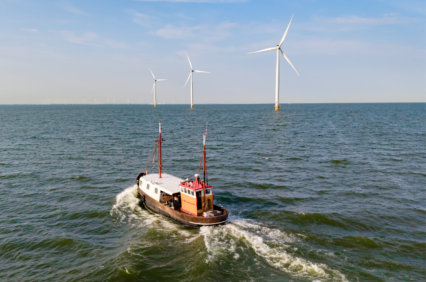
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Einsatz von KI und Datenanalyse bei einer Wirtschaftlichkeitsprüfung zur Ermittlung von Überschneidungen zwischen Energieeffizienzmaßnahmen

Anfang 2026 veröffentlichte die ORKB der Niederlande einen Bericht über die Verwendung von Steuergeldern zur Finanzierung freiwilliger wie auch verpflichtender Energiesparmaßnahmen. Bei der Prüfung stützten wir uns stark auf KI, um Daten zu analysieren sowie Überschneidungen zwischen Anreizen und verpflichtenden Maßnahmen abzubilden. In diesem Beitrag erläutern wir, wie wir an das Prüfungsthema herangegangen sind und wie KI dabei zum Einsatz gekommen ist.

Mit Daten einen Unterschied machen: Wie Datenanalyse Wirtschaftlichkeitsprüfungen und -bewertungen verbessert

Daten sind zu einem zentralen Bestandteil in der Verwaltung komplexer staatlicher Programme geworden. Sie helfen dabei, Trends aufzuzeigen, Auswirkungen besser zu verstehen und zu erkennen, wenn Maßnahmen angepasst werden müssen. Für Oberste Rechnungskontrollbehörden (ORKB) stellt sich daher nicht mehr die Frage, ob Datenanalysen bei Wirtschaftlichkeitsprüfungen und -bewertungen zur Anwendung kommen sollten. Vielmehr geht es darum, wie Datenanalysen so geplant, vorbereitet und in die Prüftätigkeit eingebunden werden können, dass sie sich an den Prüfungsfragen orientieren sowie zu besseren Erkenntnissen, überzeugenderen Empfehlungen und letztlich zu einer größeren Wirkung beitragen.

Data Science zur Erfassung der Selbstbehalte von Frauen mit Brustkrebs

Was zahlen Frauen mit Brustkrebs tatsächlich für ihre Behandlung? Eine solide auf den verfügbaren Daten beruhende Antwort zu geben stellt eine wesentliche methodische Herausforderung dar.

Innovative Ansätze in der Wirtschaftlichkeitsprüfung: Vergleich verschiedener Erkenntnisse aus Obersten Rechnungskontrollbehörden

Innerhalb der internationalen Gemeinschaft der staatlichen Finanzkontrolle erfahren Wirtschaftlichkeitsprüfungen derzeit einen tiefgreifenden Wandel. Oberste Rechnungskontrollbehörden (ORKB) gehen zunehmend über die traditionelle Beurteilung von Wirtschaftlichkeit, Effizienz und Wirksamkeit hinaus und wenden sich komplexeren, bewertungsorientierten Ansätzen zu, die auf Datenanalysen, Folgenabschätzungen, Risikoanalysen und evidenzbasierter Strategiegestaltung beruhen.

30 Jahre Wirtschaftlichkeitsprüfung in der ORKB Korea: Entwicklungen und Erfolge

Wirtschaftlichkeitsprüfungen sollen die Rechenschaftspflicht von Regierungen gewährleisten, indem sie die Sparsamkeit, Wirtschaftlichkeit und Wirksamkeit staatlicher Tätigkeiten unter die Lupe nehmen. Trotz der Einführung universeller Normen für die Wirtschaftlichkeitsprüfung durch die INTOSAI lassen die spezifischen Arbeitsweisen der einzelnen ORKB auf unterschiedliche Entwicklungsstadien schließen. Die Ergebnisse ihrer Wirtschaftlichkeitsprüfungen variieren je nach ihrem jeweiligen historischen Hintergrund sowie den politischen und administrativen Rahmenbedingungen.

Bürgerzentrierte Wirtschaftlichkeitsprüfung: Erkenntnisse der ORKB Brasilien

Oberste Rechnungskontrollbehörden (ORKB) haben ihre Rolle zunehmend über die Einhaltung von Rechtsvorschriften und die Ordnungsmäßigkeit der Verwaltung hinaus erweitert, um staatliche Maßnahmen sowie die Qualität der für die Gesellschaft erbrachten Leistungen zu verbessern. Trotz dieser Entwicklung konzentrieren sich viele Prüfungen nach wie vor auf bürokratische Verfahren, Governance-Strukturen und institutionelle Indikatoren, ohne vollständig zu erfassen, wie sich Mängel im öffentlichen Sektor auf das tägliche Leben der Bürgerinnen und Bürger auswirken.

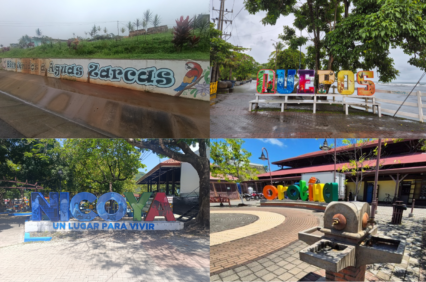
Die Kluft zwischen Zentrum und Peripherie: Wirtschaftlichkeitsprüfungen und Systemdenken in den mittelgroßen Städten Costa Ricas

In den letzten Jahren wurden mittelgroße Städte zu entscheidenden Triebkräften regionaler Entwicklung. Dennoch stellt die Bewertung ihrer öffentlichen Dienstleistungen Oberste Rechnungskontrollbehörden (ORKB) vor einzigartige Herausforderungen. Um diese Lücke zu schließen, entwickelte und implementierte die ORKB Costa Rica eine innovative Wirtschaftlichkeitsprüfungsmethode, die speziell auf diese besonderen städtischen Zentren zugeschnitten ist. Dieses spezialisierte Rahmenwerk erweitert die traditionelle Wirtschaftlichkeitsprüfung durch Einbeziehung einer pragmatischen Bewertung des öffentlichen Nutzens, der Gerechtigkeit und der nachhaltigen Entwicklung in dezentralen Kontexten.

Steigerung des öffentlichen Nutzens durch thematische Prüfungen: institutionelles Lernen aus den Erfahrungen des BPK

Oberste Rechnungskontrollbehörden (ORKB) spielen eine entscheidende Rolle bei der Stärkung von Rechenschaftspflicht und Transparenz in demokratischen Regierungssystemen. Da die Herausforderungen der öffentlichen Politik immer komplexer und vernetzter werden, wird von ORKB erwartet, dass sie nicht nur prüfen, sondern auch direkter zur Verbesserung der Regierungsführung sowie zu Ergebnissen im Bereich nachhaltige Entwicklung beitragen. Diese Erwartung spiegelt sich in INTOSAI-P 12 wider, in dem betont wird, dass ORKB durch stärkere Rechenschaftspflicht, Transparenz und Leistungsfähigkeit des öffentlichen Sektors Mehrwert schaffen sowie Bürgerinnen und Bürgern greifbare Nutzen bieten sollten (INTOSAI, 2013). In internationalen Diskussionen wurde zudem hervorgehoben, dass es für ORKB immer notwendiger wird, sektorübergreifende und langfristige Herausforderungen im Bereich Regierungsführung in Angriff zu nehmen, darunter nachhaltige Entwicklung und widerstandsfähige Regierungsführung (INTOSAI-Zeitschrift, 2021).

Betrugsschätzungen des US-amerikanischen GAO: wichtige Schritte zur Sicherstellung, dass Entscheidungsträgerinnen und -träger innovative Ansätze vollständig annehmen und verstehen

In den vergangenen Jahren hat das US-amerikanische Government Accountability Office (GAO), die ORKB der USA, das Ausmaß des Betrugs, dem die US-Regierung ausgesetzt ist, mit rigorosen Methoden geschätzt. Unter anderem dadurch konnte dem Kongress, der US-amerikanischen Öffentlichkeit und Fachleuten im Bereich Betrugsbekämpfung das Ausmaß sowie die Auswirkungen von Betrug im Kontext von Bundesprogrammen vermittelt werden.

Unter der Oberfläche: Erkenntnisse aus der Bevölkerung, räumliche Daten und Überprüfungen unter Wasser zur Stärkung von Umweltprüfungen nutzen

Umweltprüfungen, insbesondere in Meeresschutzgebieten, stehen vor Herausforderungen im Hinblick auf das Erlangen verlässlicher Prüfungsnachweise, da sich Umweltbedingungen oft sukzessive verändern und sich in routinemäßigen Überwachungsaufzeichnungen nicht vollständig widerspiegeln. Solche Herausforderungen erfordern unter Umständen einen Ansatz, der über herkömmliche Prüfmethoden hinausgeht.

Von Recht- und Ordnungsmäßigkeit zu Wirtschaftlichkeitsbewertungen – der Übergang zu Wirtschaftlichkeitsprüfungen in der ORKB Palästina

In einer sich rasch weiterentwickelnden Welt mit wachsenden Herausforderungen sind Regierungen mehr denn je gefordert, konkrete Ergebnisse vorzulegen, einen qualitativ hochwertigen öffentlichen Dienst zur Verfügung zu stellen und die verfügbaren Ressourcen effizient, wirksam sowie verantwortungsbewusst zu verwalten. Angesichts dieser Veränderungen wird die staatliche Finanzkontrolle nicht mehr nur als Mittel zur Einhaltung von Gesetzen und Vorschriften gesehen, sondern auch als Instrument zur Wirtschaftlichkeitsbewertung sowie zur Erfassung der tatsächlichen Auswirkungen staatlicher Maßnahmen und Programme auf das Leben der Bürgerinnen und Bürger.

Institutionelle Weiterentwicklung hin zu einer wahrlich spezialisierten und unabhängigen ORKB: Wie die ORKB Mosambik zu einer Referenz für Sonderprüfungen wurde und ihre Zukunftsaussichten

Die Oberste Rechnungskontrollbehörde (ORKB) Mosambik ist weiterhin im Rahmen eines aus der Kolonialzeit stammenden Hybridmodells tätig, das dem rechtsprechenden Modell ähnelt. Das Verwaltungsgericht Mosambik (Tribunal Administrativo, TA) vereint drei verschiedene Gerichte, die durch ihre jeweiligen Kammern vertreten sind, in einer einzigen Organisation. Die Erste und Zweite Kammer befassen sich jeweils mit Verwaltungsverfahren sowie Steuer- und Zollverfahren. Die Dritte Kammer nimmt die Aufgaben einer ORKB wahr. Trotz einer sichtbaren und stetigen institutionellen Weiterentwicklung in den letzten Jahren war das größte Hemmnis für Fortschritt die hybride Struktur. Diese Struktur bildet ein Hindernis für die organisatorische, finanzielle und funktionale Unabhängigkeit der Institution, die gemäß der Deklaration von Lima aus dem Jahr 1977 den Grundstein für das wirksame Funktionieren einer ORKB darstellt. Folglich gibt es in Mosambik keine voll funktionsfähige ORKB, die den Empfehlungen der Vereinten Nationen (VN), der INTOSAI und den international bewährten Verfahren entspricht.

Integrierter Ansatz für wirkungsvolle Prüfungen der Rechnungsführung: Erkenntnisse der ORKB Indonesien

In diesem Beitrag wird die Integration von Perspektiven der Wirtschaftlichkeitsprüfung in die Prüfungen der Rechnungsführung der Obersten Rechnungskontrollbehörde der Republik Indonesien (BPK) unter Verwendung des Rahmens für Rechnungsführungsprüfungen mit Wirtschaftlichkeitsprüfungsperspektiven (Financial Audit with Performance Audit Perspective; FAPA) untersucht. Der Beitrag zeigt, wie der FAPA-Ansatz, der in ausführlichen Prüfberichten dokumentiert wird, die Prüfungswirkung verbessert, indem sowohl die finanzielle Richtigkeit als auch die operative Wirksamkeit bewertet werden. Trotz Herausforderungen bei der methodischen Abstimmung, dem Stakeholdermanagement, dem Timing und der Koordination präsentieren wir ein strukturiertes Workflow-Modell für die erfolgreiche Umsetzung des FAPA-Rahmens. Der Beitrag plädiert für mehr Integration von Nachhaltigkeits- und Prognoseelementen, um die langfristige Wertschöpfung in der öffentlichen Finanzverwaltung zu fördern, den sich wandelnden Erwartungen der Stakeholder besser gerecht zu werden und die Ziele für nachhaltige Entwicklung zu unterstützen.

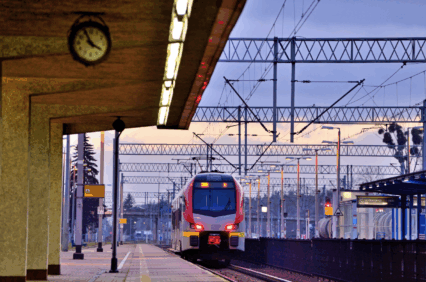
Krisenmanagementsystem auf Bahnnetzen in Polen

Die Prüfung des Krisenmanagements im Bereich der Bahninfrastruktur wurde auf Eigeninitiative der Obersten Rechnungskontrollbehörde Polen (ORKB Polen) durchgeführt und befasste sich unter anderem mit Verfahren, die während der größten Störung der Bahnverkehrssteuerung im März 2022, drei Wochen nach dem Einmarsch Russlands in die Ukraine, zur Anwendung kamen. Die Prüfung war ebenfalls durch zahlreiche Probleme und Unfälle im Bahnverkehr motiviert. Im Jahr 2020 ereigneten sich 516 Bahnunfälle, von denen sechs schwere Unfälle waren, die durch Zusammenstöße oder Entgleisungen von Zügen verursacht wurden und die Personensicherheit auf Bahngeländen beeinträchtigten. Zudem wurden 1.218 Vorfälle verzeichnet, die weder zu Todesfällen oder schweren Verletzungen noch zu Sach- oder Umweltschäden führten. Diese Vorfälle hätten jedoch zu Ereignissen werden können, die in Krisenmanagementplänen vorgesehene Maßnahmen erforderlich machen. Die Prüfung begutachtete ebenfalls Probleme, die zur Jahreswende 2022/2023 bei Massentransporten von Kohle aus den Seehäfen festgestellt wurden, Probleme im Zusammenhang mit Flüchtlingsströmen aus der Ukraine, Schwierigkeiten im Bahnverkehr im Bereich des Warschauer Knotens, die auf Investitionsarbeiten in den Jahren 2020–2023 zurückzuführen sind, sowie Störungen im Bahnverkehr, die in den Jahren 2020–2023 durch die unerlaubte Übertragung von „Funk-Stopp-Signalen“ (radio-stop signals) verursacht wurden.

Wie können Oberste Rechnungskontrollbehörden die richtigen Themen für Evaluierungen und Wirtschaftlichkeitsprüfungen auswählen? Ergebnisse des Treffens der INTOSAI-Arbeitsgruppe Evaluierung öffentlicher Maßnahmen und Programme (WGEPPP) aus dem Jahr 2024

Für Evaluierungen und Wirtschaftlichkeitsprüfungen wird ein fundiertes Auswahlverfahren benötigt, um ihren Erfolg zu gewährleisten. Durch eine gründliche und systematische Betrachtung potenzieller Wirtschaftlichkeitsprüfungsthemen können jene Themen ermittelt werden, welche die größten Risiken bzw. das größte Verbesserungspotenzial aufweisen. Darüber hinaus vereinfacht es dieser Ansatz, den optimalen Zeitpunkt festzulegen, um die Ergebnisse in die Weiterentwicklung der jeweiligen staatlichen Maßnahmen einfließen zu lassen. Folglich führt eine wohlüberlegte Auswahl von Evaluierungsthemen mit größerer Wahrscheinlichkeit zu positiven Effekten auf bestehende staatliche Maßnahmen.

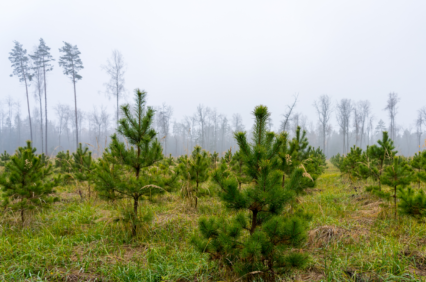
Greenwashing der staatlichen Holzernte in Polen

Der Oberste Rechnungshof der Republik Polen prüfte die Umsetzung eines strategischen Pilotprojekts, der Forest Carbon Farms (dt. etwa „Waldkohlenstoffbetriebe“), um dessen Leistung zu überprüfen und festzustellen, ob die Mittel während der Umsetzung durch die Generaldirektion Staatsforste effizient eingesetzt wurden. Bei der Prüfung wurde auch untersucht, ob die besten Ergebnisse erzielt werden konnten und ob die Forstgebiete ihre Aktivitäten im Rahmen des Projekts korrekt und zuverlässig geplant sowie durchgeführt haben. 

Beurteilung der norwegischen Unterstützung für die Anpassung an den Klimawandel in Entwicklungsländern: eine Wirtschaftlichkeitsprüfung

Der Klimawandel hat bereits schwerwiegende Folgen für Entwicklungsländer. Mit dem im Jahr 2015 verabschiedeten Übereinkommen von Paris verpflichteten sich Norwegen und andere Industriestaaten dazu, Maßnahmen zur Anpassung an den Klimawandel in Entwicklungsländern zu unterstützen.

ORKB-Prüfungen: Indonesiens Leuchtturm auf der Fahrt durch das Meer der Klimakrise

Laut dem Bericht „State of the Climate in Asia“ (2023) (dt. etwa „Lage des Klimas in Asien“) stieg die Durchschnittstemperatur in den asiatischen Ländern im Jahr 2023 um 0,91 Grad Celsius im Vergleich zum Zeitraum 1991–2020. Dies zieht einen Anstieg der Meeresoberflächentemperatur nach sich, wodurch tropische Wirbelstürme und Starkregen, der wiederum zu Überschwemmungen und Erdrutschen führt, noch heftiger werden. Zwischen 1990 und 2021 war Indonesien mit insgesamt 300 Naturkatastrophen konfrontiert, darunter 200 Überschwemmungen. Diese Katastrophen fügten rund 11 Millionen Menschen Schaden zu. Abbildung 1 zeigt, dass alle Naturkatastrophen in Indonesien vom Klimawandel verursacht wurden.