Quelle: Internationale Zeitschrift für staatliche Rechnungsprüfung
Autor: Internationale Zeitschrift für staatliche Finanzkontrolle
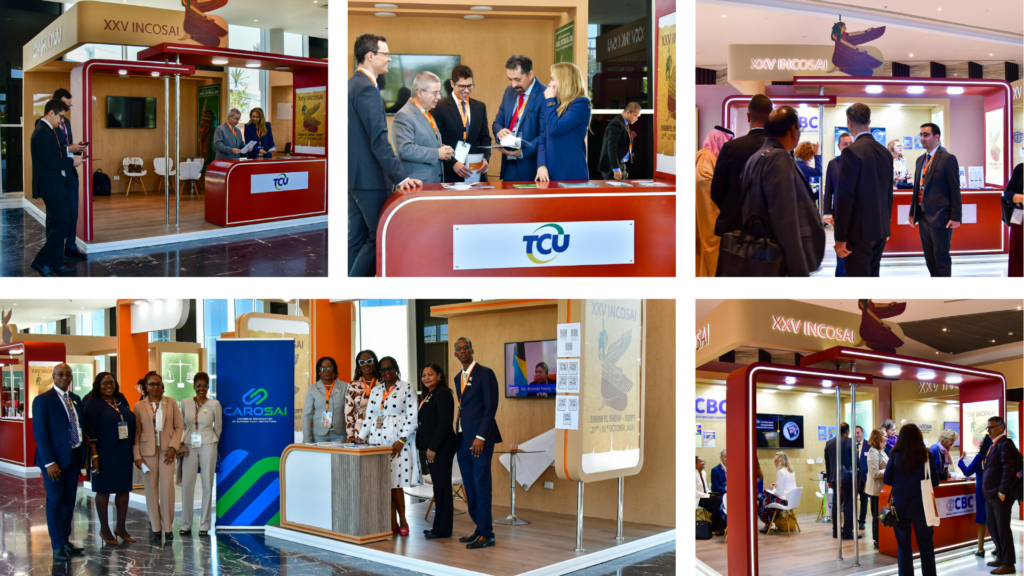
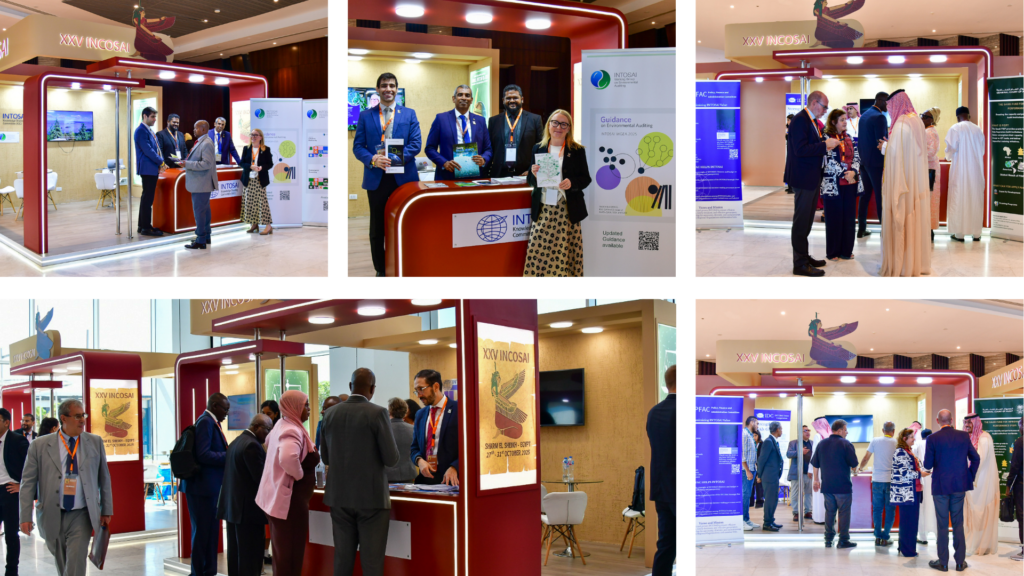
Zahlreiche INTOSAI-Gremien, regionale Organisationen und andere angeschlossene Gruppen waren an Ständen auf der gesamten INCOSAI vertreten.
Die INCOSAI-Delegierten nutzten die Stände als sinnvolle Gelegenheit, um miteinander in Kontakt zu treten.
Im Uhrzeigersinn von oben links: (1) JURISAI; (2) JURISAI; (3) AFROSAI; (4) AFROSAI; (5) INTOSAI Journal; (6) INTOSAI Generalsekretariat. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) INTOSAI-Vorsitz, ORKB Ägypten und die INTOSAI-Arbeitsgruppe für die Auswirkungen von Wissenschaft und Technologie auf die Finanzkontrolle (WGISTA) sowie die INTOSAI-Arbeitsgruppe für die Bekämpfung von Korruption und Geldwäsche (WGFACML); (2) INTOSAI-Komitee für Fachliche Normen; (3) Unterzeichnung einer Absichtserklärung zwischen dem INTOSAI-Komitee für Fachliche Normen (PSC) und der IDI am PSC-Stand. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) ARABOSAI; (2) ARABOSAI; (3) Der Oberste Rechnungshof von Saudi-Arabien; (4) Der Oberste Rechnungshof von Saudi-Arabien; (4) Das Generalsekretariat der INTOSAI, Dr. Margit Kraker, trifft sich mit Dr. Isma Yatun, Vorsitzende des indonesischen Rechnungshofs und stellvertretende Vorsitzende der INTOSAI am Stand der ORKB Indonesien; (5) Der indonesische Rechnungshof, stellvertretender Vorsitzender der INTOSAI. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) Brasilianischer Bundesrechnungshof; (2) Brasilianischer Bundesrechnungshof; (3) INTOSAI Komitee für den Ausbau von Sachkompetenzen; (4) INTOSAI Komitee für den Ausbau von Sachkompetenzen; (5 CAROSAI. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) INTOSAI Komitee für Wissensaustausch und die INTOSAI Arbeitsgruppe für Umweltprüfung; (2) INTOSAI Komitee für Wissensaustausch und die INTOSAI Arbeitsgruppe für Umweltprüfung; (3) INTOSAI Komitee für Politik, Finanzen und Verwaltung; (4) INTOSAI Komitee für Politik, Finanzen und Verwaltung; (5) INTOSAI Entwicklungsinitiative. Quelle: INTOSAI Zeitschrift
Wie bei den meisten Wirtschaftlichkeitsprüfungen geht es bei Prüfungen staatlicher Umweltprogramme um Sparsamkeit, Wirtschaftlichkeit und Zweckmäßigkeit („die 3 Es“ vom Englischen „economy, effectiveness and efficiency“). Jedoch ist es äußerst schwierig, Leistungsindikatoren festzulegen und passende Methoden zur Analyse der Leistungsergebnisse für die Prüfungen verschiedener Umweltprogramme auszuwählen.
Aufgrund des Klimawandels verlieren Gemeinden auf der ganzen Welt ihre Häuser durch Überschwemmungen, ihre Ernten durch Dürre und ihre Küsten durch den steigenden Meeresspiegel. Auch die finanziellen Risiken im Zusammenhang mit fehlender oder mangelhafter Anpassung nehmen zu. Die Regierungen haben mit ihren Plänen und Versprechungen reagiert, aber die Anpassung vor Ort ist nach wie vor fragil. Die jüngste Globale Kooperative Prüfung von Maßnahmen zur Anpassung an den Klimawandel (CCAA) von 54 ORKB hat gezeigt, warum die Anpassung scheitert – und was die Obersten Rechnungskontrollbehörden (ORKB) tun können, um diesen Trend zu ändern.
In dem kontinuierlichen Streben, das Rahmenwerk zur Leistungsbewertung von ORKB (vom Englischen „SAI Performance Measurement Framework“ kurz SAI PMF) relevant zu halten, genehmigte die INTOSAI im November 2022 eine neue Version des Rahmenwerks, die eine Reihe von überarbeiteten Indikatoren zur Bewertung der Rechtsprechungstätigkeiten enthält.
Ruiz , Sprenglewski , INTOSAI Development Initiative