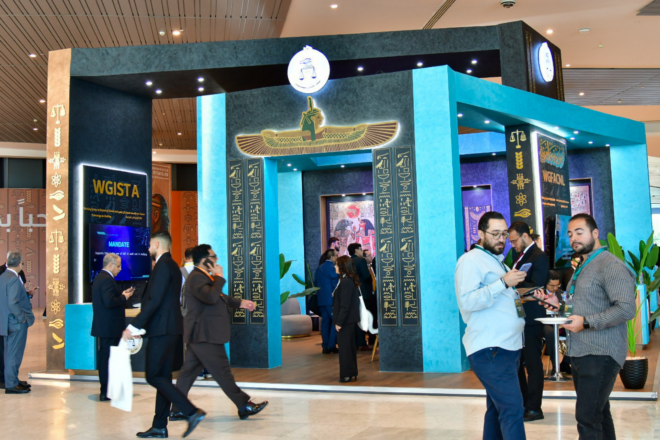
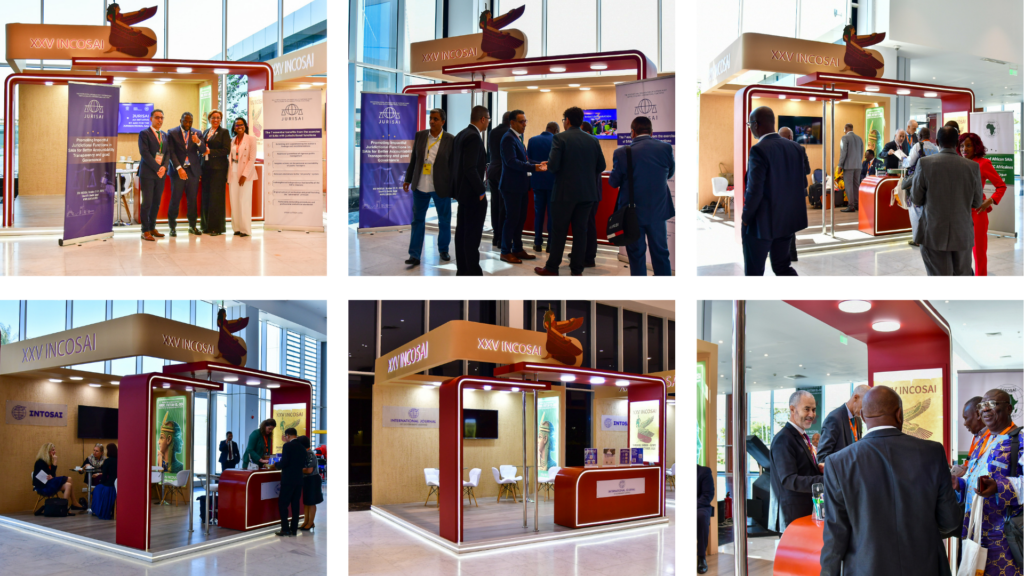
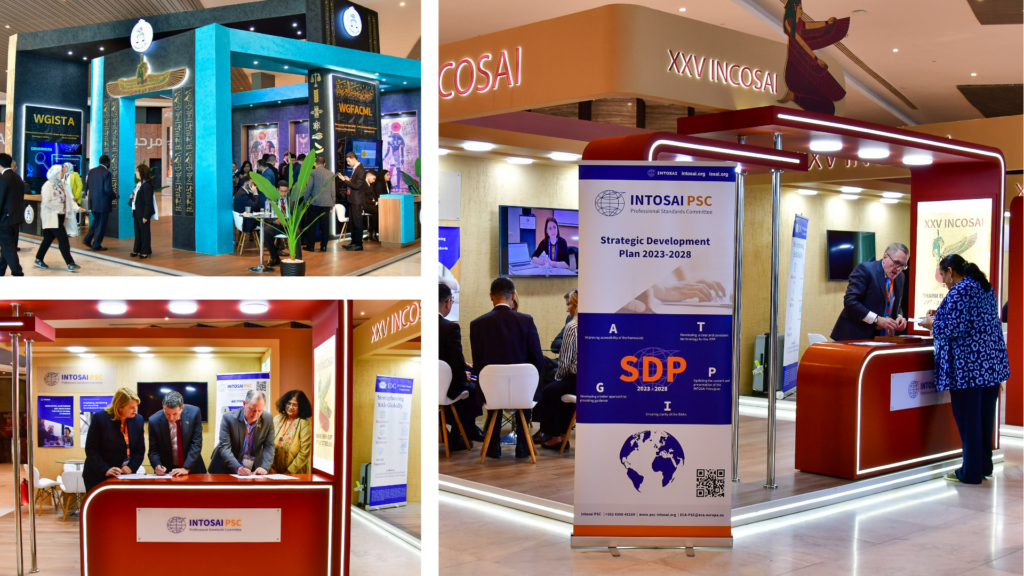
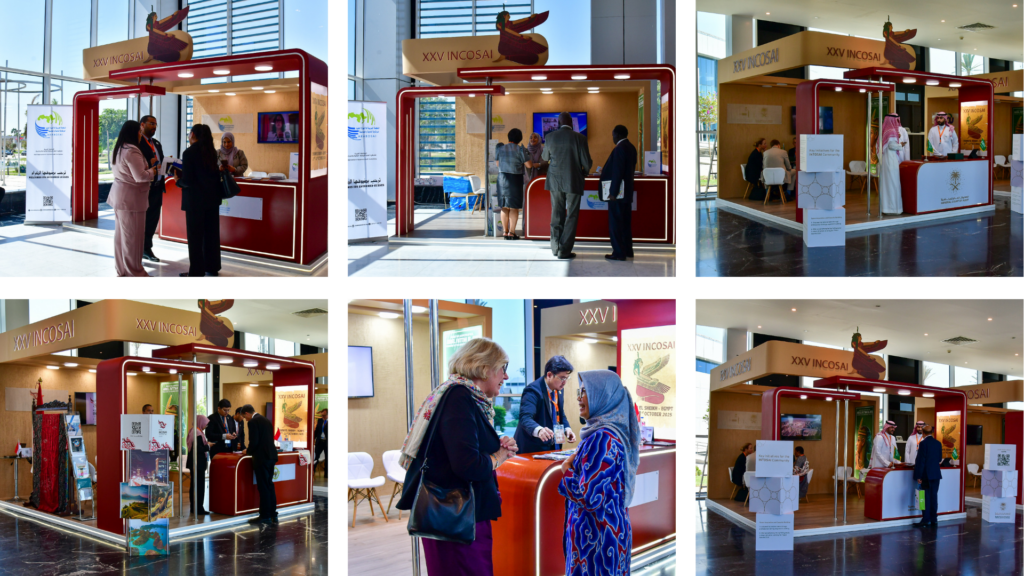
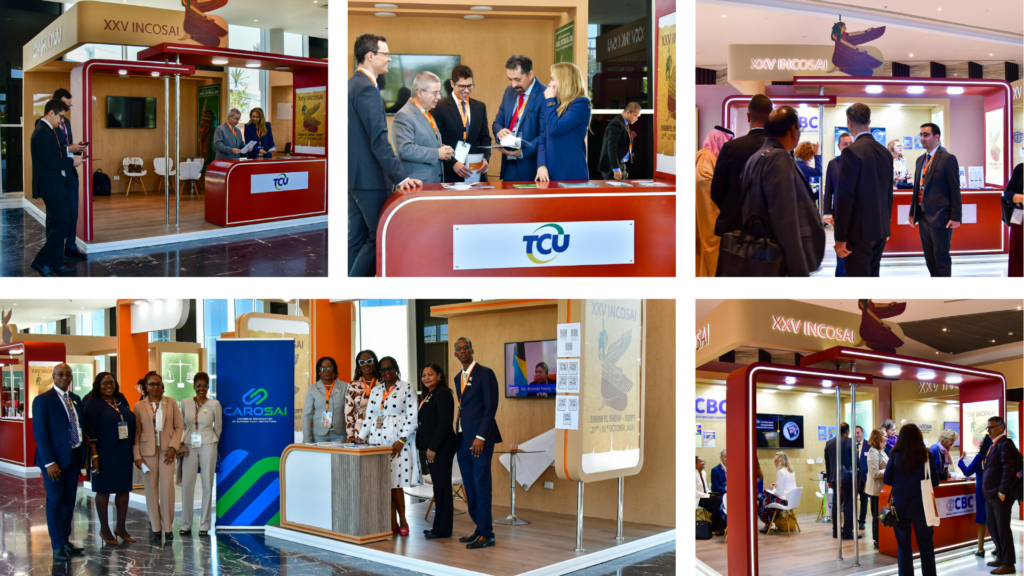
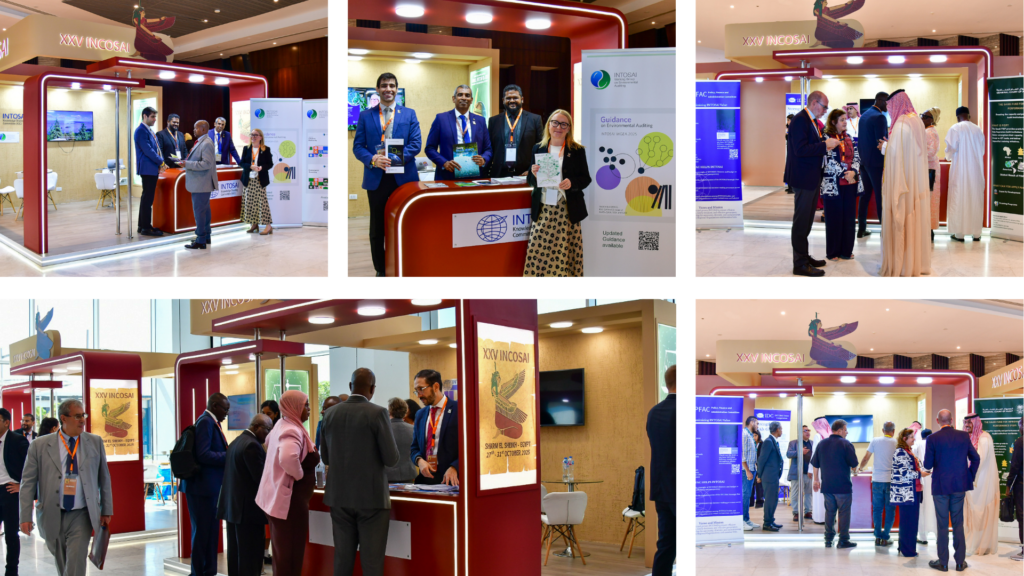
وقد تم تمثيل العديد من هيئات الإنتوساي والمنظمات الإقليمية والمجموعات التابعة الأخرى في أكشاك في جميع أنحاء الإنتوساي.
استفاد مندوبو إنكوساي من الأجنحة كفرصة مفيدة للتواصل مع بعضهم البعض.
في اتجاه عقارب الساعة من أعلى اليسار: (1) JURISAI؛ (2) JURISAI؛ (3) AFROSAI؛ (4) AFROSAI؛ (5) مجلة الإنتوساي؛ (6) الأمانة العامة للإنتوساي. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) رئيس الإنتوساي والفريق العامل المعني بتأثير العلم والتكنولوجيا على المراجعة (WGISTA)، وفريق عمل الإنتوساي المعني بمكافحة الفساد وغسل الأموال (WGFACML)؛ (2) لجنة المعايير المهنية للإنتوساي؛ (3) لجنة المعايير المهنية للإنتوساي (PSC) ومذكرة التفاهم بين الإنتوساي والمعهد الدولي للتنمية الإدارية في جناح الإنتوساي. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) الأرابوساي؛ (2) الأرابوساي؛ (3) الديوان العام للمحاسبة في المملكة العربية السعودية؛ (4) الديوان العام للمحاسبة في المملكة العربية السعودية؛ (4) الأمانة العامة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات في إندونيسيا (الإنتوساي)، الدكتورة مارغيت كراكر تلتقي بالدكتورة أسماء يتون، رئيسة مجلس المراجعة في إندونيسيا ونائبة رئيس الإنتوساي في جناح المنظمة الدولية للمؤسسات العليا لمراجعة الحسابات في إندونيسيا؛ (5) مجلس المراجعة في إندونيسيا، نائبة رئيس الإنتوساي. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) المحكمة الفيدرالية البرازيلية للحسابات؛ (2) المحكمة الفيدرالية البرازيلية للحسابات؛ (3) لجنة بناء القدرات التابعة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات؛ (4) لجنة بناء القدرات التابعة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات؛ (5) لجنة بناء القدرات التابعة للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات. المصدر: مجلة الإنتوسايفي اتجاه عقارب الساعة من أعلى اليسار: (1) لجنة الإنتوساي لتبادل المعرفة وفريق عمل الإنتوساي المعني بالتدقيق البيئي؛ (2) لجنة الإنتوساي لتبادل المعرفة وفريق عمل الإنتوساي المعني بالتدقيق البيئي؛ (3) لجنة الإنتوساي للسياسات والمالية والإدارة؛ (4) لجنة الإنتوساي للسياسات والمالية والإدارة؛ (5) مبادرة الإنتوساي للتنمية. المصدر: مجلة الإنتوساي
ينتقل مجال تدقيق الأداء من التقييمات اليدوية بأثر رجعي إلى التحليل في الوقت الحقيقي والتحليل المستقبلي بسبب دخول تقنيات مثل البيانات الضّخمة والذّكاء الاصطناعي والنمذجة التنبؤية، ممّا يعيد تشكيل كفاءة وظيفة التدقيق وفعاليّتها. ومع اعتماد المؤسّسات العامة بشكل متزايد على النظم القائمة على البيانات في صنع القرار، يزداد تعقيد أطر الحوكمة أيضاً للتأكيد على الحاجة إلى المزيد من التدقيق في مثل هذه المؤسّسات لتعزيز الشفافيّة والمساءلة وثقة الجمهور (Agostino, Lourenco & Jorje, 2025). وانتشر التحوّل الرقمي في كل من القطاعين العام والخاص، الأمر الذي أدّى إلى كميّات هائلة من البيانات المنظّمة وغير المنظّمة التي لا يمكن تحليلها بفعاليّة باستخدام أساليب التدقيق التقليدية وحدها (Basuki, Atarwaman & Layn, 2025). لذلك برزت الحاجة إلى الإبداع في مجال تدقيق الأداء أكثر من أي وقت مضى، ممّا يدعو إلى تطوير أدوات وتقنيات جديدة تتناسب مع ديناميكيات المنظومة الحديثة للمعلومات.
في سبتمبر 2019 ، أعاد مجلس إدارة المنظمة الدولية الثانية والسبعين للأجهزة العليا للرقابة المالية والمحاسبة (الإنتوساي) تشكيل فريق عمل الإنتوساي المعني بالتخطيط الاستراتيجي (TFSP). تم تصميم برنامج TFSP لضمان استمرارية خطة الإنتوساي الإستراتيجية 2023-2028 والمراقبة السليمة لتنفيذ الخطة ، وقد اجتمع قادة الإنتوساي الذين يمثلون 21 جهازًا للرقابة المالية العامة في الاجتماع الافتتاحي لتقديم …
يقدم هذا المقال منهجية لتقييم الشفافية الفعالة للمعلومات المنشورة على بوابات الجهات العامة. وهو لا ينظر في مجرد توفر المعلومات فحسب، بل أيضاً في متطلبات جودة المعلومات، مثل حسن التوقيت، والاكتمال، والإيجاز، والدقة، والوضوح، والموثوقية، وإمكان الوصول، والملاءمة.