Auteur : Journal international de l’audit gouvernemental
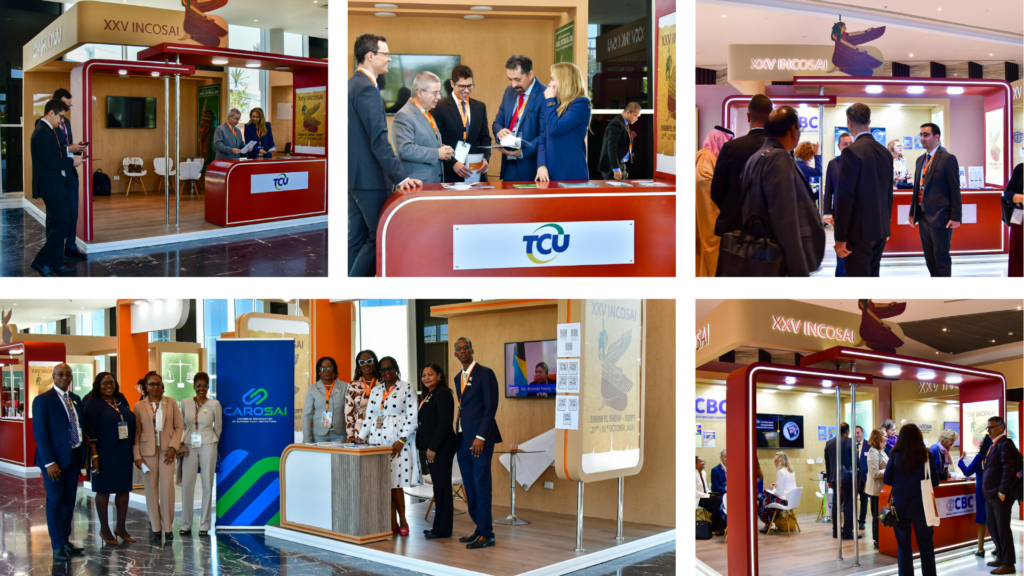
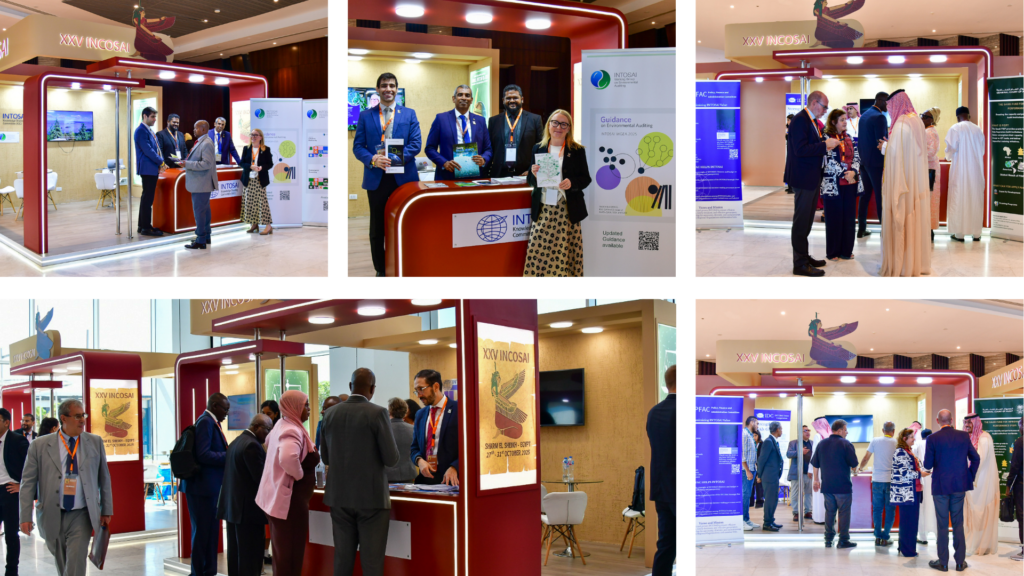
De nombreux organes de l’INTOSAI, des organisations régionales et d’autres groupes affiliés étaient représentés par des stands dans l’ensemble de l’INCOSAI.
Les délégués d’INCOSAI ont profité de ces stands pour nouer des liens entre eux.
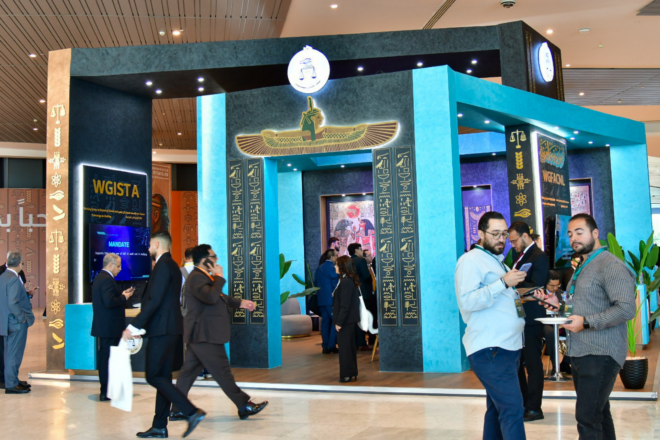
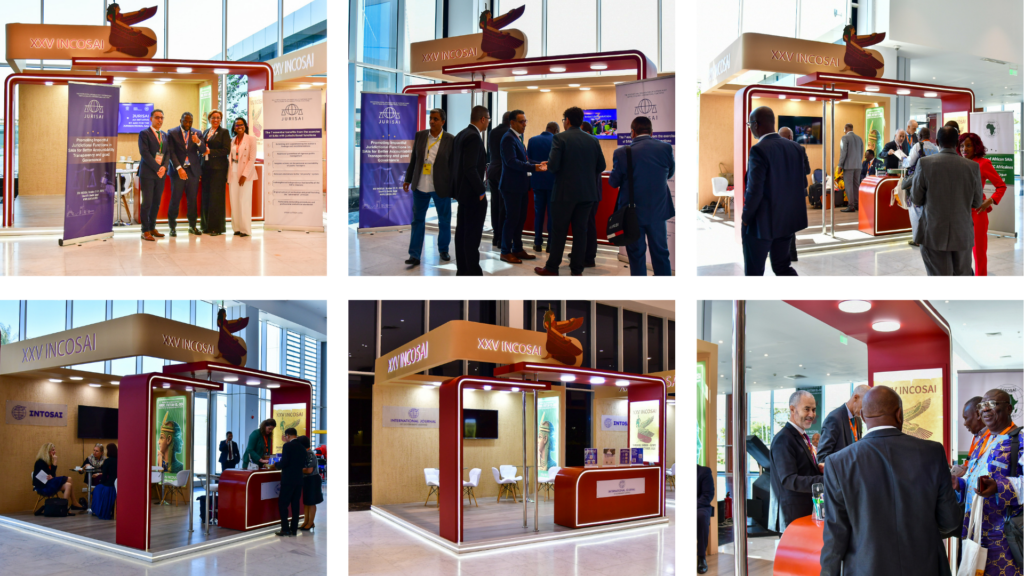
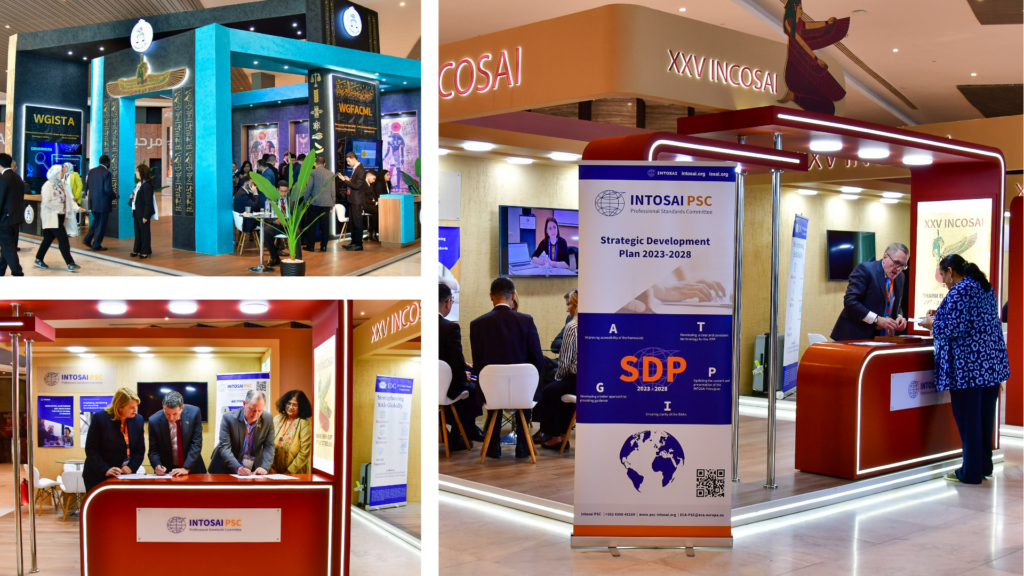
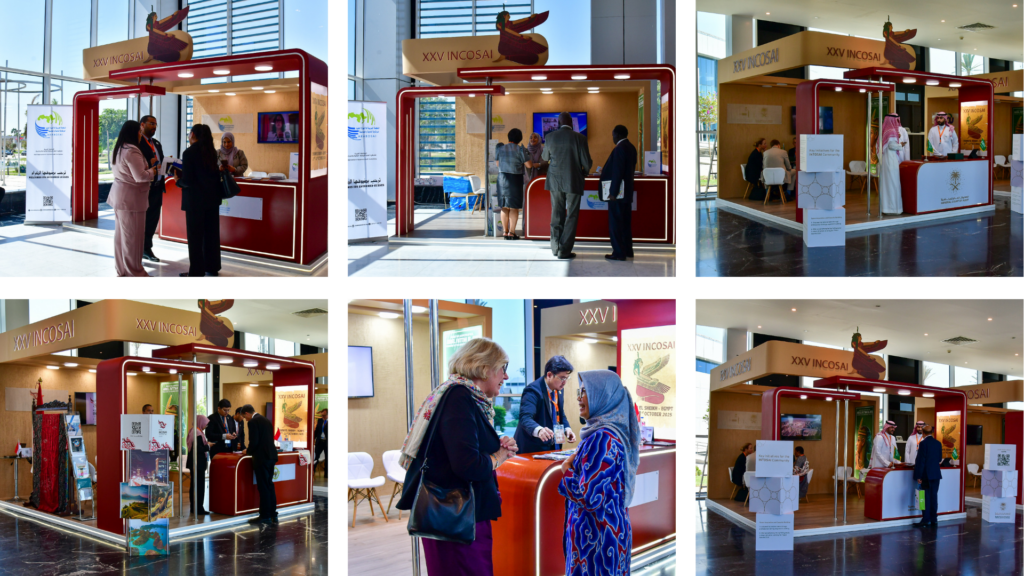
Dans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) JURISAI ; (2) JURISAI ; (3) AFROSAI ; (4) AFROSAI ; (5) Journal de l’INTOSAI ; (6) Secrétariat général de l’INTOSAI. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) la présidence de l’INTOSAI, l’ISC d’Égypte et le groupe de travail de l’INTOSAI sur l’impact de la science et de la technologie sur l’audit (WGISTA), et le groupe de travail de l’INTOSAI sur la lutte contre la corruption et le blanchiment d’argent (WGFACML) ; (2) la Commission des normes professionnelles de l’INTOSAI ; (3) la Commission des normes professionnelles de l’INTOSAI (PSC) et l’IDI signent un protocole d’accord sur le stand de la PSC. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) ARABOSAI ; (2) ARABOSAI ; (3) Cour générale des comptes d’Arabie saoudite ; (4) Cour générale des comptes d’Arabie saoudite ; (4) Le Secrétariat général de l’INTOSAI, Mme Margit Kraker, rencontre Mme Isma Yatun, présidente de la Commission de contrôle d’Indonésie et vice-présidente de l’INTOSAI, sur le stand de l’ISC d’Indonésie ; (5) Commission de contrôle d’Indonésie, vice-présidente de l’INTOSAI. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, en partant du haut à gauche : (1) Cour fédérale des comptes du Brésil ; (2) Cour fédérale des comptes du Brésil ; (3) Comité de renforcement des capacités de l’INTOSAI ; (4) Comité de renforcement des capacités de l’INTOSAI ; (5) CAROSAI. Source : Revue internationale de l’audit gouvernementalDans le sens des aiguilles d’une montre, à partir d’en haut à gauche : (1) Commission de partage des connaissances de l’INTOSAI et groupe de travail de l’INTOSAI sur l’audit d’environnement ; (2) Commission de partage des connaissances de l’INTOSAI et groupe de travail de l’INTOSAI sur l’audit d’environnement ; (3) Commission de la politique, des finances et de l’administration de l’INTOSAI ; (4) Commission de la politique, des finances et de l’administration de l’INTOSAI ; (5) Initiative de développement de l’INTOSAI. Source : Revue internationale de l’audit gouvernemental
Garantir la plus haute qualité d’audit est un chemin permanent, sans fin, jalonné d’obstacles qui semblent interminables. La qualité est une philosophie, une priorité essentielle et la pierre angulaire du travail des institutions supérieures de contrôle (ISC). Elle est une composante de la stratégie, de la culture, des règles et des pratiques et, compte tenu de ces caractéristiques, la qualité est primordiale. La qualité de l’audit nécessite un cadre juridique approprié et l’indépendance des institutions. La Cour des comptes de la République slovaque…
En 2020, le Bureau du contrôleur général de l’État de l’Équateur a mené sa toute première enquête interne sur l’égalité des sexes. L’enquête a interrogé 1 553 fonctionnaires de l’Institution supérieure de contrôle (ISC) sur leur sensibilisation à la question, la culture organisationnelle, la prévalence du harcèlement sur le lieu de travail et la nécessité de politiques d’égalité entre les hommes et les femmes. Ces efforts reflètent…
Les institutions d’audit jouent le rôle de gardiennes de la transparence et de la responsabilité dans diverses sociétés à travers le monde. Pourtant, depuis trop longtemps, leur travail reste voilé par un langage dense, des références juridiques et un jargon technique largement inaccessibles au grand public. Alors que les rapports d’audit contiennent des conclusions susceptibles d’avoir un impact sur chaque citoyen – des retards dans les transports publics aux défaillances des systèmes de santé –, la plupart des gens ne les lisent jamais. À une époque où l’information se doit d’être instantanée, visuelle et évocatrice sur le plan émotionnel, les institutions d’audit du monde entier doivent repenser la manière dont elles présentent leur travail.