Tag: Artículos destacados

Filter By:
Sort By:
Cómo mantener la independencia: triunfos y desafíos de la Real Autoridad de Auditoría de Bután

Las Entidades Fiscalizadoras Superiores (EFS) son elementales para la buena gobernanza, la rendición de cuentas y la transparencia. En Bután, la entidad que fiscaliza los recursos públicos es la Real Autoridad de Auditoría (RAA), cuya efectividad depende directamente de su independencia ante presiones políticas, económicas o institucionales. En el presente artículo se exploran las experiencias vividas por la EFS de Bután en la práctica, con especial atención a sus éxitos en la salvaguarda de su independencia y a los desafíos persistentes que afronta, partiendo de la información extraída de publicaciones oficiales, de revisiones entre pares y de casos de auditoría concretos.
La creación de la Oficina Nacional de Auditoría de Malta: salvaguarda de la independencia de la EFS consagrada en la Constitución

Las disposiciones constitucionales y legales promulgadas en 1997 marcan un hito en la historia de la Oficina Nacional de Auditoría maltesa, cuyos orígenes se remontan a un departamento de auditoría en el seno de la propia administración pública. Ese momento histórico es equiparable a la fundación del antiguo Departamento de Auditoría, creado por el primer Gobernador británico de Malta, Sir Thomas Maitland, allá por 1814, y a la concesión de garantías constitucionales elementales al Director de Auditoría cuando Malta se convirtió en un Estado independiente en 1964. A fin de conmemorar en 2022 tan importantes logros, la Oficina Nacional de Auditoría de Malta (NAO, por sus siglas en inglés), entre otras iniciativas, publicó un libro académico titulado ‘State Audit in Times of Transition – Reflections on Change and Continuity, Challenge and Opportunity from Malta and Beyond’ (Auditoría del Estado en tiempos de transición – reflexiones sobre el cambio y la continuidad, el desafío y la oportunidad desde Malta y otros confines). Editado por el profesor Edward Warrington, incluye una colección de estudios que reflexionan esencialmente sobre el pasado y el presente de nuestra institución, pero con la vista siempre puesta en su futuro. El presente artículo está basado en el prefacio de dicho libro, al que se puede acceder en nuestro sitio web: (State-Audit-in-Times-of-Transition).

Más allá del marco jurídico: Análisis sobre la interferencia indirecta en la independencia de las EFS 

La independencia constituye la piedra angular para que la auditoría del sector público goce de credibilidad. Documentos fundacionales como las Declaraciones de Lima  (INTOSAI 1977) y México (INTOSAI 2007), así como resoluciones de la Asamblea General de las Naciones Unidas, entre ellas, la A/RES/66/209 (2011), A/RES/69/228 (2014), y la declaración política de la sesión especial contra la corrupción, A/S-32/L.1 (2021), avalan el consenso global de que contar con Entidades Fiscalizadoras Superiores, EFS, sólidas e independientes es un pilar indispensable para una rendición de cuentas democrática y para fortalecer la confianza pública.

Tres conceptos erróneos en torno a la independencia de las Entidades Fiscalizadoras Superiores

Independencia: dícese de lo que precisan las Entidades Fiscalizadoras Superiores para poder desempeñar su función vital de promover la transparencia y la rendición de cuentas en la administración pública. En muchos casos, sin embargo, ésta se ve comprometida por la injerencia política. Entonces, ¿cuáles son las estrategias más efectivas para salvaguardarla? Aquí, a juzgar por las investigaciones realizadas, puede que tengamos algunos conceptos erróneos de la efectividad de las medidas a adoptar en torno a este tema crucial.

Organización de un Evento de Alto Nivel sobre la Independencia de las EFS de la UE por parte de la EFS de Chipre

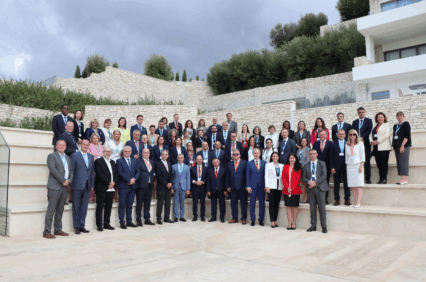
La Entidad Fiscalizadora Superior (EFS) de Chipre auspició un evento de alto nivel sobre la independencia de las EFS de la Unión Europea (UE) en Pafos el 15 de octubre de 2024, en el que se contó con ponentes principales de la Comisión Europea, de la Iniciativa de Desarrollo de la INTOSAI (IDI), del Apoyo para la Mejora y Gestión de la Gobernanza (Support for Improvement in Governance and Management; SIGMA)/ Organización para la Cooperación y el Desarrollo Económicos (OCDE) y de la Cámara de Representantes de la República de Chipre. A dicho evento asistieron 21 EFS de la Unión Europea y 5 EFS de países candidatos y potenciales países candidatos. Su objetivo consistía en dar a las EFS la oportunidad de reafirmar su compromiso con la salvaguardia de su independencia, abordar los retos que podrían suponer una amenaza para la misma y debatir posibles soluciones.

Perspectivas del Banco Mundial sobre la independencia de las EFS en base al Índice de Independencia 

Las Entidades Fiscalizadoras Superiores (EFS) son la piedra angular de la gestión de las finanzas públicas y la buena gobernanza. El hecho de que ejerzan su trabajo de forma independiente es indispensable para la transparencia, la rendición de cuentas y el buen uso de los recursos públicos. El Banco Mundial considera que la independencia de las EFS no representa únicamente una aspiración legal o técnica, sino también una necesidad en términos de desarrollo. El mandato de las EFS consiste en generar confianza en la ciudadanía, exigir la rendición de cuentas por parte de los gobiernos y contribuir a los objetivos nacionales para el desarrollo, en particular el Objetivo de Desarrollo Sostenible (ODS) 16 sobre paz, justicia e instituciones sólidas (Naciones Unidas, 2015). Sin embargo, nada de esto les es posible si no son plenamente independientes. 

La independencia de las EFS – piedra angular del desarrollo eficaz de capacidades en las EFS

El Plan Estratégico de la INTOSAI 2023-2028 identifica la defensa y el apoyo de la independencia de las Entidades Fiscalizadoras Superiores (EFS) como una de sus prioridades centrales. Asimismo, hace hincapié en cómo la INTOSAI promueve y apoya los esfuerzos de las EFS en pro de la mejora y protección de su independencia a fin de que puedan cumplir su mandato en beneficio de los ciudadanos. 

Avances en la independencia de las EFS: la Ley Modelo de Auditoría Pública de AFROSAI-E

En toda África, la independencia de las Entidades Fiscalizadoras Superiores (EFS) está sometida a una presión cada vez mayor. Las transiciones políticas, las crisis fiscales y los desafíos en materia de gobernanza han llevado, en algunos casos, a intentos de limitar la autoridad de las EFS, restringir su acceso a los recursos o interferir en el mandato de los auditores generales. Tales amenazas minan no solo la credibilidad de las EFS, sino también su capacidad de llevar a cabo auditorías imparciales a efectos de salvaguardar los fondos públicos y fortalecer la confianza en las administraciones públicas. En este contexto, disponer como EFS de independencia legislativa, administrativa y financiera no representa una mera aspiración teórica, sino una necesidad práctica a fin de poder cumplir con su mandato constitucional sin temor ni favoritismos.

El Proyecto Global: repensando la independencia de las EFS

Ante el complejo clima político actual, la escasa confianza de la opinión pública en las instituciones y unos presupuestos públicos cada vez más ajustados, la independencia de las Entidades Fiscalizadoras Superiores (EFS) resulta hoy más relevante que nunca a fin de velar por que las administraciones públicas gestionen sus fondos de manera abierta, eficiente y en beneficio de la ciudadanía. Sin embargo, tanto la Organización para la Cooperación y el Desarrollo Económicos (OCDE) como la Iniciativa de Desarrollo de la INTOSAI (IDI) han constatado que las EFS se están topando con serios -y, a veces crecientes- obstáculos. Y los retos no son solo de orden jurídico, sino también práctico, especialmente en lo concerniente a las relaciones con los poderes Ejecutivo y Legislativo.

El desarrollo de enfoques relevantes e innovadores en apoyo de la Independencia de las EFS: del Mecanismo de Promoción Rápida de la Independencia de las EFS (SIRAM) a la Línea de Trabajo sobre la Independencia de las EFS

Las Entidades Fiscalizadoras Superiores (EFS) desempeñan un papel vital para la rendición de cuentas, la integridad y la transparencia del sector público. Para cumplir su función y generar confianza entre los organismos del Estado y la sociedad, las EFS necesitan ser independientes. 

Crear coaliciones, desarrollar enfoques regionales y aumentar la confianza pública para una mayor independencia de las Entidades Fiscalizadoras Superiores: reflexiones y perspectivas de la Muy Honorable Helen Clark 

Largo ha sido el camino recorrido por la INTOSAI desde su primer Congreso celebrado en Cuba en 1953. Su continuidad nos demuestra el valor sempiterno de la auditoría externa y la capacidad de la propia INTOSAI para resistir los embates del tiempo como organización profesional.

Q3 2025
Digitalizando la supervisión de los contratos públicos: la Oficina del Auditor General de Somalia abre nuevos caminos

La Oficina del Auditor General de Somalia (EFS de Somalia) ha logrado un hito significativo al implementar el Sistema de Gestión de Contratos (SGC) digital, que representa un paso clave en la promoción de la transparencia, la rendición de cuentas y la eficiencia operativa de todos los organismos públicos. Como parte de una agenda de reformas más amplia en materia de gestión de las finanzas públicas, el SGC simboliza el compromiso de Somalia con la modernización de las estructuras de gobernanza y está alineado con la dinámica global hacia una digitalización de la supervisión en el sector público. La presente experiencia puede servir de valiosa lección a otros miembros de la Organización Internacional de las Entidades Fiscalizadoras Superiores (INTOSAI), especialmente a los de países en desarrollo o frágiles, donde la creación de sistemas transparentes sigue siendo una prioridad acuciante.

El aprovechamiento del análisis en tiempo real para la rendición de cuentas pública: la evolución digital de las Entidades Fiscalizadoras Superiores

Las auditorías financieras clásicas llegan cuando hace tiempo que el dinero se ha movido. Para cuando se procede a conciliar los libros contables y a presentar los informes, las transferencias fraudulentas suelen estar blanqueadas y su recuperación ya resulta imposible. Ahora bien, como los datos de las administraciones públicas ya circulan por las autopistas digitales —plataformas de la Hacienda Pública, API fiscales, pasarelas de pago, plataformas e incluso la nube—, cada transacción deja una huella con su sello electrónico de tiempo.

Mejora de la colaboración entre la Entidad Fiscalizadora Superior y los organismos anticorrupción: lecciones aprendidas de Tanzania

Tanzania es un país típico del África Oriental, agraciado con impresionantes paisajes, una rica cultura y atracciones turísticas emblemáticas. La economía de Tanzania puede clasificarse como de renta media-baja, con un Producto Interior Bruto (PIB) de unos 75.000 millones de dólares estadounidenses, y se encuentra bastante diversificada, siendo la agricultura, la minería y el turismo sus principales motores. En los últimos años, Tanzania ha dado pasos significativos en materia de desarrollo de infraestructuras, producción de energía y sistemas de servicios sociales, lo que, en conjunto, ha impulsado el crecimiento económico. Pero, a pesar de estos avances, el país sigue lidiando con retos ligados a la corrupción y los delitos financieros. Si bien el Gobierno ha intensificado sus esfuerzos por combatir estos problemas, la corrupción no deja de ser un obstáculo significativo para el desarrollo y la reducción de la pobreza. El ranking del país en los índices internacionales sobre la corrupción refleja los persistentes desafíos, ya que en el Índice de Percepción de la Corrupción (IPC) 2023 de Transparencia Internacional, Tanzania quedó en el puesto 94 de entre los 180 países evaluados.

La auditoría en tiempo real: una herramienta que potencia la buena gobernanza y la rendición de cuentas sobre los fondos públicos

Las auditorías en tiempo real pueden complementar y ampliar el alcance de la labor realizada por las entidades y organizaciones de auditoría a escala federal, estatal y local, proporcionando información oportuna y mejorando los mecanismos de supervisión y de toma de decisiones. Tal y como quedó reflejado en el reciente debate en la Revista de la INTOSAI sobre las respuestas a la pandemia de COVID-19, las auditorías en tiempo real fueron de gran ayuda para rastrear los contratos, la financiación y los servicios relacionados. Con la pandemia como telón de fondo, y sobre la base del seguimiento de las intervenciones gubernamentales tras las crisis financieras y la respuesta a los esfuerzos de recuperación ante desastres naturales, las experiencias adquiridas en la fiscalización en tiempo real ya permiten extraer lecciones aprendidas sobre cómo las Entidades Fiscalizadoras Superiores (EFS) pueden potenciar la buena gobernanza y la rendición de cuentas sobre los fondos públicos.

Auditorías financieras y mecanismos de buena gobernanza de los fondos públicos: palancas en el ecosistema de la rendición de cuentas en pro de un mayor impacto

Al igual que mucha otra gente, cuando viajo suelo coger un taxi del aeropuerto al centro de la ciudad que visito o a la que voy a trabajar. Según mi experiencia, ir en taxi es una posibilidad fantástica para enterarse de la cultura local, averiguar qué lugares vale la pena visitar o hacerse con alguna recomendación sobre dónde comer mejor. Y también representa una excelente oportunidad para conocer opiniones un poco más subjetivas (y personales): ¿cómo percibe la gente a su gobierno? Muchas veces, los taxistas hablan abiertamente de temas como la corrupción, la ineficiencia y el despilfarro, además de compartir su visión personal sobre determinados políticos. Es una manera estupenda, aunque anecdótica, de hacerse una idea de cómo piensa o se siente la población local. 

Mejores prácticas para ejecutar auditorías financieras en el sector público

ELas auditorías financieras efectivas son una herramienta vital para la promoción de la transparencia, la rendición de cuentas y la buena gobernanza en el sector público. En este contexto, las Entidades Fiscalizadoras Superiores (EFS) desempeñan un papel clave, evaluando cómo se gestionan los fondos públicos y vigilando que los funcionarios públicos actúen de conformidad con las leyes, las políticas y las normas éticas. En el presente artículo se resumen las mejores prácticas para ejecutar auditorías financieras en el sector público, tomando como base las Normas Internacionales de las Entidades Fiscalizadoras Superiores (ISSAI).

Enfoque integrado para una auditoría financiera de impacto: experiencias de la EFS de Indonesia

El presente trabajo examina la incorporación de enfoques de auditoría del rendimiento a las auditorías financieras de la Junta de Auditoría de la República de Indonesia (BPK), utilizando el marco de la así llamada “auditoría financiera con una perspectiva de auditoría del rendimiento” (Financial Audit with Performance Audit Perspective; (FAPA)). Este artículo demuestra cómo el enfoque FAPA, documentado a través de informes de auditoría de formato largo, potencia el impacto de auditoría gracias a la evaluación tanto de la exactitud financiera como de la efectividad operativa. A pesar de los retos que tuvimos que afrontar en materia de armonización metodológica, gestión de las partes interesadas, calendarios y coordinación, hoy podemos presentar aquí un modelo de flujo de trabajo estructurado para una implementación eficaz del marco FAPA. Abogamos, además, por una mayor integración de los elementos de sostenibilidad y prospectiva a fin de promover una creación de valor a largo plazo en la gestión de las finanzas públicas, respondiendo así más adecuadamente a las expectativas cambiantes de las partes interesadas y secundando los Objetivos de Desarrollo Sostenible.

Mejorando la eficiencia de las auditorías financieras: un solo informe en lugar de 27

En respuesta a las demandas de la sociedad y a las tendencias mundiales, la Oficina Estatal de Auditoría de Letonia (EFS de Letonia) ha iniciado la transformación más significativa de su operativa de auditoría en las dos últimas décadas.

Evaluación de la suficiencia y adecuación de la evidencia de auditoría: un estudio de caso sobre el ciclo contable del efectivo y los equivalentes al efectivo

Sin duda, la evidencia es la piedra angular en la que los auditores fundamentan sus hallazgos durante las auditorías financieras. De ahí que una cuestión crítica para los auditores sea si la cantidad y la calidad de la evidencia recopilada durante sus pruebas respaldan de forma inequívoca sus conclusiones.

Fortalecimiento de la gobernanza de los fondos públicos mediante auditorías financieras: experiencia práctica de la Entidad Fiscalizadora Superior de Albania

Las finanzas públicas son como la savia que da vida a un país – costean programas sociales, construyen infraestructuras y cubren servicios esenciales e indispensables para el día a día de los ciudadanos. Mantener una administración pública eficiente y transparente es clave para granjearse la confianza de la población – y supone algo más que una buena gobernanza; supone demostrar a la ciudadanía que sus instituciones trabajan realmente para ella. En Albania, las auditorías financieras son el principal instrumento del que dispone su Entidad Fiscalizadora Superior (EFS) para garantizar la eficiencia, la rendición de cuentas y la transparencia en la gestión de los fondos públicos.