Tag: technology audit

Filter By:
Sort By:
Gobernanza digital e innovación tecnológica en la auditoría de rendimiento

En la auditoría de rendimiento se está pasando de las valoraciones retrospectivas manuales a los análisis prospectivos y en tiempo real, gracias a la incorporación progresiva de tecnologías como el análisis del big data, la inteligencia artificial (IA) y los modelos predictivos que están redefiniendo los conceptos de eficiencia y efectividad en la función de auditoría. A medida en que los organismos públicos intensifican su apuesta por los sistemas basados en datos para la toma de decisiones, también se vuelven más complejos los marcos de gobernanza y se acentúa la necesidad de un mayor control de dichos organismos a fin de reforzar la transparencia, la rendición de cuentas y la confianza pública (Agostino, Lourenco y Jorje, 2025). La transformación digital ha proliferado tanto en el sector público como en el privado y ha generado enormes volúmenes de datos estructurados y no estructurados, que son imposibles de analizar de forma exhaustiva y eficaz mediante los enfoques y métodos de auditoría convencionales (Basuki, Atarwaman y Layn, 2025). Por lo tanto, ahora más que nunca, la auditoría de rendimiento requiere innovación y el desarrollo de nuevas herramientas y técnicas para seguir el ritmo de la dinámica del ecosistema de información moderno.

 La innovación de los procesos de auditoría de rendimiento a la luz de las modernas tecnologías 

El sector de la auditoría ha de hacer frente a toda una serie de retos a la hora de acompasarse con los cambios sin precedentes en las perspectivas e instrumentos de fiscalización, que se deben a las tecnologías actuales y a los avances tecnológicos, así como a la creciente utilización de las herramientas de inteligencia artificial. Las tecnologías de la información han dejado de ser un mero apoyo en pro de la calidad de la auditoría para convertirse en el principal catalizador de la redefinición de su concepción global, tal y como señala la INTOSAI en sus pronunciamientos profesionales, donde aboga, además, por el desarrollo de herramientas y métodos de auditoría capaces de adecuar la práctica profesional al entorno digital. Esto fue también lo que llevó a la Autoridad Estatal de Rendición de Cuentas (ASA), en su calidad de presidenta de la Organización, a reaccionar con rapidez ante esta realidad y presentar iniciativas pioneras en este sentido, como la Iniciativa Maat, incluida en el orden del día del 25.o INCOSAI de Sharm El-Sheikh, celebrado en octubre de 2025. Esta iniciativa esboza una visión contemporánea, que refleja la importancia de emplear la inteligencia artificial para seguir avanzando en la labor de auditoría, especialmente en lo que respecta a las auditorías de rendimiento, ya que éstas, al estar enfocadas en evaluar el desempeño de las entidades públicas y verificar la eficiencia del gasto público, contribuyen de forma directa a la buena gobernanza y a la protección de los recursos públicos.

Transformación de las auditorías de rendimiento: la Oficina del Contralor y Auditor General de la India y la innovación impulsada por las nuevas tecnologías

La cada vez mayor complejidad de la gobernanza digital ha transformado radicalmente el panorama de la auditoría. Hoy día, las Entidades Fiscalizadoras Superiores (EFS) tienen que lidiar con enormes volúmenes de registros financieros y con arquitecturas de programas en rápida evolución, que tensionan los métodos de auditoría convencionales. El examen basado en muestras y las metodologías convencionales de análisis de datos resultan cada vez menos adecuados para detectar los riesgos sistémicos, las interrelaciones opacas y los fallos de gobernanza inherentes a los sistemas digitales interconectados.

Tecnologías Aplicadas a la Auditoría: Su Éxito Entre los Auditores del Sector Público de Malasia – Conclusiones Clave & Perspectivas de Futuro

Las nuevas formas de negocio en el entorno digital han afectado las prácticas actuales de auditoría, especialmente en la auditoría financiera, y le han dado un nuevo rumbo a la función auditora. Ahora, los auditores tienen que gestionar los cambios generados por las tecnologías (Yen, Huang, Li y Hsiah, 2006). Lo cual ha hecho necesario, a su vez, el desarrollo de nuevos procedimientos, nuevas técnicas y nuevas herramientas de auditoría de cara a evaluar los mecanismos de control para mitigar el riesgo empresarial en el ecosistema actual (Masli, Peters, & Richardson, 2010). Por otra parte, las normas de auditoría han dejado claro que es preciso aplicar controles informatizados y técnicas de auditoría asistidas por ordenador desde el momento en el que clientes de auditoría utilizan sistemas empresariales avanzados y basan sus procesos, de manera generalizada, en la tecnología de la información (TI) (Abdolmohammadi & Boss, 2009).

Auditoría y tecnología blockchain  

La tecnología blockchain (cadena de bloques en español) tiene su origen en 2008, cuando alguien publicó bajo el seudónimo de Satoshi Nakamoto un artículo titulado “Bitcoin: A Peer-To-Peer Electronic Cash System” (“Bitcoin: un sistema de dinero en efectivo electrónico entre pares”). Esta publicación introducía una combinación innovadora de conceptos relacionados con la informática, a saber, redes entre pares (Peer-to-Peer o P2P), criptografía, firma digital, funciones hash y un nuevo algoritmo de consenso para redes distribuidas.

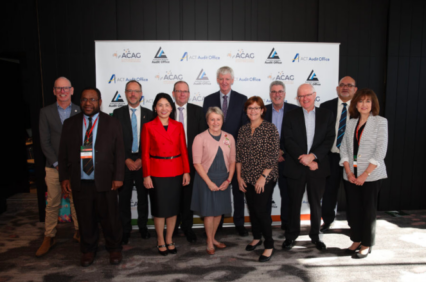
La Oficina Nacional de Auditoría de Australia y la Oficina de Auditoría del Territorio de la Capital Australiana acogen la conferencia “International Meeting of Performance Audit Critical Thinkers” (IMPACT)

La reunión internacional de pensadores críticos en el ámbito de la auditoría de rendimiento (IMPACT,…

Abordar la falta de acceso, infraestructura y formación del profesorado para el aprendizaje a distancia en la educación general después de COVID-19: Recomendaciones de SAI Georgia

La Oficina Estatal de Auditoría de Georgia (SAOG) reconoció la necesidad de realizar una auditoría de rendimiento de la enseñanza a distancia durante la pandemia de COVID-19, y elaboró conclusiones y recomendaciones de auditoría relacionadas para superar los retos.