Tag: Technologie-Audit

Filter By:
Sort By:
Digitale Governance und technologische Innovation in der Wirtschaftlichkeitsprüfung

Wirtschaftlichkeitsprüfungen entwickeln sich derzeit weg von manuellen, rückblickenden Bewertungen und hin zu Analysen in Echtzeit sowie vorausschauenden Untersuchungen. Dies ist auf den Einzug von Technologien wie Big Data, künstlicher Intelligenz (KI) und prädiktiver Modellierung zurückzuführen, die sowohl Effizienz als auch Wirksamkeit des Prüfdiensts neugestalten. Da staatliche Einrichtungen bei der Entscheidungsfindung zunehmend auf datengesteuerte Systeme zurückgreifen, nimmt auch die Komplexität der Governance-Rahmenwerke zu, was die Notwendigkeit einer strengeren Überprüfung dieser Institutionen unterstreicht, um Transparenz, Rechenschaftspflicht und das Vertrauen der Öffentlichkeit zu stärken (Agostino, Lourenco & Jorje, 2025). Der digitale Wandel breitete sich sowohl im öffentlichen als auch im privaten Sektor stark aus. Dies führte zur Entstehung enormer Mengen strukturierter und unstrukturierter Daten, die mit herkömmlichen Prüfungsansätzen allein nicht erfolgreich analysiert werden können (Basuki, Atarwaman & Layn, 2025). Daher ist der Innovationsbedarf in der Wirtschaftlichkeitsprüfung dringender denn je und erfordert die Entwicklung neuer Instrumente sowie Techniken, um mit der Dynamik des modernen Informationsökosystems Schritt halten zu können.

Innovationen in Wirtschaftlichkeitsprüfungsverfahren angesichts moderner Technologien

Wirtschaftlichkeitsprüfungen stehen vor der Herausforderung, mit den beispiellosen Veränderungen von Perspektiven und Instrumenten Schritt zu halten, die durch moderne Technologien infolge des technologischen Fortschritts sowie durch die zunehmende Nutzung von KI-Tools hervorgerufen wurden. Die IT-Umgebung ist nicht mehr nur ein Hilfsmittel zur Verbesserung der Prüfungsqualität, sondern hat sich zum Haupttreiber für die Neudefinition des Konzepts „staatliche Finanzkontrolle“ entwickelt, wie die INTOSAI in ihren fachlichen Verlautbarungen bekräftigt. Diese befürworten die Entwicklung von Prüfungsinstrumenten und -methoden zur Anpassung der beruflichen Praxis an das digitale Umfeld. Dies veranlasste die ORKB Ägypten (Accountability State Authority; ASA) als Vorsitzende der Organisation dazu, zügig in diese Richtung voranzuschreiten und mit wegweisenden Initiativen wie der Maat-Initiative aufzuwarten. Diese wurde im Oktober 2025 auf die Tagesordnung des 25. INCOSAI in Sharm El-Sheikh gesetzt. Diese Initiative verkörpert eine moderne Vision und spiegelt die Bedeutung des KI-Einsatzes bei der Weiterentwicklung der Prüftätigkeiten wider, insbesondere im Hinblick auf Wirtschaftlichkeitsprüfungen, deren Schwerpunkt auf der Beurteilung der Leistung staatlicher Stellen liegt, um die Effizienz der Staatsausgaben zu überprüfen und dabei die Regierungsführung sowie den Schutz öffentlicher Gelder zu unterstützen.

Wandel in der Wirtschaftlichkeitsprüfung: die technologiegestützte Prüfungsinnovation der ORKB Indien

Die zunehmende Komplexität der digitalen Verwaltung führte zu grundlegenden Veränderungen in der Prüfungslandschaft. Oberste Rechnungskontrollbehörden (ORKB) sind heute mit umfangreichen Finanzunterlagen und sich rasch weiterentwickelnden Programmarchitekturen konfrontiert, die herkömmliche Prüfungsmethoden an ihre Grenzen bringen. Stichprobenbasierte Prüfungen und konventionelle Datenanalysemethoden erweisen sich zunehmend als unzureichend, um systemische Risiken, verborgene Zusammenhänge und Verwaltungsversagen, das in miteinander vernetzten digitalen Systemen auftritt, aufzudecken.

Erfolg Von Prüfungstechnologien Unter Dem Prüfungspersonal In Der Staatlichen Finanzkontrolle Malaysias: Wichtige Erkenntnisse & Zukünftige Ausrichtungen

Die neuen Geschäftsmodelle im digitalen Umfeld haben Auswirkungen auf die derzeitigen Prüfungsverfahren, insbesondere im Bereich der Prüfungen der Rechnungsführung, und haben dem Prüfdienst eine neue Perspektive eröffnet. Das Prüfungspersonal muss mit den von Technologien verursachten Veränderungen umgehen (Yen, Huang, Li & Hsiah, 2006). Dies hat dazu geführt, dass neue Prüfungsverfahren, -methoden sowie -instrumente benötigt werden, um Kontrollen zu bewerten und so neue Geschäftsrisiken zu mindern (Masli, Peters & Richardson, 2010). Darüber hinaus legen Prüfungsnormen eindeutig fest, dass computergestützte Kontrollen und Prüfmethoden anzuwenden sind, wenn überprüfte Stellen fortschrittliche Unternehmenssysteme einsetzen und in hohem Maße auf Informationstechnologie (IT) angewiesen sind (Abdolmohammadi & Boss, 2009).

Der Einsatz von Drohnen bei Prüfungen der Rechnungsführung von Obersten Rechnungskontrollbehörden: eine Fallstudie der Rechnungskontrollbehörde der Stadt São Paulo

In dem sich ständig weiterentwickelnden Umfeld der Rechnungsführungsprüfungen ist die Einbindung von Technologien nicht nur vorteilhaft, sondern mittlerweile unverzichtbar. Dieser Beitrag befasst sich damit, wie der Einsatz von Drohnen im Rahmen von Prüfungen der Rechnungsführung, insbesondere durch die Rechnungskontrollbehörde der Stadt São Paulo (TCMSP), Rechenschaftspflicht stärken und die vollständige Erfassung öffentlicher Ressourcen verbessern kann. Der Schwerpunkt dabei liegt auf dem Konzept der Vollständigkeit, wie es in der internationalen Prüfnorm International Standard on Auditing (ISA) 315 (Identifizierung und Beurteilung der Risiken wesentlicher falscher Darstellungen) definiert wird, insbesondere in Bezug auf den Buchungskreis Immobilienvermögen. Die Fallstudie veranschaulicht einen pragmatischen Prüfansatz, der nicht nur etablierte Normen befolgt, sondern auch innovative Methoden einführt, mit denen wichtige Fragen in der öffentlichen Finanzverwaltung angegangen werden können.

Prüfwesen und Blockchain-Technologie

Die Blockchain-Technologie hat ihren Ursprung im Jahr 2008, als ein Autor mit dem Pseudonym Satoshi Nakamoto ein Dokument mit dem Titel „Bitcoin: A Peer-To-Peer Electronic Cash System“ (dt. etwa „Bitcoin: ein elektronisches Peer-to-Peer-Bezahlsystem“) veröffentlichte. In der Publikation wurde eine innovative Kombination aus rechnergestützten Konzepten vorgestellt: Rechnernetze aus gleichberechtigten Computern (P2P), Kryptografie, digitale Signatur, Hash-Funktionen und ein neuer Konsensalgorithmus für dezentrale Netzwerke.

Die ORKB Australien und die Rechnungskontrollbehörde des Australian Capital Territory veranstalten die Konferenz International Meeting of Performance Audit Critical Thinkers (IMPACT)

Die internationale Tagung der kritischen Denkerinnen und Denker im Bereich Wirtschaftlichkeitsprüfungen (International Meeting of Performance…

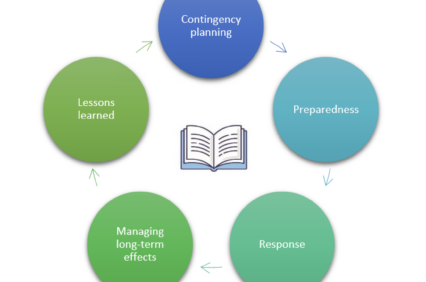
Behebung des Mangels an Zugang, Infrastruktur und Lehrerausbildung für Fernunterricht in der allgemeinen Bildung nach COVID-19: Empfehlungen der ORKB Georgien

Das State Audit Office of Georgia (SAOG) erkannte die Notwendigkeit einer Wirtschaftlichkeitsprüfung des Fernunterrichts während der COVID-19-Pandemie und entwickelte entsprechende Prüfungsergebnisse und Empfehlungen zur Bewältigung der Herausforderungen.