Tag: Editorial

Filter By:
Sort By:
Del misterio a la práctica: de cómo la Oficina Nacional de Auditoría de Suecia enfoca la IA en sus auditorías de rendimiento

Cuando en las Entidades Fiscalizadoras Superiores sale a colación el tema de la Inteligencia Artificial (IA), se suele poner el foco en la tecnología. Los debates versan sobre modelos, infraestructura de datos, marcos de gobernanza y los potenciales de futuro. A menudo, el discurso en torno a la IA se envuelve en un cierto halo de misterio; sus aplicaciones prácticas tienden a confundirse con ideas más bien visionarias, como pueden ser los agentes autónomos o incluso la computación cuántica. Así, a muchos auditores la IA les puede llegar a parecer muy compleja –y, a veces, hasta intimidante–.
De evaluación de cumplimiento a evaluación del rendimiento: transición de la Oficina de Auditoría y Control Administrativo del Estado hacia la auditoría de rendimiento en Palestina

En un mundo de rápidos cambios y retos cada vez más complejos, los gobiernos se encuentran más que nunca con la necesidad de contar con datos y hallazgos concretos, de prestar un servicio público de alta calidad y de gestionar los recursos disponibles de forma eficiente, efectiva y responsable. En este nuevo entorno, la auditoría pública ya no se entiende únicamente como un mecanismo para garantizar el cumplimiento de leyes y protocolos, sino también como instrumento para evaluar el rendimiento y medir la influencia real de las políticas y los programas gubernamentales en la vida de los ciudadanos.

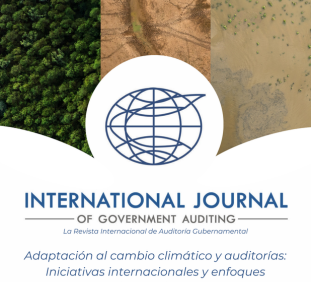
IJGA Q2 2026 Cover Image ES
Q2 2026
En defensa de la responsabilidad fiscal: la EFS de Filipinas lidera la supervisión de la deuda pública mundial y se convierte en pionera de la Auditoría Participativa Ciudadana 

Una supervisión rigurosa de las finanzas públicas es indispensable para la buena gobernanza. La auditoría financiera, la auditoría de la deuda pública y los mecanismos centrados en los ciudadanos desempeñan un papel esencial a la hora de asegurar la rendición de cuentas sobre los fondos públicos y salvaguardar la integridad fiscal. Filipinas representa un ejemplo muy convincente de cómo una Entidad Fiscalizadora Superior (EFS) puede asumir el liderazgo a escala mundial, impulsando como pionera una importante iniciativa de reforma de la auditoría y avanzando en la colaboración para el fortalecimiento de la supervisión de la deuda pública. Las actividades de la Comisión de Auditoría (COA) filipina en torno a la Auditoría Participativa Ciudadana (Citizen Participatory Audit; CPA) y en el marco de su presidencia del Grupo de Trabajo sobre Deuda Pública (WGPD) de la INTOSAI dejan patente su compromiso con la transparencia, la rendición de cuentas y la reforma del sector público.

INTOSAI Journal Q1 2026 Cover ES
Q1 2026- INCOSAI XXV
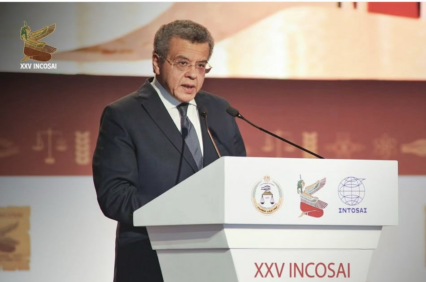
El XXV INCOSAI: una visión renovada de la auditoría para un mundo en rápida transformación

En la dilatada trayectoria de la Organización Internacional de las Entidades Fiscalizadoras Superiores (INTOSAI) y en su función de marco unificador internacional en el que se consagra los valores profesionales de independencia e integridad, esta convocatoria del XXV INCOSAI representó un hito cualitativo en aras de la evolución global de la auditoría del sector público. Supuso la reafirmación de la capacidad de las Entidades Fiscalizadoras Superiores para seguir el ritmo de las aceleradas transformaciones que se están produciendo a escala mundial, particularmente en las esferas financiera y económica.

Q4 2025
Estudio de los factores contextuales con impacto sobre la independencia de las EFS: Proyecto Global IDI-OCDE

En octubre de 2022, la Iniciativa de Desarrollo de la INTOSAI (IDI) y la Organización para la Cooperación y el Desarrollo Económicos (OCDE) iniciaron una cooperación para explorar los retos que afrontan las Entidades Fiscalizadoras Superiores (EFS) a la hora de salvaguardar su independencia, con la meta de no circunscribirse únicamente a los marcos legales, sino de analizar la independencia de las EFS desde un prisma más amplio y práctico e incluyendo en su estudio factores como las presiones informales, las dinámicas institucionales y las realidades políticas que, en la práctica, tienen un impacto claro en cómo se ejercita la independencia.

Q3 2025
Maksim Acevski, MSc, Auditeur général de la Cour des comptes de la République de Macédoine du Nord
Las auditorías financieras como pilar de la rendición de cuentas democrática: el camino de la Oficina Estatal de Auditoría de Macedonia del Norte hacia una gobernanza transparente

En el contexto de una creciente exigencia de rendición de cuentas y transparencia en la esfera pública, las Entidades Fiscalizadoras Superiores (EFS) actúan como custodios de la buena gobernanza. También en la Oficina Estatal de Auditoría, la EFS de la República de Macedonia del Norte, seguimos perseverando en nuestra misión de velar por la buena gestión de los recursos públicos, llevando a cabo auditorías financieras, de cumplimiento y del rendimiento fundamentadas en las normas internacionales y en nuestras prioridades nacionales.

Q2 2025
Labrando un futuro sostenible: la Oficina Nacional de Auditoría de Tanzania audita las infraestructuras en términos de resiliencia e innovación

La evaluación de la resiliencia de las infraestructuras resulta clave a efectos de mitigar posibles riesgos, reforzar la prestación de servicios y garantizar su valor a largo plazo para la ciudadanía. A través de auditorías rigurosas podemos identificar áreas de mejora, consolidar la gobernanza, promover la rendición de cuentas y optimizar el uso de los recursos. En vista de la presión urbana, del cambio climático y del progreso tecnológico, la planificación y gestión de las infraestructuras han de tener visión de futuro, ser inclusivas y adaptarse a los retos en constante evolución.

Q1 2025
¿Cómo puede la comunidad de las EFS llegar a tener un papel más activo y visible en la implementación de los Objetivos de Desarrollo Sostenible (ODS)?

El Informe sobre los Objetivos de Desarrollo Sostenible (ODS) 2024 indica que solo el 17 % de las metas de los ODS van camino de cumplirse según lo previsto. La pandemia de COVID-19, los conflictos a escala global y el cambio climático han tenido un impacto profundo y significativo en el progreso hacia la consecución de los ODS. Otros factores técnicos, relacionados con la transversalización e integración de los ODS en las políticas nacionales, han agravado aún más la situación. Si bien la participación de las EFS ha sido esencial para avanzar en la implementación de los ODS a nivel nacional, los resultados del monitoreo y la evaluación del logro de las metas de los ODS a nivel mundial suscitan la pregunta acerca de la efectividad de los mecanismos de gobernanza de las Naciones Unidas (ONU) con respecto a la gestión global de los ODS. Establecer el modelo de gobernanza y rendición de cuentas propuesto para la gestión de los ODS a escala global supondría un paso adelante para la comunidad de EFS y permitiría ofrecer certezas y evaluaciones exhaustivas sobre el desempeño de la ONU en la conducción de la implementación global de los ODS.

El Informe Público Anual del Tribunal de Cuentas de Francia sobre la acción pública para la adaptación al cambio climático

La Constitución francesa confiere al Tribunal de Cuentas de Francia la misión de contribuir a la información de la ciudadanía a través de sus informes públicos. El Informe Público Anual (IPA) constituye un instrumento esencial a este respecto. La ley específica que debe tratar “una cuestión de orden público importante sobre la que el Tribunal de Cuentas desea llamar la atención de los poderes públicos y contribuir así a informar a los ciudadanos”. En su IPA de 2024, el Tribunal examinó el tema de la acción pública orientada a la adaptación al cambio climático.

Q4 2024
El papel de las Entidades Fiscalizadoras Superiores en un mundo cambiante

Como Auditora General, he tenido el privilegio de dirigir nuestra Entidad Fiscalizadora Superior en una época de cambios y retos significativos. Al reflexionar sobre mis siete años en el cargo, hay varios temas clave y lecciones aprendidas que considero esenciales para el desarrollo sostenido y la efectividad de las Entidades Fiscalizadoras Superiores (EFS) en todo el mundo.

Cambio transformacional en la auditoría del medio ambiente: la andadura de la EFS de Maldivas

A vista de pájaro, las Maldivas semejan un deslumbrante collar de perlas, con sus dispersas islas conformando intrincados atolones en el océano Índico. El verdadero corazón de nuestra nación, sin embargo, se halla oculto bajo la superficie: nuestro vasto y vital sistema de arrecifes. Con una extensión de 4.513 kilómetros cuadrados, estos arrecifes son los séptimos más grandes del planeta y albergan un rico ecosistema de más de 1.200 especies marinas. Para nuestro pequeño estado insular, estas aguas prístinas, su vibrante vida marina y sus playas de arena fina no son tan solo tesoros naturales, sino también la espina dorsal de nuestra economía. Y, además, nuestros arrecifes actúan como barreras naturales cruciales, pues protegen a nuestras islas de poca altitud – el 80% de ellas están a menos de un metro sobre el nivel del mar – de los embates implacables del océano. 

Q3 2024
La importancia de las auditorías de seguimiento: reflexiones del Auditor General de Tailandia

En mi condición de Auditor General de Tailandia he podido comprobar de primera mano el papel clave de las auditorías de seguimiento de cara a asegurar la integridad y la eficacia de la gestión financiera gubernamental. La Oficina Estatal de Auditoría del Reino de Tailandia (SAO) está comprometida con rigurosos procedimientos de seguimiento que sustentan nuestro mandato en virtud de la Ley Orgánica de Auditoría del Estado B.E. 2561 (2018).

Q2 2024
El Foro de Entidades Fiscalizadoras Superiores con Funciones Jurisdiccionales: su significado para la función jurisdiccional en la esfera pública

Las Entidades Fiscalizadoras Superiores (EFS) con funciones jurisdiccionales constituyen, en todo el mundo, aproximadamente una cuarta parte de los miembros de la Organización Internacional de las Entidades Fiscalizadoras Superiores (INTOSAI).  Tal y como señalan Pompe et. al (2022), estas EFS no solo auditan, sino que también asumen un papel crucial en el procedimiento decisorio y la gestión de fondos públicos. Las EFS con funciones jurisdiccionales se han convertido en un faro de transparencia y rendición de cuentas, en la medida en que examinan las cuentas e imponen sanciones cuando detectan una mala gestión o irregularidades financieras en la administración pública.