Tag: data analytics

Filter By:
Sort By:
Enfoques innovadores en la auditoría de desempeño: lecciones comparadas de las Entidades Fiscalizadoras Superiores

La auditoría de desempeño está experimentando una profunda transformación en el ámbito internacional de la fiscalización pública. Las Entidades Fiscalizadoras Superiores (EFS) están evolucionando desde las evaluaciones tradicionales centradas en la economía, la eficiencia y la eficacia hacia enfoques más sofisticados, orientados a la evaluación, basados en el análisis de datos, la evaluación de impacto, el análisis de riesgos y la formulación de políticas públicas sustentadas en evidencia.
Datos abiertos y análisis geoespacial impulsado por inteligencia artificial: evaluación de riesgo de subvenciones de emergencia post-inundación a escala de población completa

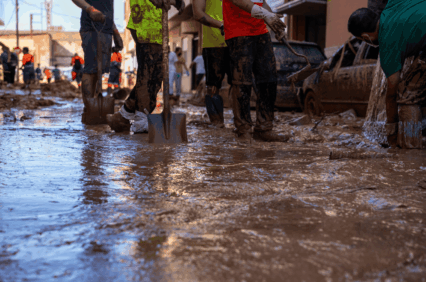
El 29 de octubre de 2024, una DANA —acrónimo español de Depresión Aislada en Niveles Altos, formada sobre el mar Mediterráneo— desencadenó inundaciones repentinas de carácter catastrófico en la provincia de Valencia, España. En cuestión de horas, varios municipios registraron precipitaciones equivalentes a las de un año completo, con valores de hasta 771 litros por metro cuadrado, devastando localidades enteras, dejando miles de personas aisladas, dañando más de 60.000 viviendas, destruyendo más de 130.000 vehículos y causando 230 víctimas mortales.

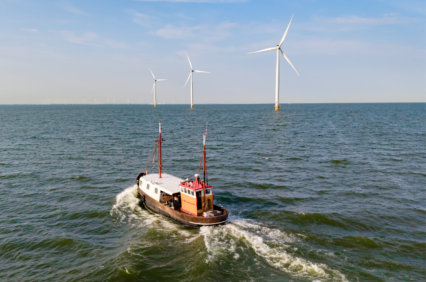
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Uso de la IA y del análisis de datos en una auditoría de rendimiento para detectar solapamientos entre políticas de eficiencia energética

A principios de 2026, el Tribunal de Cuentas de los Países Bajos publicó un informe sobre cómo se usaba el dinero de los contribuyentes en la financiación de medidas de ahorro energético, tanto voluntarias como de obligado cumplimiento. En la correspondiente auditoría, para analizar los datos y mapear los solapamientos entre las medidas de incentivo y las medidas obligatorias, nos apoyamos principalmente en la inteligencia artificial (IA). En este artículo explicamos cómo abordamos el tema de auditoría y qué uso le dimos a la IA.

Marcar la diferencia con datos: así mejora el análisis de datos las auditorías de rendimiento y las evaluaciones

Los datos se han vuelto una pieza clave en la gestión de los programas públicos más complejos. Ayudan a señalar tendencias, a conocer mejor su impacto y a identificar la necesidad de posibles ajustes en las políticas establecidas. Por ello, para las Entidades Fiscalizadoras Superiores (EFS) la cuestión ya no es si se debería recurrir o no al análisis de datos en las auditorías de rendimiento y en las evaluaciones. El tema primordial es más bien cómo poder planificar, preparar e integrar el análisis de datos en las tareas de auditoría de tal manera que responda a las preguntas de la auditoría y contribuya a generar mejor información, recomendaciones más convincentes y, en última instancia, un mayor impacto.

El aprovechamiento del análisis en tiempo real para la rendición de cuentas pública: la evolución digital de las Entidades Fiscalizadoras Superiores

Las auditorías financieras clásicas llegan cuando hace tiempo que el dinero se ha movido. Para cuando se procede a conciliar los libros contables y a presentar los informes, las transferencias fraudulentas suelen estar blanqueadas y su recuperación ya resulta imposible. Ahora bien, como los datos de las administraciones públicas ya circulan por las autopistas digitales —plataformas de la Hacienda Pública, API fiscales, pasarelas de pago, plataformas e incluso la nube—, cada transacción deja una huella con su sello electrónico de tiempo.

Evaluación de la calidad de la información desde la perspectiva del usuario

En este artículo se presenta una metodología para evaluar la transparencia efectiva de la información publicada en los portales de los organismos públicos. Para ello, no solo se tiene en cuenta la mera disponibilidad de la información, sino también los requisitos de calidad de la misma, como su actualidad, exhaustividad, concisión, precisión, claridad, fiabilidad, accesibilidad y relevancia.

Conocer la trayectoria residencial de personas con discapacidad mediante el método de emparejamiento óptimo

En Francia, el número de personas mayores de 50 años que reciben subsidios por discapacidad aumentó un 36 % entre 2011 y 2019. El Tribunal de Cuentas francés quiso comprobar si las necesidades de los colectivos afectados estaban siendo atendidas adecuadamente.

La Analítica de Big Data de la BPK (BIDICS) – sobre una pregunta que no tenía respuesta

La Analítica de Big Data (BDA, por sus siglas en inglés) ha experimentado un crecimiento significativo en estos últimos años. BDA se aplica habitualmente para representar volúmenes de datos muy grandes, a efectos de que los usuarios puedan analizarlos más eficazmente y extraer conclusiones en el proceso de auditoría (Saggi y Jain 2018). De ahí que la comunidad de auditoría mundial se haya movilizado para promover el uso de BDA en la fiscalización (Appelbaum, Kogan y Vasarhelyi 2017). 

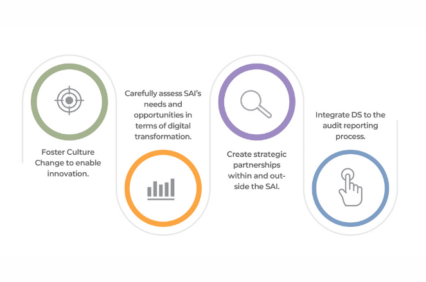
La Ciencia de Datos Como Catalizador Para la Transformación de la Auditoría

En el contexto de la sociedad de la información, la transformación digital ha conducido a un crecimiento exponencial en la producción y el almacenamiento de datos, originando lo que se ha dado en llamar ciencia de datos para responder a la necesidad de nuevas herramientas capaces de tratar de forma inteligente grandes volúmenes de datos y transformarlos en información procesable apta para la toma de decisiones en múltiples entornos. 

La EFS de los EAU pone en marcha un ambicioso programa de transformación digital

Previendo que la tecnología transformaría la forma en que los gobiernos llevan a cabo sus actividades, los dirigentes de los Emiratos Árabes Unidos (EAU) han promovido enérgicamente la “administración electrónica” -el uso de las tecnologías de la información y la comunicación (TIC) para prestar servicios públicos de forma más eficaz y eficiente- durante los últimos 20 años. Este firme compromiso de aprovechar la tecnología para mejorar la gobernanza se ha traducido en la transición de un gobierno basado en el papel a un gobierno impulsado digitalmente. Para seguir siendo relevante en el contexto de la administración electrónica y utilizar los avances tecnológicos para mejorar la eficacia de su trabajo, la Entidad Fiscalizadora Superior (EFS) de los EAU…

La GAO organiza un seminario web internacional sobre auditoría del fraude

En un momento en que los gobiernos de todo el mundo gastan enormes sumas para luchar contra la pandemia del COVID-19, las Entidades Fiscalizadoras Superiores (EFS) tienen un papel clave que desempeñar en la detección y prevención del fraude. Para compartir conocimientos y mejores prácticas, la Oficina de Rendición de Cuentas del Gobierno de EE.UU. (GAO) celebró el 15 de septiembre de 2021 un seminario web internacional sobre “Auditoría del fraude: Experiencias, herramientas y técnicas, y mirando al futuro”. El acto virtual, que atrajo a unos 260 asistentes, fue…

Auditorías basadas en TI: Una poderosa herramienta en un entorno de auditoría cambiante

Para atender mejor las necesidades de los ciudadanos y mejorar los servicios, muchos países han introducido sistemas innovadores de administración electrónica utilizando las tecnologías de la información (TI). Según la Encuesta sobre Administración Electrónica 2020 del Departamento de Asuntos Económicos y Sociales de las Naciones Unidas (DAES)…

Tecnologías prometedoras para el futuro del trabajo de auditoría del sector público

Los avances tecnológicos han repercutido en el trabajo de la mayoría de las EFS, y las tecnologías emergentes tienen el potencial de configurar aún más las formas en que las EFS contribuyen a la buena gobernanza. Las EFS se encuentran en diferentes etapas de su viaje tecnológico, y su uso de la tecnología puede verse afectado por…

La NAO de Finlandia utiliza el análisis de datos para reformar las auditorías financieras

La Oficina Nacional de Auditoría (NAO) de Finlandia realiza auditorías financieras, de cumplimiento, de rendimiento y de política fiscal. Impulsada por las oportunidades de la analítica de datos, la calidad y la eficiencia de la implementación centralizada, así como por el objetivo de proporcionar un mejor servicio a una mayor variedad de clientes, la NAO de Finlandia reformó ampliamente las auditorías financieras durante el año pasado.

El futuro de la auditoría del sector público: Vivir en tiempos de cambio

La tecnología está impulsando el cambio en la sociedad, y distintas profesiones están redescubriendo funciones y alineándose con la dirección tecnológica del futuro. La profesión de auditor no puede ser inmune a estos efectos…

Realización de auditorías a distancia mediante sistemas integrados de análisis de la información

La Cámara de Cuentas de la Federación Rusa (Cámara de Cuentas), Entidad Fiscalizadora Superior (EFS) de Rusia, ha empezado a utilizar recientemente un Sistema de Análisis de la Información (SAI) integrado con las bases de datos de las entidades gubernamentales para realizar auditorías a distancia. La experiencia de la EFS subraya las ventajas de utilizar este enfoque e identifica…

Papel de las EFS en la consecución de las prioridades y objetivos globales nacionales

En consonancia con la misión de la Organización Internacional de las Entidades Fiscalizadoras Superiores (INTOSAI) de mejorar continuamente la fiscalización pública y el desarrollo de capacidades de las Entidades Fiscalizadoras Superiores (EFS), el Tema II del XXIII Congreso de la INTOSAI (INCOSAI), “El papel de las EFS en la consecución de las prioridades y objetivos nacionales”,…