Tag: l'innovation

Filter By:
Sort By:
Approches innovantes en matière d’audit de performance : leçons comparatives tirées des Institutions supérieures de contrôle des finances publiques

L’audit de performance connaît actuellement une transformation majeure au sein de la communauté internationale de l’audit public. Les Institutions supérieures de contrôle des finances publiques (ISC) s’éloignent de plus en plus des évaluations traditionnelles axées sur l’économie, l’efficience et l’efficacité pour s’orienter vers des approches plus sophistiquées, axées sur l’évaluation et fondées sur l’analyse des données, l’évaluation d’impact, l’analyse des risques et l’élaboration de politiques fondées sur des données probantes.
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Utilisation de l’IA et de l’analyse de données dans le cadre d’un audit de performance visant à identifier les chevauchements entre les politiques d’efficacité énergétique 

Début 2026, la Cour des comptes des Pays-Bas a publié un rapport sur l’utilisation des deniers publics pour financer des mesures d’économie d’énergie tant volontaires qu’obligatoires. Pour mener à bien cet audit, nous nous sommes largement appuyés sur l’IA afin d’analyser les données et de mettre en évidence les chevauchements entre les mesures incitatives et les mesures obligatoires. Dans cet article, nous expliquons comment nous avons abordé ce sujet d’audit et comment nous avons utilisé l’IA.

Faire la différence grâce aux données : comment l’analyse des données améliore les audits de performance et les évaluations

Les données sont devenues un élément central de la gestion des programmes publics complexes. Elles permettent de mettre en évidence les tendances, de mieux comprendre les impacts et d’identifier la nécessité d’ajuster les politiques. Pour les Institutions supérieures de contrôle des finances publiques (ISC), la question n’est donc plus de savoir si l’analyse des données doit être utilisée dans les audits de performance et les évaluations. L’enjeu principal est plutôt de déterminer comment planifier, préparer et intégrer l’analyse des données dans le travail d’audit de manière à ce qu’elle soit guidée par les questions d’audit et contribue à une meilleure compréhension, à des recommandations plus convaincantes et, en fin de compte, à un impact plus important.

Renforcer la valeur publique grâce à l’audit thématique : Leçons tirées de l’expérience de la BPK

Les Institutions supérieures de contrôle des finances publiques (ISC) jouent un rôle essentiel dans le renforcement de la responsabilité et de la transparence au sein des systèmes de gouvernance démocratique. À mesure que les défis en matière de politiques publiques deviennent de plus en plus complexes et interdépendants, les ISC sont appelées non seulement à fournir une assurance, mais aussi à contribuer plus directement à l’amélioration de la gouvernance et à l’obtention de résultats en matière de développement durable. Cette attente se reflète dans la norme INTOSAI-P 12, qui souligne que les ISC doivent créer de la valeur et apporter des avantages tangibles aux citoyens grâce à une responsabilisation, une transparence et une performance du secteur public renforcées (INTOSAI, 2013). Les débats internationaux ont également mis en évidence la nécessité croissante pour les ISC de relever les défis de gouvernance intersectoriels et à long terme, notamment le développement durable et la résilience de la gouvernance (INTOSAI Journal, 2021).

Estimations de la fraude par la Cour des comptes des États-Unis d’Amérique (GAO) : les étapes clés pour garantir que les décideurs acceptent et comprennent pleinement les approches innovantes

Au cours des dernières années, la Cour des comptes des États-Unis d’Amérique (GAO) a estimé l’ampleur de la fraude à laquelle est confronté le gouvernement américain à l’aide d’approches rigoureuses qui ont permis de communiquer l’étendue et l’incidence de la fraude sur les programmes fédéraux au Congrès, le public américain et les professionnels de la lutte contre la fraude.

Au-delà des apparences : exploiter les informations fournies par les communautés, les données spatiales et la vérification sous-marine pour renforcer les audits environnementaux

Les vérifications environnementales, en particulier dans les aires marines protégées, se heurtent à des difficultés pour obtenir des preuves fiables, car les conditions environnementales évoluent souvent progressivement et ne sont pas entièrement  reflétées dans les registres de surveillance de routine. Ces difficultés peuvent nécessiter une approche allant au-delà des méthodes d’audit conventionnelles.

Du mystère à la pratique : comment la Cour des comptes nationale de Suède aborde l’IA dans ses audits de performance

Au sein des Institutions supérieures de contrôle, les discussions sur l’intelligence artificielle (IA) sont souvent centrées sur la technologie. Elles mettent en avant les modèles, l’infrastructure des données, les cadres de gouvernance et le potentiel futur. Les débats sur l’IA sont souvent entourés d’une certaine aura de mystère ; les applications pratiques ont tendance à être confondues avec des idées plus visionnaires telles que les agents autonomes, voire l’informatique quantique. Pour de nombreux auditeurs, cela peut donner l’impression que l’IA est complexe, voire parfois intimidante.

Protected: Préparer les effectifs d’audit au numérique : Leçons tirées de la mise en œuvre de l’IA agentique au Contrôle fédéral des finances suisse

There is no excerpt because this is a protected post.

SDG Side Event World Sector Report Image
Les ISC démontrent leur valeur en contrôlant l’Agenda 2030 et les Objectifs de développement durable

Les institutions supérieures de contrôle (ISC) et l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI) se positionnent de plus en plus comme des acteurs clés dans la promotion du développement durable. Les plans stratégiques successifs de l’INTOSAI (2017-2022 et 2023-2028) font de la contribution des ISC à la mise en œuvre, au suivi et à l’examen des Objectifs de développement durable (ODD) une priorité stratégique. Cet engagement de longue date a fourni un cadre institutionnel favorable qui a stimulé de nombreuses initiatives – souvent soutenues par l’Initiative de développement de l’INTOSAI (IDI) – et a produit un ensemble croissant d’outils, de méthodologies et de rapports d’audit dans divers secteurs et cibles des ODD.

25 Ans En Polynésie Française : Une Présence Et Une Indépendance Reconnues

Créée en 1990, la chambre territoriale des comptes de la Polynésie française est basée à Papeete (Tahiti) depuis 2000. Depuis cette date, elle assume, en tant qu’institution supérieure de contrôle (ISC), ses missions juridictionnelles et de contrôle. À ce titre, avec un effectif total désormais de 13 personnes, dont 6 magistrates et magistrats, elle contribue à l’information du citoyen ainsi qu’à l’amélioration de la gestion publique locale.

Numérisation du contrôle des contrats : le Bureau de l’Auditeur général de Somalie montre la voie

Le Bureau de l’Auditeur général de Somalie (OAGS) a franchi une étape importante en mettant en place un Système numérique de gestion des contrats (CMS), qui constitue une avancée décisive vers la promotion de la transparence, de la responsabilité et de l’efficacité opérationnelle dans l’ensemble des institutions publiques. S’inscrivant dans le cadre d’un programme plus large de réforme de la gestion des finances publiques, le CMS témoigne de la volonté de la Somalie de moderniser ses structures de gouvernance et s’aligne sur la tendance mondiale à la numérisation de la surveillance du secteur public. Cette expérience offre des enseignements précieux aux autres membres de l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI), en particulier ceux des pays en développement ou fragiles où la mise en place de systèmes transparents reste une priorité absolue.

Innovation dans les améliorations apportées aux rapports de contrôle simultanés pour l’audit des grands projets d’infrastructure publique

Certaines Institutions supérieures de contrôle des finances publiques (ISC) ont mis en œuvre le Contrôle simultané, un processus créé par l’ISC du Pérou, car il s’agit d’un outil précieux pour le contrôle des grands projets. Cependant, il convient de soulever des propositions innovantes visant à améliorer le processus de contrôle simultané en vue d’améliorer les situations défavorables identifiées par les auditeurs publics. En s’appuyant sur les leçons tirées à ce jour, il est important d’améliorer les niveaux d’efficacité et d’efficience de leurs interventions, dans le but de reproduire leur effet sur le contrôle par d’autres ISC qui ont décidé de mettre en œuvre des contrôles similaires.

Construire un avenir durable : Le Bureau national d’audit de Tanzanie contrôle l’infrastructure pour la résilience et l’innovation 

L’évaluation de la résilience des infrastructures est essentielle pour atténuer les risques, améliorer la prestation de services et garantir une valeur à long terme pour les citoyens. Des audits rigoureux nous permettent d’identifier les domaines à améliorer, de renforcer la gouvernance, de promouvoir la responsabilité et d’optimiser l’utilisation des ressources. Compte tenu des pressions exercées par l’urbanisation, le changement climatique et le progrès technologique, la planification et la gestion des infrastructures doivent être tournées vers l’avenir, inclusives et adaptées à l’évolution des défis.

Transformation numérique de la CGA : Solutions innovantes pour la mise en œuvre des recommandations et le suivi des audits

Ces dernières années, la Cour des comptes générale (GCA), l’institution supérieure de contrôle des finances publiques (ISC) d’Arabie saoudite, a pris des mesures pour renforcer son cadre, dans le but d’améliorer sa capacité de contrôle en mettant l’accent sur l’objectivité, l’efficacité et le professionnalisme. Adoptant une attitude proactive, la GCA s’est engagée à s’adapter à l’évolution rapide de l’audit financier et du contrôle des performances. La GCA s’est appuyée sur des technologies et des méthodologies modernes pour réaliser des audits d’une efficacité et d’une qualité accrues, en s’alignant sur les normes et les pratiques contemporaines. D’autre part, les agences gouvernementales et les ministères du secteur public du Royaume d’Arabie saoudite ont également subi d’importantes transformations au cours des dernières années. Ces efforts s’inscrivent dans le cadre des objectifs ambitieux définis dans la Vision 2030 du Royaume d’Arabie saoudite, qui vise à diversifier l’économie, à améliorer l’efficacité du secteur public et à promouvoir le développement durable.

Au-delà de la conformité : Augmenter l’impact de l’audit grâce aux connaissances comportementales

Par leur travail, les institutions supérieures de contrôle des finances publiques (ISC) sont tenues de promouvoir des changements positifs dans la vie des gens. Pour atteindre cet objectif, l’audit est l’un des outils les plus importants dont disposent les ISC pour accroître la production de la valeur publique. En effectuant des audits, une ISC peut évaluer si les processus sont exécutés conformément aux normes établies, identifier les améliorations de la performance (selon les principes habituels d’efficacité, d’efficience et d’économie) ou tirer des conclusions sur les informations financières d’une entité.

La technologie progresse chaque jour, nous pensons que la surveillance devrait en faire autant ! 

Le Government Accountability Office – l’Institution supérieure de contrôle des finances publiques des États-Unis d’Amérique – a créé son « Innovation Lab » en 2019 en tant qu’entité de recherche dédiée à l’exploration et à l’expérimentation des techniques de science des données et des technologies émergentes. L’objectif est d’amplifier les capacités de contrôle du GAO dans le paysage évolutif du web 3.0. La Revue de l’INTOSAI a récemment rejoint le Lab pour une visite des installations au siège du GAO, où une équipe entrepreneuriale de scientifiques des données, de technologues et d’analystes se réunissent en collaboration à travers un portefeuille de projets inédits allant du déploiement de grands modèles de langage à l’utilisation de la réalité étendue.

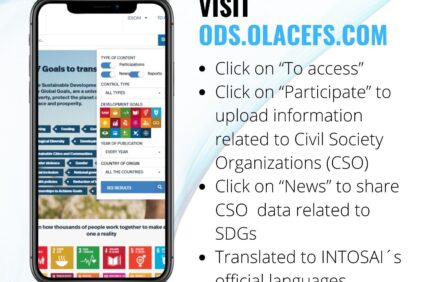
Le comité de renforcement des capacités de l’OLACEFS lance le plan de formation 2022-2024 de l’OLACEFS

Le Comité de renforcement des capacités (CCC) de l’Organisation des institutions supérieures de contrôle des finances publiques d’Amérique latine et des Caraïbes (OLACEFS) a lancé le plan de formation 2022-2024 de l’OLACEFS, qui prévoit l’offre d’initiatives de renforcement des capacités pour la période de trois ans.

SAI Philippines remporte la première place au concours Hackathon BPK

La Commission d’audit (COA), l’Institution supérieure de contrôle (ISC) des Philippines, a remporté la première place au niveau professionnel lors du concours Hackathon BPK, dont le thème était…

Le groupe de travail de l’EUROSAI sur les technologies de l’information démystifie l’intelligence artificielle

Le 11 mai 2021, le groupe de travail sur les technologies de l’information de l’Organisation européenne des institutions supérieures de contrôle des finances publiques (EUROSAI) a organisé un séminaire électronique intitulé ” Du code à l’action : Les ISC dans le monde de l’IA “, auquel ont assisté 250 participants de 50 institutions supérieures de contrôle (ISC) du monde entier. L’objectif de l’événement était de…

La Commission OLACEFS améliore le travail des ISC grâce à la technologie et à l’innovation

Pendant la pandémie, la Commission des technologies de l’information et des communications (CTIC) de l’Organisation des institutions supérieures de contrôle des finances publiques d’Amérique latine et des Caraïbes (OLACEFS) a aidé les institutions supérieures de contrôle des finances publiques (ISC) de la région à accomplir leur travail de diverses manières. Pour aider les ISC de la région à continuer à organiser des événements et à effectuer des tâches à distance…

Technologies prometteuses pour l’avenir des travaux d’audit du secteur public

Les progrès technologiques ont eu un impact sur le travail de la plupart des ISC, et les technologies émergentes ont le potentiel de façonner davantage la manière dont les ISC contribuent à la bonne gouvernance. Les ISC se trouvent à différents stades de leur parcours technologique, et leur utilisation de la technologie peut être affectée par…

Exploiter le pouvoir de la communication, de la collaboration et de l’innovation

La Cour des comptes turque (TCA), dont la tradition remonte à plus de mille ans, a célébré son 158e anniversaire cette année, le cœur lourd, alors que le monde entier vit dans l’ombre de la pandémie de COVID-19. La pandémie a créé une “nouvelle normalité” obligeant les institutions supérieures de contrôle (ISC) et les gouvernements à…