Bürgerzentrierte Wirtschaftlichkeitsprüfung: Erkenntnisse der ORKB Brasilien
Autoren: Klauss Henry Nogueira, Luís Gustavo Gomes Andreoli und Salvatore Palumbo, ORKB Brasilien (vom Portugiesischen kurz „TCU“)
1. Einleitung: Wenn Prüfungen nicht erfassen, worauf es wirklich ankommt
Oberste Rechnungskontrollbehörden (ORKB) haben ihre Rolle zunehmend über die Einhaltung von Rechtsvorschriften und die Ordnungsmäßigkeit der Verwaltung hinaus erweitert, um staatliche Maßnahmen sowie die Qualität der für die Gesellschaft erbrachten Leistungen zu verbessern. Trotz dieser Entwicklung konzentrieren sich viele Prüfungen nach wie vor auf bürokratische Verfahren, Governance-Strukturen und institutionelle Indikatoren, ohne vollständig zu erfassen, wie sich Mängel im öffentlichen Sektor auf das tägliche Leben der Bürgerinnen und Bürger auswirken.
Diese Herausforderung gewann in der internationalen Gemeinschaft der Finanzkontrolle zunehmend an Aufmerksamkeit. Die INTOSAI und regionale Organisationen wie die OLACEFS betonten, wie wichtig Prüfungen sind, die sich bei der Beurteilung staatlicher Leistungen auf soziale Wirkung, den öffentliche Nutzen sowie Bürgerperspektiven konzentrieren.
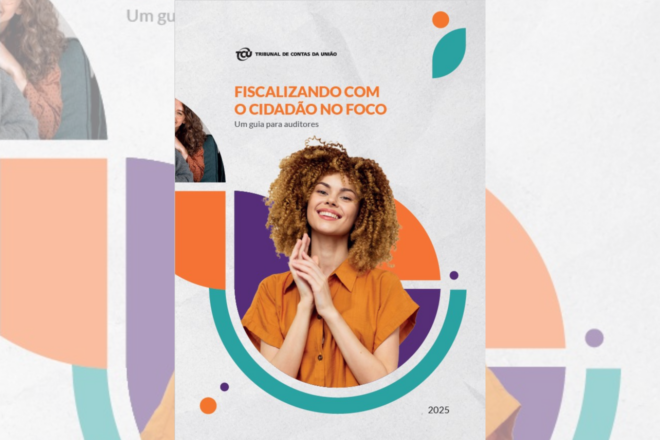
Vor diesem Hintergrund erstellte die ORKB Brasilien (vom Portugiesischen kurz „TCU“) im Jahr 2025 den Leitfaden „Auditing with the Citizen in Focus“ (dt. etwa „Prüfungen mit Bürgerinnen und Bürgern im Mittelpunkt“). Seine zentrale Prämisse lautet: Öffentliche Probleme aus der Bürgerperspektive zu verstehen trägt dazu bei, Prüfungen relevanter sowie wirksamer zu gestalten und besser in Einklang mit den tatsächlichen Bedürfnissen der Gesellschaft zu bringen.
2. Der Leitfaden „Bürgerinnen und Bürger im Mittelpunkt“: ein wirkungsorientierter Prüfungsansatz
Um die Grundsätze soziale Wirkung und Bürgerzentrierung in praktische Prüfungsmethoden zu überführen, erstellte das TCU im Jahr 2025 den Leitfaden „Auditing with the Citizen in Focus“. Der Leitfaden unterstützt Prüfteams dabei, Probleme des öffentlichen Sektors aus der Perspektive von Bürgerinnen und Bürgern, die von staatlichen Maßnahmen betroffen sind und staatliche Leistungen in Anspruch nehmen, zu ermitteln.
Der Ansatz steht im Einklang mit INTOSAI-P 12, wonach Oberste Rechnungskontrollbehörden dazu beitragen sollen, „eine Veränderung im Leben der Bürgerinnen und Bürger zu bewirken“, indem sie Rechenschaftspflicht, Transparenz sowie die Schaffung von öffentlichem Nutzen stärken. Der Leitfaden erweitert die traditionellen Prüfungsschwerpunkte um die Einbeziehung von aktivem Zuhören, die Analyse der Nutzererfahrung und die Beurteilung der Maßnahmenwirkungen.
Im Mittelpunkt des Ansatzes steht die Erkenntnis, dass durch aggregierte Indikatoren, Dokumentenprüfungen oder formale Beurteilungen der Regierungsführung allein kein vollständiges Verständnis komplexer staatlicher Probleme erzielt werden kann. Der Leitfaden kombiniert daher quantitative und qualitative Nachweise und fördert gleichzeitig eine engere Zusammenarbeit zwischen dem Prüfungspersonal, Führungskräften im öffentlichen Dienst, Fachleuten sowie Bürgerinnen und Bürgern.
Die Methode gliedert das Prüfungsverfahren in vier Phasen: (1) Verständnis des Problems aus der Perspektive der Bürgerinnen und Bürger; (2) Beurteilung der staatlichen Maßnahmen; (3) Entwicklung evidenzbasierter Lösungen; sowie (4) Überwachung, ob die Maßnahmen das Leben der Bürgerinnen und Bürger verbessert haben. Dieses Rahmenwerk verschiebt den Schwerpunkt der externen staatlichen Finanzkontrolle zum Teil: weg von Verwaltungsprozessen, hin zu den Erfahrungen der Bürgerinnen und Bürger sowie den Ergebnissen der Maßnahmen.
Unter Beibehaltung bewährter Prüfungstechniken erweitert dieser Ansatz das analytische Instrumentarium des Prüfungspersonals um Bürgerbefragungen, Beschwerdeanalysen, Abbildungen der Nutzerreisen, Empathy Maps (dt. etwa „Empathiekarten“), kollaborative Workshops zu Empfehlungen und bürgerzentrierte Überwachung. Diese Techniken stärken die gesellschaftliche Relevanz, die Legitimität und das transformative Potenzial der Wirtschaftlichkeitsprüfungen.
3. Anwendung des Ansatzes in der Praxis: Erfahrungen mit bürgerzentrierten Prüfungen
Nach der Veröffentlichung des Leitfadens „Auditing with the Citizen in Focus“ begannen mehrere Prüfteams des TCU, den Ansatz bei Prüfungen staatlicher Maßnahmen und Leistungen anzuwenden. Auch wenn sie in einem frühen Stadium gesammelt wurden, zeigten diese Erfahrungen, wie die Berücksichtigung von Bürgerperspektiven die Festlegung von Prüfungsthemen, die Nachweiserhebung, Empfehlungen sowie die Ergebnisüberwachung beeinflussen kann.
Die nachstehend vorgestellten Fallbeispiele spiegeln unterschiedliche Anwendungsebenen des Ansatzes wider. Trotz ihrer unterschiedlichen Kontexte verfolgen sie ein gemeinsames Ziel: die externe staatliche Finanzkontrolle näher an die Erfahrungen der von staatlichen Maßnahmen Betroffenen heranzuführen. Die Einbindung von Bürgerinnen und Bürgern trug dazu bei, Probleme aufzudecken, die von staatlichen Indikatoren nicht erfasst wurden, das Verständnis für die Ergebnisse von Maßnahmen zu vertiefen sowie Mechanismen zur langfristigen Überwachung der Wirksamkeit zu stärken.
Zusammengenommen zeigen diese Erfahrungen die Entwicklung des bürgerzentrierten Ansatzes auf: von der Einbeziehung der Bürgerperspektiven bei der Problemerkennung bis hin zur Beurteilung der Wirkung staatlicher Maßnahmen und der Einrichtung von Mechanismen zur kontinuierlichen Überwachung der von der Gesellschaft wahrgenommenen Ergebnisse.
Fallbeispiel 1 – Kleinstunternehmerinnen und -unternehmer: Einbeziehung der Bürgerperspektive bei der Prüfung der „Brasilienkosten“
Einer der ersten Anwendungsfälle des bürgerzentrierten Ansatzes war eine Wirtschaftlichkeitsprüfung, die sich auf die Herausforderungen konzentrierte, mit denen Kleinstunternehmerinnen und -unternehmer in Brasilien konfrontiert sind. Die Prüfung war Teil einer TCU-Strategie zur Bekämpfung der sogenannten „Brasilienkosten“ – jener bürokratischen, wirtschaftlichen sowie strukturellen Barrieren, welche die Kosten von Geschäftstätigkeiten erhöhen und die Produktionstätigkeit im Land behindern.
Bereits in der Planungsphase bemühte sich das Prüfteam darum, zu verstehen, wie Unternehmerinnen und Unternehmer regulatorische sowie administrative Hürden wahrnehmen. Anstatt sich ausschließlich auf institutionelle Indikatoren sowie formale Prozesse zu stützen, bezog die Prüfung die Nutzerinnen und Nutzer staatlicher Programme direkt mit ein. Die Methode kombinierte Dokumenten- und Datenanalysen mit Befragungen, der Teilnahme an Veranstaltungen für Kleinstunternehmerinnen und -unternehmer sowie Umfragen in verschiedenen brasilianischen Regionen.
Dieser Ansatz veränderte die traditionelle Prüfungsplanung. Anstatt von Verwaltungsverfahren sowie institutionellen Indikatoren auszugehen, ermittelte das Team zunächst die Hürden, denen Unternehmerinnen und Unternehmer die größte Bedeutung für ihre Unternehmen beimaßen.
Mit Unterstützung des Sekretariats für institutionelle Beziehungen des TCU nahm das Team an Veranstaltungen für Kleinstunternehmerinnen und -unternehmer teil und verteilte landesweit 262 Fragebögen. Dadurch konnten Herausforderungen ermittelt werden, die in traditionellen Analysen oft übersehen werden: übermäßige Bürokratie, mangelnde Koordination zwischen staatlichen Stellen und Schwierigkeiten beim Zugang zu Informationen etc.
Die Perspektiven der Unternehmerinnen und Unternehmer nahmen auch Einfluss darauf, wie die Prüfungsergebnisse kommuniziert wurden. Im Bericht wurde eine leicht verständliche Sprache verwendet und hervorgehoben, wie sich die ermittelten Probleme auf den Alltag der Kleinstunternehmerinnen und -unternehmer auswirkten, wobei diese Auswirkungen anhand von bei der Prüfung erhobenen Nachweisen veranschaulicht wurden.
Mit dem Ansatz wurden Prüfungsschwerpunkte zudem neu gesetzt. Zusätzlich zur staatlichen Koordinierung sowie der Maßnahmenüberwachung betonte die Prüfung die unzureichende Einbindung von Kleinstunternehmerinnen und -unternehmern, die begrenzte Bekanntmachung verfügbarer Initiativen sowie Schwierigkeiten, regulatorische Anforderungen zu verstehen. Durch diese Verlagerung erweiterte sich der Fokus der Prüfung von vorwiegend administrativen Belangen auf Herausforderungen, die Nutzerinnen und Nutzer staatlicher Programme direkt betreffen.
Die Erfahrung brachte zudem methodische Herausforderungen ans Licht. Für die Erfassung sowie Analyse der Eindrücke von Bürgerinnen und Bürgern mussten Prüfungstechniken angepasst sowie externe Stakeholder einbezogen werden. Zudem benötigte die Überführung qualitativer Nachweise in verlässliche Ergebnisse zusätzlichen Aufwand. Dennoch zeigte sich, dass die systematische Einbeziehung von Bürgerperspektiven die Fähigkeit der Prüferinnen und Prüfer verbessert, relevante Probleme zu ermitteln, die Wirkung staatlicher Maßnahmen zu verstehen sowie Empfehlungen zu erstellen, die besser auf die Bedürfnisse der Gesellschaft abgestimmt sind.
Fallbeispiel 2 – Aquakultur: Verständnis der Hürden anhand der Erfahrungen von Produzentinnen und Produzenten
Ein weiterer Anwendungsfall des bürgerzentrierten Ansatzes war eine Wirtschaftlichkeitsprüfung des staatlichen Handelns im Bereich der brasilianischen Aquakultur. Die Prüfung ermittelte wesentliche Hürden für die nachhaltige Entwicklung des Sektors, insbesondere in Bezug auf die Regularisierung von Projekten, offizielle Informationen sowie den Abbau von Informalität unter den Produzentinnen und Produzenten.
Trotz des erheblichen Wachstums im Bereich der Aquakultur und ihres beträchtlichen Produktionspotenzials haben viele Produzentinnen und Produzenten nach wie vor Schwierigkeiten beim Zugang zu staatlichen Programmen, Krediten, fachlicher Unterstützung sowie regulatorischen Verfahren. Da der Sektor großteils aus kleinen, oft informell tätigen Produzentinnen und Produzenten besteht, kombinierte die Prüfung institutionelle sowie regulatorische Analysen mit einer Analyse der Erfahrungen der Produzentinnen und Produzenten beim Zugang zu staatlichen Programmen.
Die Methode kombinierte traditionelle Prüfungsinstrumente mit Befragungen, Umfragen und Vor-Ort-Besuchen sowie Dokumentenprüfungen, Risikobeurteilungen und Governance-Analysen.
Die Einbeziehung der Sichtweisen von Produzentinnen und Produzenten auf die größten Hürden für die Aquakultur erweiterte den Schwerpunkt der Prüfung.
Durch die Einbindung der Produzentinnen und Produzenten wurden zusätzlich zu den ursprünglich ermittelten Hürden noch weitere entdeckt: darunter Verzögerungen bei regulatorischen Verfahren, Rechtsunsicherheit, übermäßige Bürokratie und eingeschränkter Zugang zu regulatorischen Informationen. Die Perspektiven der Produzentinnen und Produzenten verdeutlichten zudem die Auswirkungen institutioneller Instabilität sowie fragmentierter Governance auf die lokale Wirtschaftstätigkeit.
Eine Stakeholder-Analyse, Expertenrunden und direkte Beobachtungen trugen zu einem besseren Verständnis der Ergebnisse staatlicher Maßnahmen bei und verringerten das Risiko, die Prüfung auf eine formale Beurteilung von Vorschriften, Strukturen sowie Verwaltungsprozessen zu beschränken.
Die Erfahrung zeigte, dass Wirtschaftlichkeitsprüfungen in von Kleinproduzentinnen und -produzenten dominierten Sektoren, die stark auf staatliche Programme angewiesen sind, durch den direkten Austausch gestärkt werden, und zwar indem operative Engpässe ermittelt sowie territoriale Auswirkungen verstanden werden und Beurteilungen entstehen, die lokale Realitäten besser widerspiegeln. Sie zeigte zudem Herausforderungen im Zusammenhang mit der Vielfalt an Stakeholdern, begrenzten offiziellen Daten sowie der Abwägung zwischen qualitativen und quantitativen Nachweisen auf.
Fallbeispiel 3 – Berufsräte: Transparenz, kontinuierliche Überwachung und die Bürgerbeteiligungsinitiative
Eine dritte Erfahrung betraf eine Wirtschaftlichkeitsprüfung der brasilianischen Bundesberufsräte, wobei der Schwerpunkt auf der Aufsicht lag, welche die nationalen Räte über ihre regionalen Pendants ausüben. Die Prüfung beurteilte Führung, Integration, Kohärenz und Transparenz in der Berufsregulierung.
Obwohl die Prüfung ursprünglich auf die Bereiche Führung und Aufsicht ausgerichtet war, wurde sie im Laufe der Zeit um die Aspekte soziale Wirksamkeit und Bürgerbeteiligung erweitert. Dabei wurde anerkannt, dass die Berufsregulierung direkten Einfluss auf die Qualität und Sicherheit der Dienstleistungen hat, die der Gesellschaft erbracht werden.
Die Methode umfasste Umfragen, Beurteilungen der institutionellen Reife sowie Regulierungsindikatoren, Aufsicht, technologische Integration und Transparenz. Zudem wurden Mechanismen einbezogen, welche die Wirksamkeit aus gesellschaftlicher Perspektive beurteilen.
Eines der innovativsten Ergebnisse der Prüfung war der Vorschlag einer Bürgerbeteiligungsinitiative.
Die Initiative sah Wirkungsindikatoren, die unter Einbeziehung der Gesellschaft entwickelt wurden, verbunden mit einer kontinuierlichen Überwachung und der öffentlichen Bekanntgabe der Ergebnisse vor. Anstatt sich ausschließlich auf die Einhaltung der Prüfungsempfehlungen zu konzentrieren, zielte sie darauf ab, die externe Aufsicht enger mit der gesellschaftlichen Wahrnehmung der Ergebnisse der Berufsregulierung zu verknüpfen.
Das TCU genehmigte eine kontinuierliche Überwachung durch regelmäßige Umfragen sowie die öffentliche Bekanntgabe von Indikatoren über ein eigens dafür eingerichtetes Dashboard. Im Zuge der Prüfung wurde zudem die Einrichtung einer Arbeitsgruppe vorgeschlagen, um die Bürgerbeteiligungsinitiative zu institutionalisieren, einschließlich Überwachung, Bewertung und Wirksamkeitszielen für die geprüften Maßnahmen und Leistungen.
Im Gegensatz zu den vorherigen Fallbeispielen, bei denen sich die Bürgerbeteiligung auf die Erfassung von Eindrücken während der Prüfung konzentrierte, erweiterte diese Prüfung den Ansatz durch die Einrichtung dauerhafter Mechanismen zur Überwachung der Prüfungsergebnisse aus gesellschaftlicher Perspektive.
Die Erfahrung verdeutlichte auch Herausforderungen bei der Festsetzung von Wirksamkeitsindikatoren, der Gewährleistung einer repräsentativen Beteiligung sowie der Abwägung zwischen institutioneller Unabhängigkeit, operativer Durchführbarkeit und gesellschaftlichen Erwartungen. Dennoch zeigte sie das Potenzial, Transparenz zu erhöhen, soziale Rechenschaftspflicht zu stärken und eine kontinuierliche Überwachung der von der Gesellschaft wahrgenommenen Wirkung einzubeziehen.
4. Gewonnene Erkenntnisse und Herausforderungen eines bürgerzentrierten Ansatzes
Die frühe Anwendung des Leitfadens „Auditing with the Citizen in Focus“ verdeutlichte die Vorteile und Herausforderungen der Einbeziehung von Bürgerperspektiven in Wirtschaftlichkeitsprüfungen. In unterschiedlichen Kontexten half der Ansatz den Prüfteams, Probleme des öffentlichen Sektors besser zu verstehen, Prüftätigkeiten mit den Lebenserfahrungen der Menschen zu verknüpfen und Beurteilungen hervorzubringen, welche die tatsächliche Wirkung staatlicher Maßnahmen besser widerspiegeln.
Einer der Hauptvorteile war, dass Probleme ermittelt werden konnten, die durch Dokumentenprüfungen, institutionelle Indikatoren oder formelle Governance-Beurteilungen allein wahrscheinlich nicht zutage getreten wären. Befragungen, Umfragen, Vor-Ort-Besuche, direkte Beobachtungen und andere Zuhörmechanismen trugen dazu bei, Hürden aufzudecken, mit denen Bürgerinnen und Bürger in ihren täglichen Interaktionen mit dem öffentlichen Dienst konfrontiert sind, insbesondere in Situationen, die von übermäßiger Bürokratie, fragmentierten institutionellen Strukturen, eingeschränktem Zugang zu Informationen und Herausforderungen bei der Leistungserbringung geprägt sind.
Die Fallbeispiele zeigten darüber hinaus, dass eine bürgerzentrierte Perspektive Prüfungsfragen, die Risikopriorisierung und Empfehlungen beeinflussen kann. In mehreren Fällen wurden administrative Mängel erst durch ihre Auswirkungen auf Bürgerinnen und Bürger, Unternehmerinnen und Unternehmer, Produzentinnen und Produzenten sowie Nutzerinnen und Nutzer öffentlicher Dienstleistungen deutlich.
Eine weitere Erkenntnis hat mit Kommunikation zu tun. Eine leicht verständliche Sprache, praktische Beispiele und Transparenzmechanismen trugen dazu bei, die Prüfungsergebnisse nichtfachkundigen Stakeholdern näherzubringen. Dies stärkte die Legitimität der Prüfung und förderte die soziale Rechenschaftspflicht.
Die Erfahrungen zeigten wichtige methodische Herausforderungen auf. Die Erhebung und Analyse qualitativer Nachweise erfordert Prüfungsverfahren, bei denen eine repräsentative Beteiligung gewährleistet wird, Informationen verifiziert und qualitative sowie quantitative Nachweise ausgewogen einbezogen werden. Prüfteams sahen sich zudem mit Einschränkungen hinsichtlich Zeit, Ressourcen und den für eine intensivere Einbindung von Bürgerinnen und Bürgern sowie Stakeholdern erforderlichen Kompetenzen konfrontiert.
Eine weitere Herausforderung besteht darin, Bürgerperspektiven in objektive Prüfungskriterien und messbare Wirksamkeitsindikatoren zu überführen. Während die Einbindung von Nutzerinnen und Nutzern staatlicher Programme das Verständnis des Prüfungspersonals für Probleme des öffentlichen Sektors erweitert, sind methodische Weiterentwicklungen erforderlich, um diese Erkenntnisse in die Planung, Durchführung und Nachbereitung von Prüfungen einzubinden.
5. Fazit
Da staatliche Maßnahmen immer komplexer werden und die Erwartungen an die Wirksamkeit des staatlichen Handelns steigen, stehen Oberste Rechnungskontrollbehörden unter zunehmendem Druck, nicht nur die Einhaltung von Vorschriften sowie Rechenschaftspflicht nachzuweisen, sondern auch konkrete Beiträge zur Verbesserung des Lebens von Bürgerinnen und Bürgern zu leisten.
Insgesamt deuten die Ergebnisse darauf hin, dass ein bürgerzentrierter Ansatz wirkungsorientierte Prüfungen stärken, den öffentlichen Nutzen steigern und die externe staatliche Finanzkontrolle näher an die Bedürfnisse der Gesellschaft heranführen kann. Anstatt traditionelle Methoden zu ersetzen, ergänzt er diese um Instrumente, die Wirtschaftlichkeitsprüfungen relevanter sowie verständlicher machen und besser auf die Lebensrealitäten der Bürgerinnen und Bürger abstimmen.
Die Erfahrungen des TCU mit dem Leitfaden „Auditing with the Citizen in Focus“ veranschaulichen, wie die Einbeziehung von Bürgerperspektiven Oberste Rechnungskontrollbehörden dabei unterstützen kann, Prüfungen hervorzubringen, die nicht nur fachlich fundiert, sondern auch von größerer Bedeutung für die Gesellschaft sind. ORKB sind bestrebt, den öffentlichen Nutzen ihrer Tätigkeiten zu maximieren. Bürgerzentrierte Prüfungen bieten einen praktischen Weg, Prüfungsergebnisse relevanter und wirkungsvoller zu gestalten sowie besser auf die Bedürfnisse der Menschen abzustimmen, denen sie letztlich dienen.
Quellenangaben
- ORKB Brasilien (TCU). Auditing with the Citizen in Focus: A Guide for Auditors. Verfügbar unter: https://portal.tcu.gov.br/publicacoes-institucionais/cartilha-manual-ou-tutorial/fiscalizando-com-o-cidadao-no-foco-um-guia-para-auditores/ (auf Portugiesisch)
- ORKB Brasilien (TCU). TCU Identifies Weaknesses in Actions to Support Microentrepreneurs and Reduce the Brazil Cost. Verfügbar unter: https://portal.tcu.gov.br/imprensa/noticias/ha-falhas-em-acoes-para-apoiar-microempreendedores-e-reduzir-o-custo-brasil-diz-tcu (auf Portugiesisch)
- ORKB Brasilien (TCU). Audit Examines Brazil’s Aquaculture Sector. Verfügbar unter: https://portal.tcu.gov.br/imprensa/noticias/auditoria-analisa-atividade-pesqueira-do-brasil (auf Portugiesisch)
- ORKB Brasilien (TCU). Audit Examines Coordination Among Professional Councils. Verfügbar unter: https://portal.tcu.gov.br/imprensa/noticias/auditoria-analisa-coordenacao-entre-conselhos-profissionais (auf Portugiesisch)
- INTOSAI. INTOSAI-P 12 – Der Wert und Nutzen von ORKB: Bewirkung einer Veränderung im Leben der Bürgerinnen und Bürger. Verfügbar unter: https://www.issai.org/wp-content/uploads/2019/09/issai_12-de.pdf