Utilisation de l’IA et de l’analyse de données dans le cadre d’un audit de performance visant à identifier les chevauchements entre les politiques d’efficacité énergétique
Auteurs : Jaap Ligthart, Eline Lampers, Bing Steup, Marcus van Toor, Berrie Zielman (Cour des comptes des Pays-Bas)1
Les politiques d’efficacité énergétique aux Pays-Bas
Début 2026, la Cour des comptes des Pays-Bas a publié un rapport sur l’utilisation des deniers publics pour financer des mesures d’économie d’énergie tant volontaires qu’obligatoires. Pour mener à bien cet audit, nous nous sommes largement appuyés sur l’IA afin d’analyser les données et de mettre en évidence les chevauchements entre les mesures incitatives et les mesures obligatoires. Dans cet article, nous expliquons comment nous avons abordé ce sujet d’audit et comment nous avons utilisé l’IA.
La forme d’énergie la plus propre est celle qui n’est jamais consommée. À cette fin, les Pays-Bas ont imposé aux entreprises et aux organismes à but non lucratif qui consomment plus de 50 000 kWh d’électricité et/ou 25 000 m³de gaz naturel par an l’obligation d’investir dans des mesures d’économies d’énergie (energiebesparingsplicht). Ces entreprises sont tenues de mettre en œuvre toutes les mesures d’économies d’énergie dont le retour sur investissement est récupéré en cinq ans. Bien qu’il s’agisse d’une politique nationale, le gouvernement néerlandais s’en sert pour se conformer à l’article 8 de la directive européenne relative à l’efficacité énergétique sur les économies d’énergie obligatoires. Cette politique soutient également l’Objectif de développement durable n° 7 concernant les énergies renouvelables et l’efficacité énergétique.
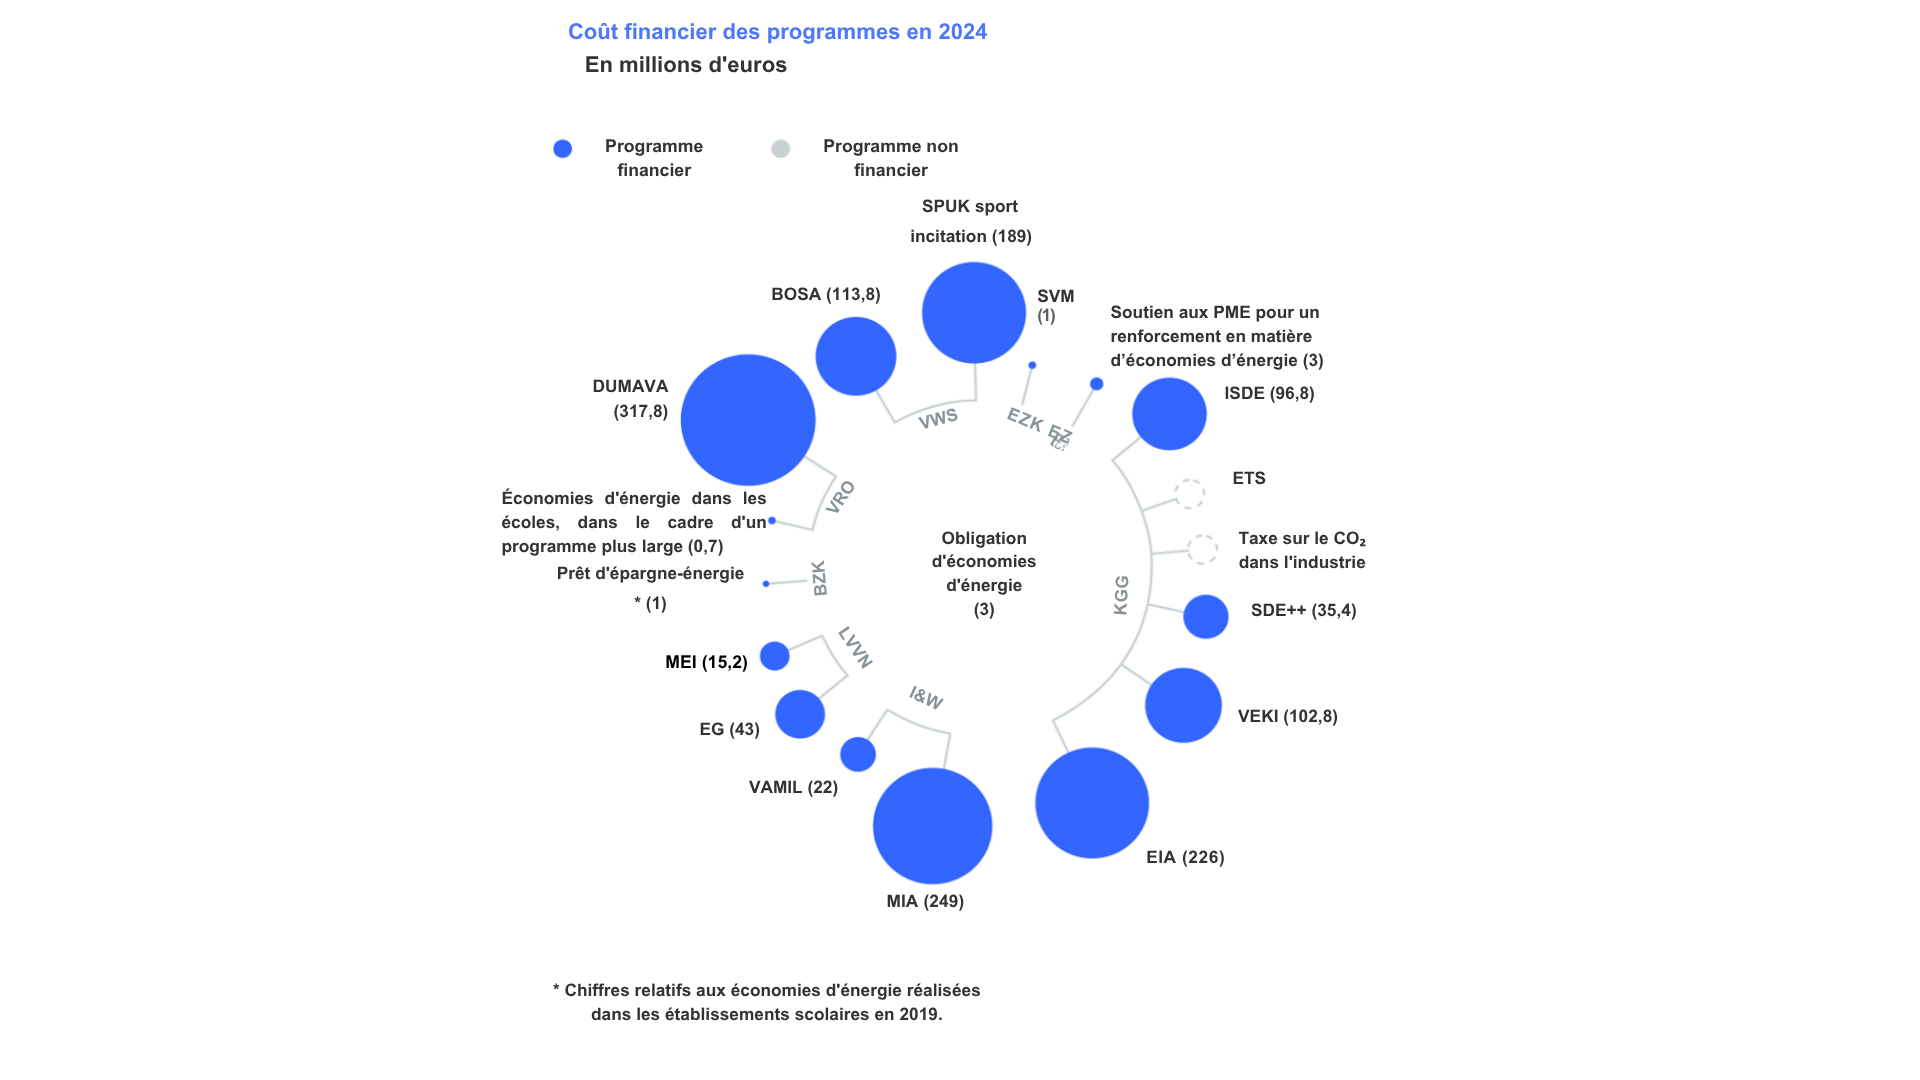
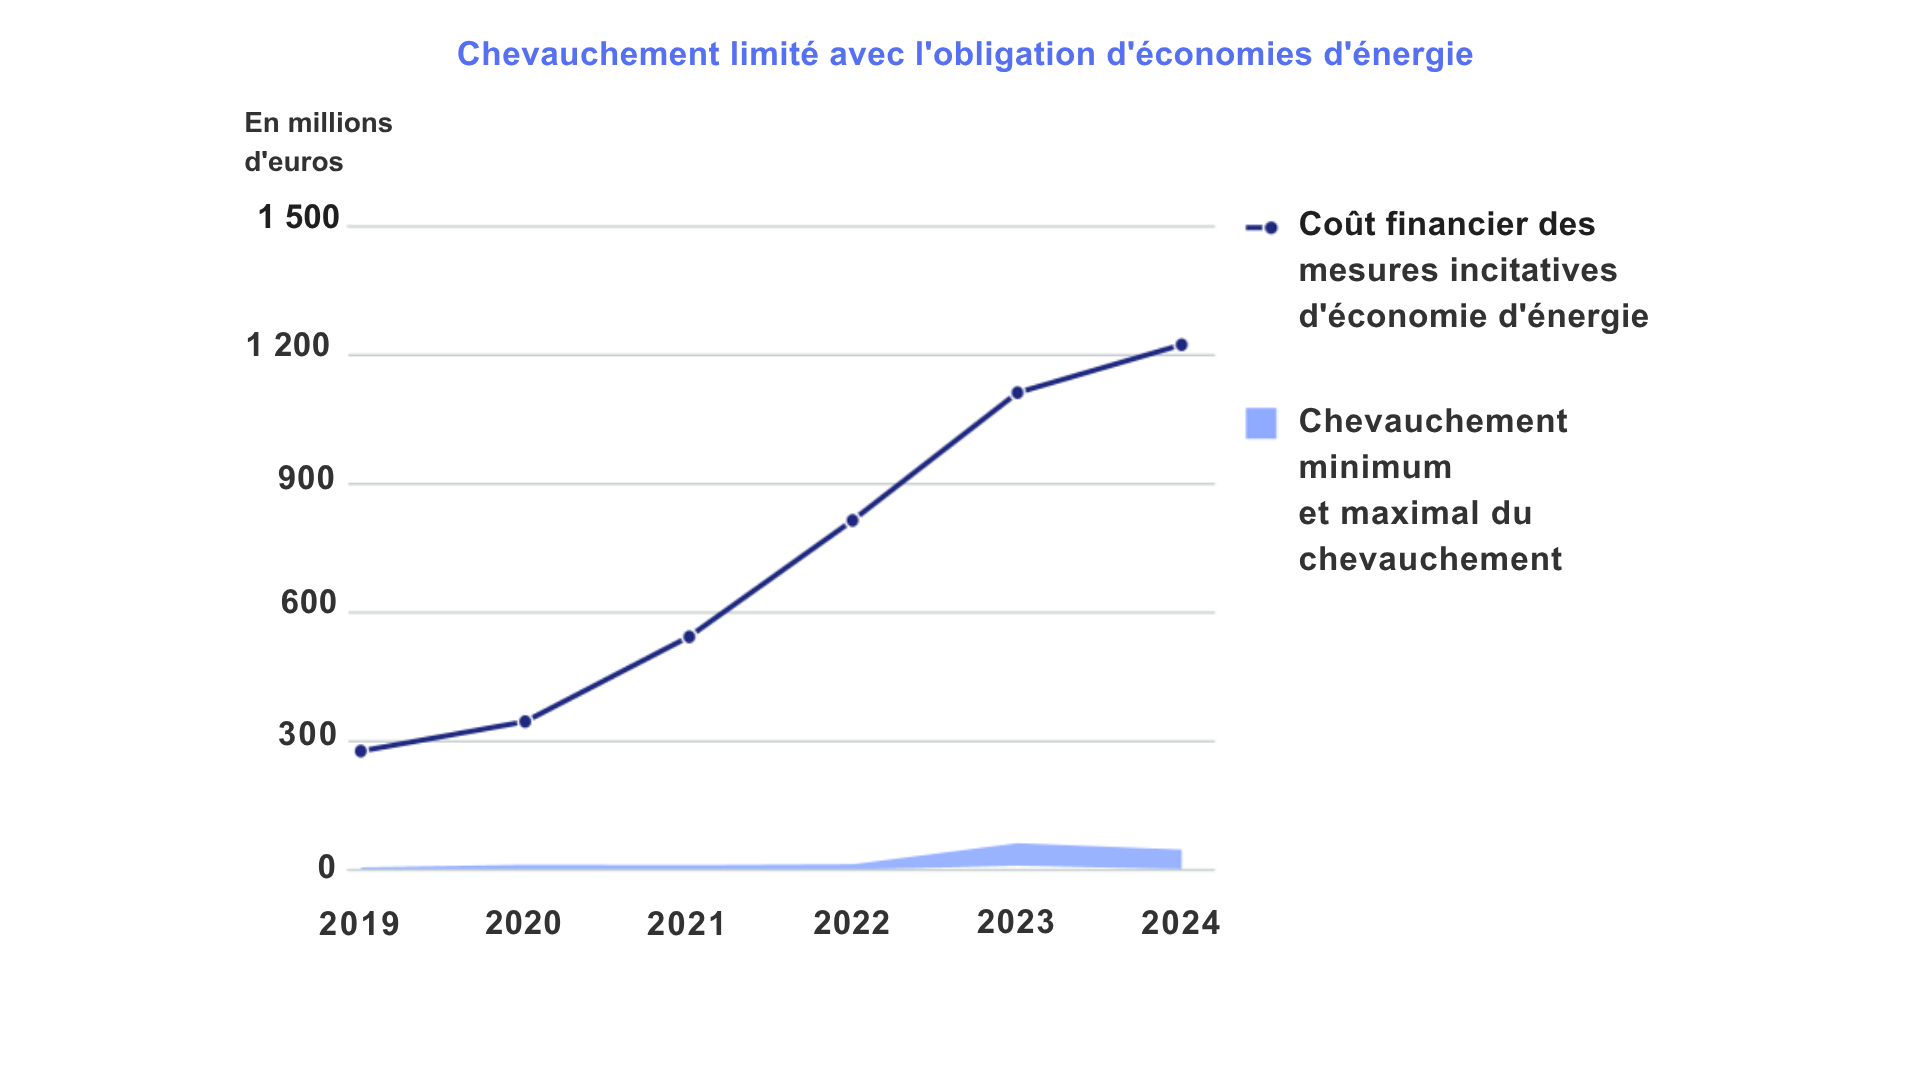
Outre cette obligation, le gouvernement a mis en place au moins 17 programmes de subventions, dispositifs fiscaux et autres instruments politiques visant à encourager les entreprises et les organismes à but non lucratif à investir dans des mesures volontaires d’efficacité énergétique. Ces dispositifs vont des incitations financières directes aux allègements fiscaux, en passant par l’octroi gratuit de quotas d’émission de CO₂. Le gouvernement a consacré environ 1,2 milliard d’euros à ces dispositifs en 2024, contre 15 millions d’euros pour faire respecter l’obligation d’économies d’énergie.
Étant donné que tant les incitations que l’obligation visent à encourager les entreprises et les organismes à but non lucratif à investir dans des mesures d’économies d’énergie, il existe un risque de chevauchement. Cela pourrait conduire le gouvernement à rémunérer des entreprises pour qu’elles investissent dans des mesures d’économies d’énergie qu’elles sont déjà tenues de prendre, ce qui constituerait une utilisation inefficace de l’argent des contribuables.
Objectifs de l’audit
Les objectifs de l’audit étaient de déterminer s’il existait un chevauchement entre les dispositifs d’incitation, d’une part, et l’obligation d’économies d’énergie, d’autre part, au cours de la période allant de 2019 à 2024, ainsi que d’évaluer l’ampleur financière de ce chevauchement potentiel. L’analyse des chevauchements entre les dispositifs d’incitation eux-mêmes ne faisait pas partie du champ de l’audit. Compte tenu du nombre de politiques, du nombre de subventions et du nombre de mesures d’économies d’énergie obligatoires et volontaires, nous avons eu recours à l’IA et à l’analyse de données pour mener à bien cet audit de performance. Nous avons réalisé notre audit en 2024-2025, l’essentiel de l’analyse par IA ayant été effectué en juin-juillet 2024 à l’aide des outils disponibles à l’époque. L’audit a été publié en janvier 2026.2
Utilisation de l’IA et de l’analyse des données
Afin de déterminer le chevauchement entre les mesures d’incitation et les mesures obligatoires d’économies d’énergie, nous avons dû déterminer :
- s’il existait un chevauchement entre les mesures incitatives et les mesures obligatoires (à l’aide de l’IA) ;
- quel montant avait été dépensé pour des mesures qui étaient également obligatoires (analyse des données) ;
- quelle proportion de ces fonds avait été perçue par des entreprises et des organismes à but non lucratif qui étaient déjà tenues de prendre des mesures d’économies d’énergie (analyse des données).
Étape 1 : Mise en correspondance des politiques
La première étape a consisté à déterminer quelles mesures, parmi celles figurant dans les 17 programmes d’incitation, étaient obligatoires. Pour ce faire, nous avons utilisé les listes des mesures obligatoires et des mesures incitatives. Le gouvernement publie une liste des mesures obligatoires en matière d’efficacité énergétique (Erkende Maatregelenlijst, ou EML). Cette liste contient des centaines de mesures, classées par secteur : santé, installations sportives, industrie, etc. Presque toutes les entreprises soumises à cette obligation utilisent cette liste pour s’y conformer, bien que certaines dérogations soient accordées. La liste est mise à jour tous les quatre ans. De nombreux dispositifs d’incitation disposaient de leurs propres listes. Ces listes changent chaque année et peuvent contenir des centaines de mesures.
La plupart des mesures, tant celles de l’EML que celles des listes incitatives, sont expliquées dans une ou plusieurs pages de texte décrivant l’utilisation prévue, les spécifications techniques, les spécifications économiques, les exigences en matière d’efficacité énergétique, etc. Comparer ces listes pour la période considérée (de 2019 à 2024) aurait pris énormément de temps si cela avait été fait manuellement. Nous avons donc eu recours à l’IA.
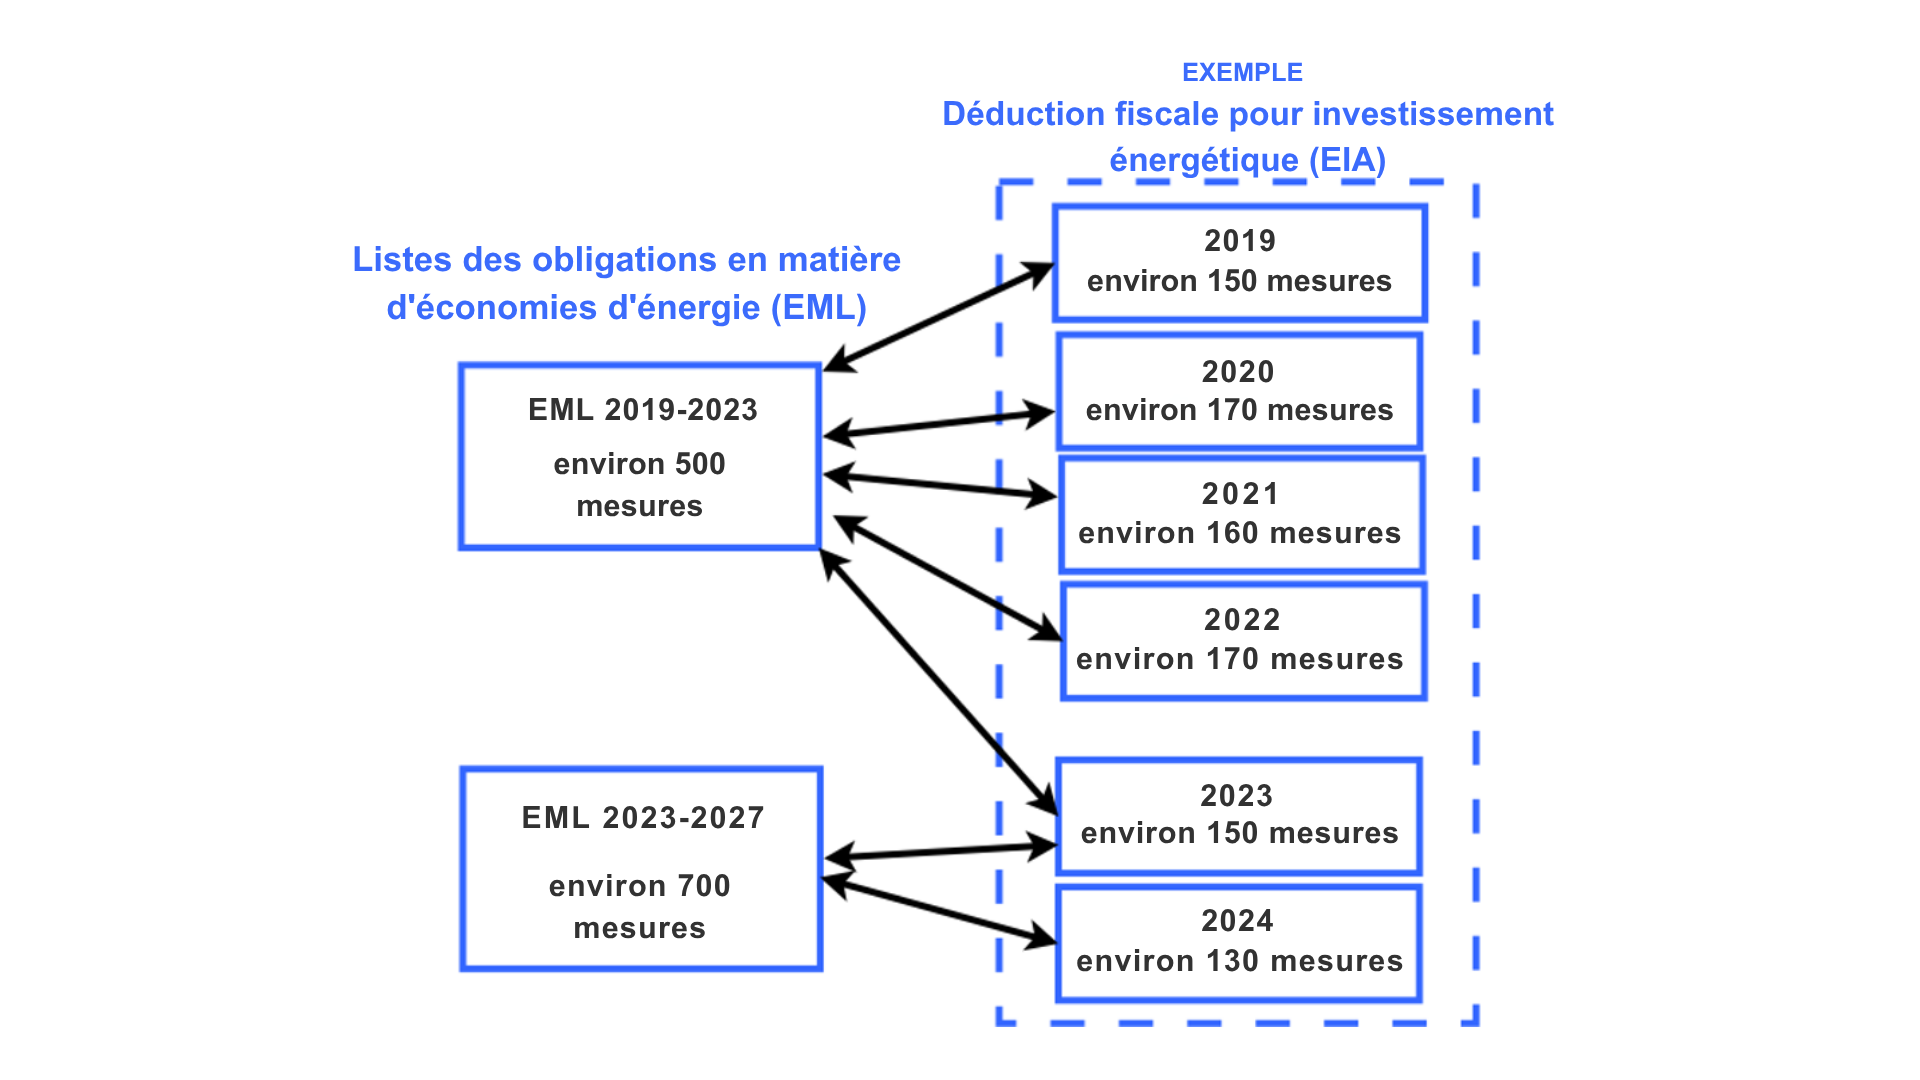
La première étape de tout projet d’analyse de données ou d’intelligence artificielle consiste à préparer et à nettoyer les données. Dans notre cas, les fichiers sources (c’est-à-dire les listes contenant les mesures d’économie d’énergie obligatoires et volontaires) contenaient des données non structurées (fichiers PDF), et chaque politique utilisait ses propres conventions de mise en forme. Les fichiers décrivant les mesures ont donc dû être convertis en un format exploitable par l’IA, c’est-à-dire en fichiers texte, à l’aide d’un analyseur syntaxique spécifique. Cette approche n’est pas évolutive ; elle nécessite une approche différente pour chaque mesure incitative et chaque année. Nous avons donc limité la phase initiale de notre analyse à deux fichiers relativement simples et avons comparé l’EML à la liste de l’EIA pour une année donnée, en nous concentrant sur une seule catégorie (par exemple, l’industrie métallurgique).
Après prétraitement, les données ont été soumises au modèle GPT-4o d’OpenAI. Concrètement, nous avons fourni au modèle des sous-ensembles de mesures d’économies d’énergie obligatoires, par exemple 10 des quelque 500 mesures de l’EML 2019. Nous avons ensuite demandé à l’IA d’identifier, dans un programme de subventions, les mesures correspondant aux descriptions des mesures obligatoires de l’EML. Lors de l’examen, l’équipe a observé à la fois des correspondances précises et des faux positifs et négatifs évidents. Notre analyse a omis certaines correspondances, mais a également conclu que certaines mesures obligatoires ne correspondaient en réalité à aucun programme de subventions. Une difficulté récurrente résidait dans la difficulté du modèle à interpréter ce que signifiait « correspondre à l’objectif perçu ». Par exemple, les subventions EIA soutiennent la ventilation afin de répartir l’air chaud de manière homogène dans une pièce. L’IA a associé les subventions EIA à une mesure de l’EML qui impliquait également la ventilation, mais dont l’objectif était d’évacuer l’air pollué. L’IA a probablement établi cette correspondance parce que le terme « ventilation » était utilisé à la fois dans l’EIA et dans l’EML. Cependant, l’utilisation de la technologie était différente.
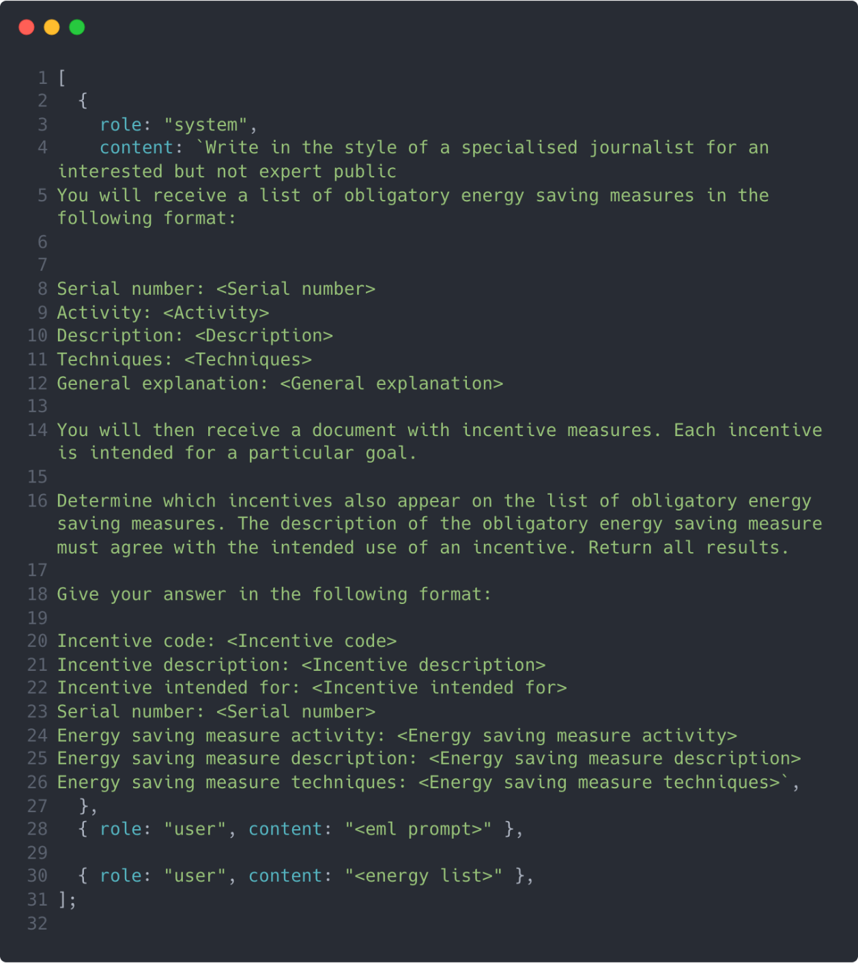
L’efficacité de l’analyse par IA dépend fortement de la qualité et de la spécificité du contexte. Le large éventail de dispositifs d’incitation a introduit un bruit important et du texte superflu et non pertinent. Pour y remédier, nous avons ajouté une étape au cours de laquelle l’IA a d’abord filtré les mesures volontaires en fonction de leur pertinence sémantique par rapport à chaque mesure obligatoire d’économie d’énergie (pour plus d’informations, voir https://en.wikipedia.org/wiki/Semantic_search ). Bien que cela ait donné de meilleurs résultats, les améliorations sont restées marginales. L’affinage des consignes, c’est-à-dire des instructions que nous donnions au modèle d’IA, a produit de meilleurs résultats, mais il est devenu évident que nous approchions d’un plafond de performance. Finalement, nous avons affiné la consigne pour aboutir à celle présentée à la figure 3, où nous avons appris à demander spécifiquement un résultat structuré. Même après toutes ces étapes, le modèle n’a pas pu déterminer de manière cohérente si un dispositif d’incitation était véritablement pertinent pour une mesure obligatoire particulière. Cependant, sur la base des résultats préliminaires (et de vérifications manuelles), nous avons identifié 8 dispositifs susceptibles de chevaucher l’obligation.
Étape 2 : Mise en correspondance du coût des mesures incitatives et du coût des mesures obligatoires
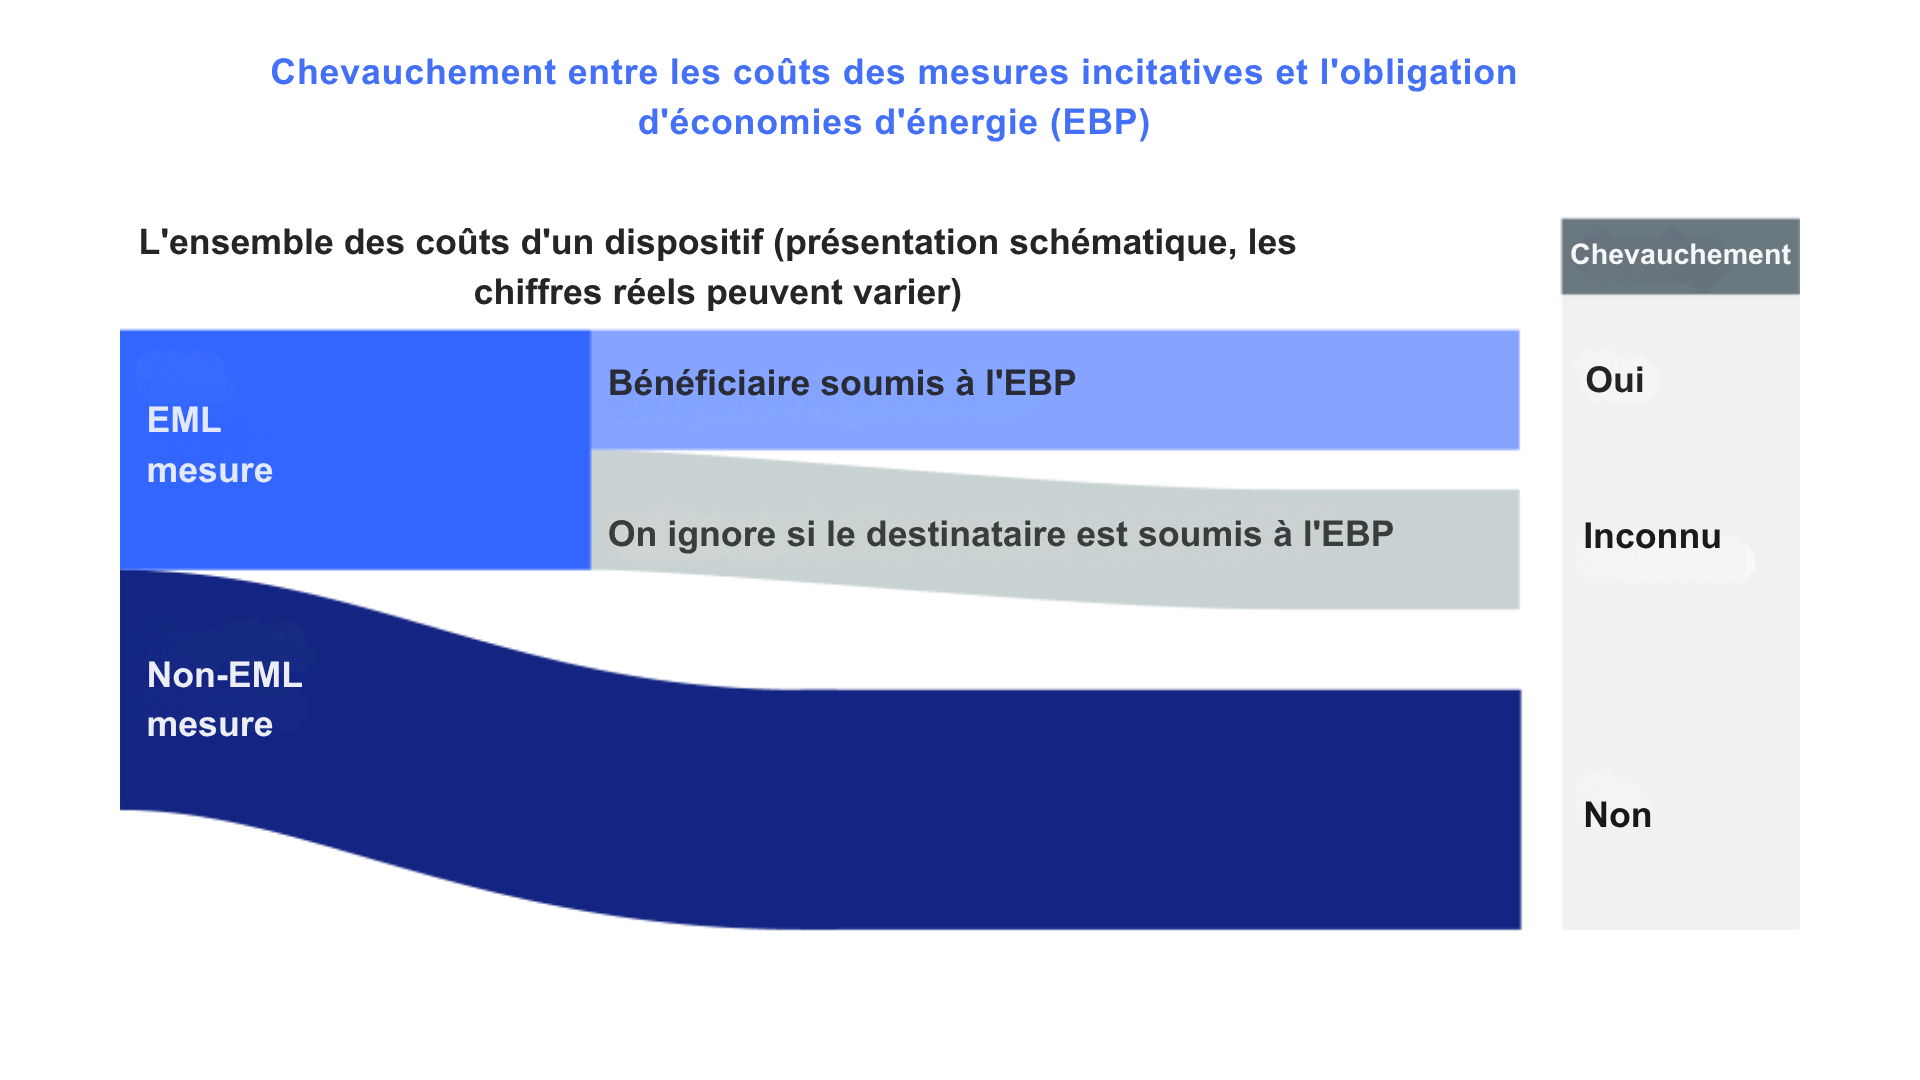
Sur la base des correspondances identifiées à l’étape 1, nous avons, à l’étape 2, utilisé les données fournies par les ministères concernés afin de déterminer quelle part des coûts des politiques avait été consacrée à des mesures d’incitation en faveur de l’efficacité énergétique qui étaient effectivement obligatoires (figure 4). Cela n’a pas été possible pour quatre des dispositifs, en raison de la mauvaise qualité des données ou pour d’autres raisons. Nous avons finalement retenu quatre dispositifs pour lesquels le chevauchement financier a pu être quantifié. Ce chevauchement variait de 5,2 millions d’euros en 2019 à un maximum de 51,4 millions d’euros en 2023 (pour retomber à 44,3 millions d’euros en 2024). Il s’agit là du montant maximal absolu de fonds publics utilisés de manière inefficace identifié dans le cadre de cet audit.
Étape 3 : Aides versées aux entreprises et aux organismes à but non lucratif soumises à des mesures obligatoires
Au cours de notre troisième et dernière étape, nous avons déterminé lesquelles des primes à l’efficacité énergétique (définies à l’étape 2) avaient été versées aux entreprises soumises à l’obligation nationale d’efficacité énergétique. Cela s’est avéré difficile ; le ministère compétent ne savait pas quelles entreprises étaient tenues de prendre des mesures d’économie d’énergie. Les entreprises et les organismes à but non lucratif sont tenues de déclarer leur obligation de prendre des mesures d’économies d’énergie auprès des autorités locales, mais seules environ 45 % des quelque 100 000 entités susceptibles d’être soumises à cette obligation s’acquittent effectivement de cette obligation. Nous avons fait correspondre ces rapports avec la liste des bénéficiaires des mesures d’incitation à l’économie d’énergie. Ce recoupement a révélé un chevauchement compris entre 0,7 million d’euros (2019) et 9,5 millions d’euros (2023). Il s’agit là du chevauchement financier minimal absolu entre les mesures d’incitation et l’obligation d’efficacité énergétique.
Résultats
L’utilisation de l’IA et de l’analyse de données dans le cadre de cet audit de performance a eu deux conséquences. D’une part, cette nouvelle méthode d’audit nous a permis de répondre à notre question d’audit : grâce à des subventions et à des dispositifs fiscaux, l’argent des contribuables a été consacré à des mesures obligatoires d’efficacité énergétique. Une partie de ces fonds a servi à soutenir des entreprises et des organismes à but non lucratif soumises à l’obligation d’efficacité énergétique. Toutefois, par rapport au coût total des 17 mesures d’incitation à l’efficacité énergétique, soit 1,2 milliard d’euros pour la seule année 2024, cette inefficacité est relativement faible (figure 5). Cela s’explique par le fait que les ministères concernés s’efforcent activement d’éviter que leurs politiques complémentaires ne fassent double emploi avec l’obligation d’efficacité énergétique.
D’autre part, cette nouvelle méthode nous a permis d’en apprendre davantage sur l’utilisation de l’IA dans le cadre d’un audit. Il s’est avéré difficile pour un grand modèle linguistique (LLM) de mettre en correspondance de manière cohérente les mesures d’incitation et les mesures obligatoires. Cela pourrait s’expliquer par le fait que la principale qualité d’un LLM réside dans la génération de textes et non dans la précision, en particulier lorsqu’il s’agit de chiffres. Plus important encore, l’exécution du même modèle avec les mêmes valeurs donne lieu à des réponses différentes, ce qui rend impossible la reproductibilité des résultats. Cela représente un défi, en particulier pour les institutions d’audit. En fin de compte, les résultats fournis par l’IA ont constitué un bon point de départ, mais une vérification manuelle approfondie est restée nécessaire.
Avec le recul, plusieurs aspects de notre approche auraient pu être améliorés. Même après le nettoyage des données visant à améliorer leur comparabilité, il restait trop de bruit, ce qui a nécessité une vérification manuelle des résultats du modèle. Une stratégie plus efficace aurait consisté à évaluer individuellement chaque paire « obligation/incitation » et à demander un score de pertinence accompagné d’une explication, plutôt qu’une décision binaire. De plus, notre question initiale était trop vague et ne fournissait que peu d’indications au modèle pour qu’il propose des suggestions utiles de correspondances. Les grands modèles linguistiques sont des généralistes et nous aurions dû fournir des définitions et des exemples plus explicites de ce que nous entendions par « mise en correspondance des mesures ». Toutes ces étapes supplémentaires augmentent le temps nécessaire pour mener à bien cette approche. Malgré ces limites, cet exercice s’est avéré très utile ; il a constitué un point de départ pour notre analyse finale. Il a permis à l’équipe de clarifier ses exigences et a créé une base pour de futurs projets d’analyse par l’IA à la Cour des comptes des Pays-Bas.
Les modèles d’IA se sont améliorés depuis notre analyse initiale. Les modèles actuels pourraient donc être en mesure d’accomplir les tâches nécessaires à la réalisation de nos objectifs d’audit. Si d’autres ISC ont l’intention d’utiliser l’IA dans leurs futurs audits, ou l’ont déjà fait, nous serions ravis d’avoir de leurs nouvelles.
Notes de bas de page
- Jaap Ligthart : chef de projet et auditeur. Eline Lampers : experte en données et auditrice. Bing Steup : expert en IA. Marcus van Toor : auditeur. Berrie Zielman : experte en données. ↩︎
- https://english.rekenkamer.nl/latest/news/2026/01/15/very-limited-overlap-between-energy saving-obligation-and-financial-incentives. ↩︎