Betrugsschätzungen des US-amerikanischen GAO: wichtige Schritte zur Sicherstellung, dass Entscheidungsträgerinnen und -träger innovative Ansätze vollständig annehmen und verstehen
Autorinnen und Autoren: Kathleen Donovan, Heather Dunahoo, Tonita Gillich, Lauren Kirkpatrick, Nicholas Weeks, Oberste Rechnungskontrollbehörde der USA
In den vergangenen Jahren hat das US-amerikanische Government Accountability Office (GAO), die ORKB der USA, das Ausmaß des Betrugs, dem die US-Regierung ausgesetzt ist, mit rigorosen Methoden geschätzt. Unter anderem dadurch konnte dem Kongress, der US-amerikanischen Öffentlichkeit und Fachleuten im Bereich Betrugsbekämpfung das Ausmaß sowie die Auswirkungen von Betrug im Kontext von Bundesprogrammen vermittelt werden.
Im Jahr 2024 erstellte das GAO erstmals eine Schätzung des jährlichen Verlustes durch Betrug im gesamten öffentlichen Sektor. Daten aus den Finanzjahren 2018 bis 2022 ergaben, dass sich diese Verluste jährlich auf insgesamt 233 Milliarden bis 521 Milliarden US-Dollar beliefen.1 Dieser Betrag entspricht drei bis sieben Prozent der jährlichen Ausgaben auf Bundesebene im gleichen Zeitraum. Im Jahr 2023 schätzte das GAO zudem, dass Betrug im Zusammenhang mit der US-Arbeitslosenversicherung von April 2020 bis Mai 2023 wahrscheinlich 100 bis 135 Milliarden US-Dollar ausmachte – das entspricht etwa zehn bis 15 Prozent der in diesem Zeitraum ausbezahlten Arbeitslosengelder.2
Beide Schätzungen, auch wenn sie verschiedene Bereiche betreffen, liefern aussagekräftige Einblicke in das Ausmaß der Verluste durch Betrug. Zudem unterstreichen sie, wie sehr Betrugsfälle Programme und Tätigkeiten auf Bundesebene beeinträchtigen, darunter auch die in der COVID-19-Pandemie begangenen Betrugsfälle.
Vor den Betrugsschätzungen des GAO hatten Bundesbehörden, politische Entscheidungsträgerinnen und Entscheidungsträger sowie die Öffentlichkeit keine umfassende Vorstellung davon, in welcher Höhe öffentliche Gelder durch Betrug eingebüßt wurden. Im Rahmen einer Umfrage des GAO räumten die Verantwortlichen der Bundesprogramme ein, dass es bei der Steuerung von Betrugsrisiken wichtig sei, ein Verständnis dafür zu haben, welche Verluste durch Betrug entstehen.3 Einige Verantwortliche von Bundesprogrammen waren jedoch nicht der Ansicht, dass Betrug in ihrem Programm ein erhebliches Problem darstelle. Die Betrugsschätzungen des GAO, insbesondere die Schätzung des Betrugs im gesamten öffentlichen Sektor, lenkten die Aufmerksamkeit stärker auf das Ausmaß von Betrug in Zusammenhang mit staatlichen Programmen und sorgten diesbezüglich für mehr Klarheit.
Das GAO setzte einige entscheidende Schritte, um sicherzustellen, dass seine Betrugsschätzungen der kritischen Prüfung einer potenziell skeptischen Zielgruppe standhalten sowie dass Entscheidungsträgerinnen und Entscheidungsträger die Schätzungen verstehen sowie nutzen. Zu diesen Schritten gehörten die sorgfältige Erstellung der Schätzungen, die angemessene Darstellung der Ergebnisse und umfassende Öffentlichkeitsarbeit für viele unterschiedliche Zielgruppen.
Erstellung der Betrugsschätzungen
Das GAO verwendete für beide Schätzungen dieselben Grundbausteine. Die folgende Abbildung zeigt eine Übersicht:
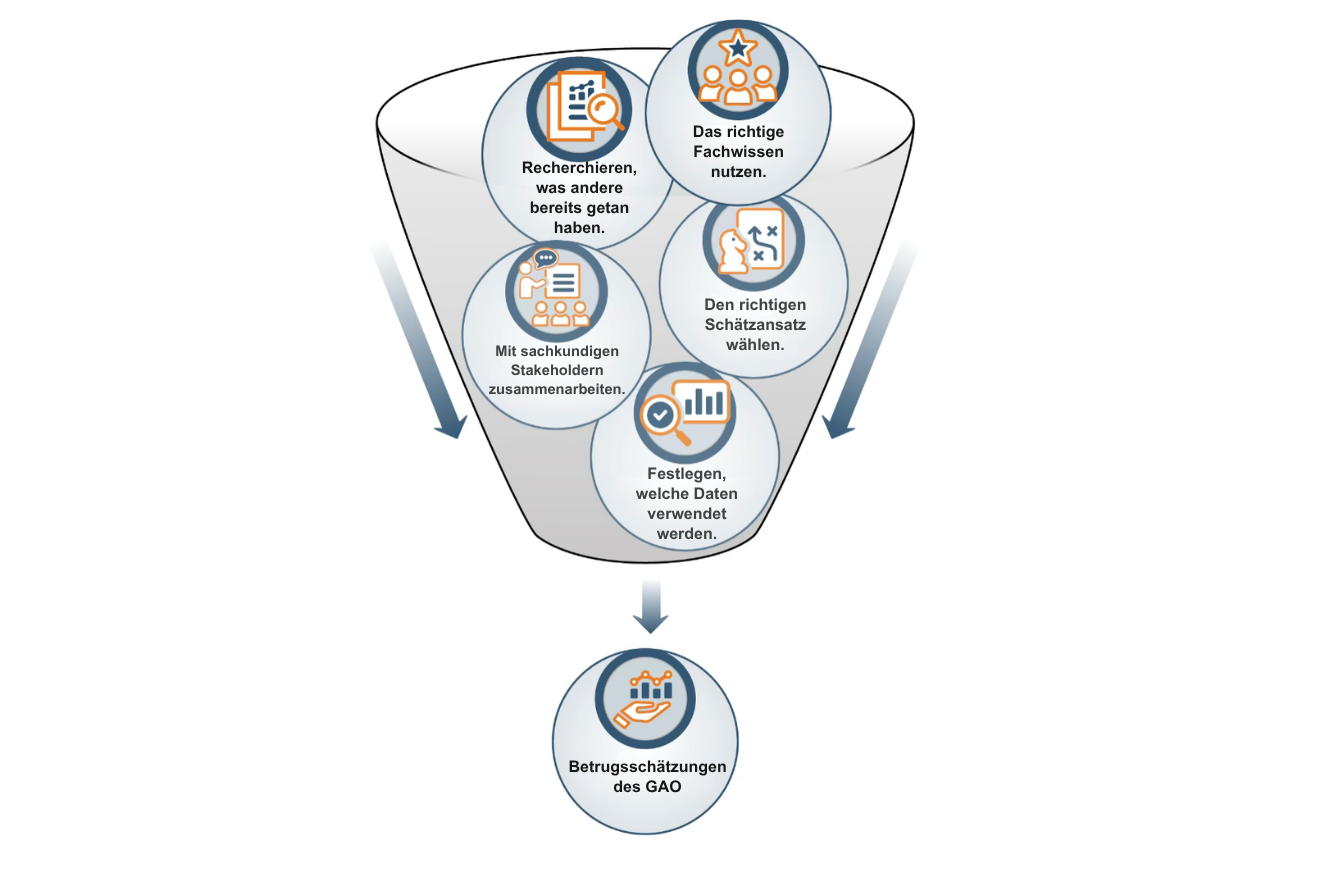
- Das richtige Fachwissen nutzen. Das GAO bildete für die Erstellung seiner Betrugsschätzungen diverse Teams. Zu den Teams gehörten Expertinnen und Experten aus verschiedenen GAO-Abteilungen mit fundierten Kenntnissen im Bereich Betrug, Fachleute aus den Feldern Wirtschaftswissenschaften, Methodik, Statistik sowie Rechtswissenschaften.
- Recherchieren, was andere bereits getan haben. Vor der Analyse recherchierten die Teams ausgiebig zu anderen Betrugsschätzungen, um mögliche Methoden und zu berücksichtigende Faktoren zu ermitteln. Die zusammengetragenen Informationen halfen den Teams im weiteren Verlauf auch dabei, die Schätzungen des GAO zu validieren.
- Mit sachkundigen Stakeholdern zusammenarbeiten. Das GAO traf sich mit Vertreterinnen und Vertretern von Strafverfolgungsbehörden, Programmverantwortlichen, Expertinnen und Experten aus der Wissenschaft sowie anderen Fachleuten aus dem Aufsichtsbereich, um über Ansätze, Daten, Theorie und Ergebnisse zu sprechen.
- Festlegen, welche Daten verwendet werden. Das GAO verbrachte mehrere Monate damit, verschiedene Datenquellen, die seinen statistischen Modellen für die jeweilige Schätzung zur Verfügung standen, zu ermitteln und zu verstehen. Jede Datenquelle hatte ihre eigenen einzigartigen Aspekte mit Potenzial für Verzerrungen und Einschränkungen. Nach der Ermittlung potenzieller Datenquellen wählten die Teams die Daten aus, analysierten sie und bereiteten sie für die abschließende Schätzung auf.
- Den richtigen Schätzansatz wählen. Die beiden Betrugsschätzungen des GAO beruhten nicht auf demselben Ansatz. Die Wahl des richtigen Schätzansatzes hängt stark von den verfügbaren Daten und den Zielen der Schätzung ab. Laut Jared Smith, dem Chefstatistiker des GAO, „ist es, wenn Betrug mit einzelnen Datensätzen in Verbindung steht, unter Umständen möglich, eine statistische Stichprobe dieser Datensätze zu verwenden, um den Betrug auf eine breitere Grundgesamtheit hochzurechnen. Das GAO hat diesen Ansatz verwendet, um den während der Pandemie begangenen Betrug im Bereich der Arbeitslosenversicherung zu schätzen. Wird Betrug auf einer breiteren Ebene betrachtet, wie es das GAO bei seiner Schätzung der Betrugsfälle im gesamten öffentlichen Sektor getan hat, hat sich die statistische Modellierung mit einer Monte-Carlo-Simulation als leistungsfähigeres Instrument erwiesen.“ Die bei der Schätzung der Betrugsfälle im gesamten öffentlichen Sektor verwendete Monte-Carlo-Simulation – eine Methode, mit der Schwankungsbereiche für Ereignisse geschätzt werden können, bei denen ein hohes Maß an Unsicherheit besteht oder für die nur beschränkt Daten vorliegen – war angesichts der mit der Betrugsschätzung verbundenen Unsicherheit und der begrenzten Verfügbarkeit qualitativ hochwertiger Daten zum Betrug im gesamten öffentlichen Sektor angemessen.
- Überprüfen und validieren. Die Schätzungen des GAO wurden einer umfassenden Überprüfung und Validierung unterzogen. Das GAO bewertete die Zuverlässigkeit der für die Schätzungen verwendeten Daten sorgfältig, unter anderem durch Interviews mit sachkundigen Beamtinnen und Beamten der Behörden. Die Annahmen und Ansätze der Modelle wurden intern sowie in Abstimmung mit externen Expertinnen und Experten überprüft sowie mit Studien zur Betrugserfassung und -schätzung verglichen. Die Ergebnisse der Modelle wurden unter anderem mittels Sensitivitätstests kontrolliert. Jeder Schritt in dem Prozess erfolgte im Einklang mit dem Qualitätssicherungsrahmen des GAO und spiegelte unsere hohen Standards für Dokumentation sowie unabhängige Überprüfung wider.
So kommunizierte das GAO seine Betrugsschätzungen
Das GAO präsentierte sowohl seine Schätzung zu den Betrugsfällen im gesamten öffentlichen Sektor als auch seine Schätzung zu den Betrugsfällen im Bereich der Arbeitslosenversicherung in öffentlichen Berichten mit entsprechendem Kontext, unter anderem Hintergrundinformationen zu Betrug im Bereich der Bundesprogramme und Hinweisen zur Interpretation der Schätzungen.
Der Bericht über die Betrugsfälle im gesamten öffentlichen Sektor enthielt zudem eine detaillierte Auseinandersetzung damit, wie Schätzungen zur Integrität von Programmen beitragen können. So können Betrugsschätzungen beispielsweise dazu beitragen, das Ausmaß des Problems aufzuzeigen, die Priorisierung von Aufsichtstätigkeiten zu verbessern und den Nutzen des Betrugsrisikomanagements zu verdeutlichen.
Der Bericht zu den Schätzungen im Bereich der Arbeitslosenversicherung beschrieb die besonderen Anspruchsvoraussetzungen und Schwachstellen der internen Kontrollen im Zusammenhang mit der vorübergehenden Ausweitung der Arbeitslosenversicherung in der COVID-19-Pandemie.
Durch die Einordnung der Betrugsschätzungen in den größeren Kontext des Betrugsrisikomanagements stellte das GAO wichtige Informationen bereit, die für ein umfassendes Verständnis dieser Schätzungen sowie deren angemessene Nutzung erforderlich sind. So erläuterte das GAO beispielsweise die in der Schätzung zum Betrug im gesamten öffentlichen Sektor widergespiegelten Risikoumfelder, und wie sich diese Schätzung von Schätzungen zu unrechtmäßigen Zahlungen unterscheidet.
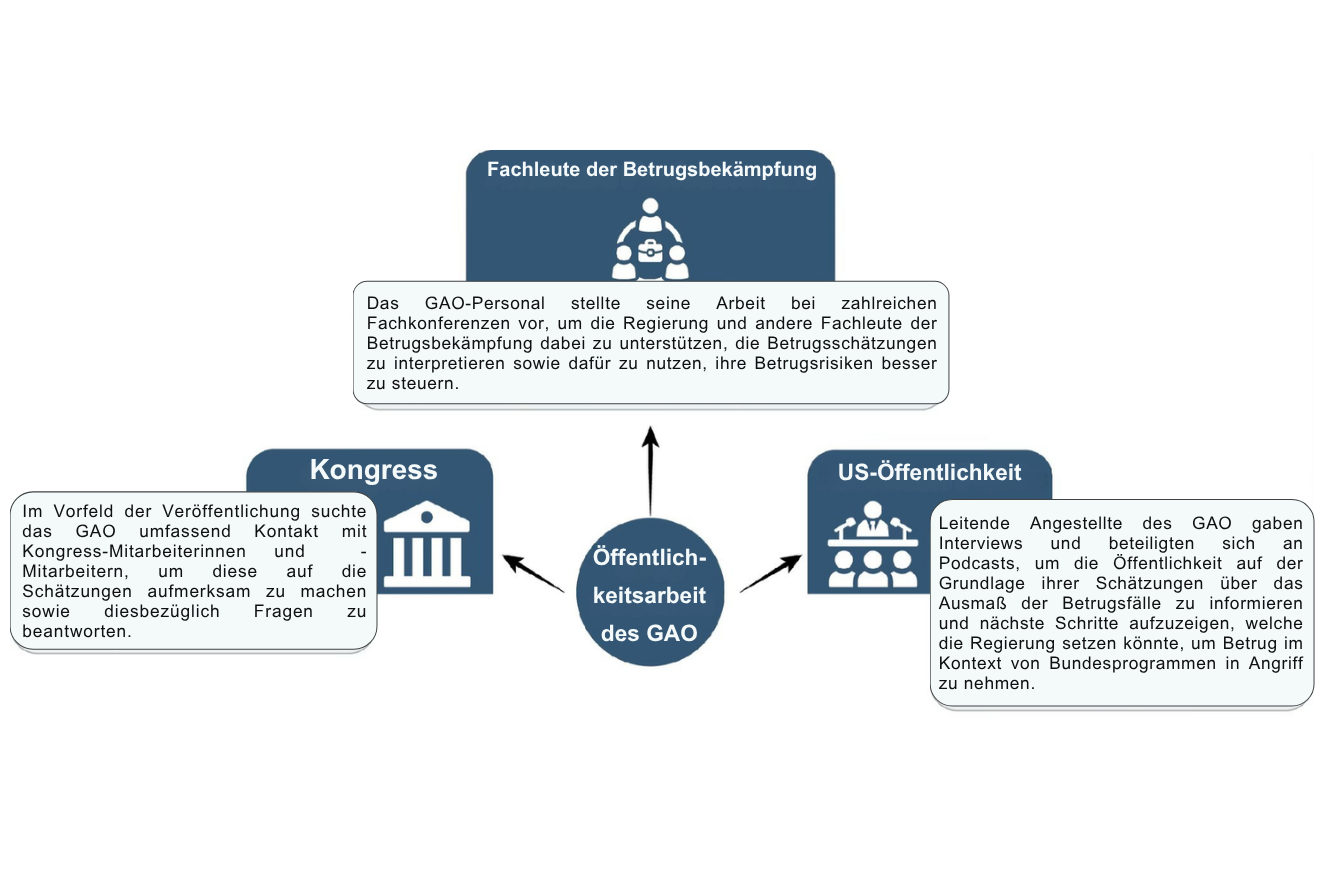
Die Kontaktaufnahme mit verschiedenen Zielgruppen trug ebenfalls dazu bei, die Schätzungen des GAO zu kommunizieren und deren Anwendung im Bereich des Betrugsrisikomanagements zu fördern, wie die folgende Abbildung veranschaulicht.
Rebecca Shea, Leiterin der Abteilung forensische Prüfungen und Untersuchungen, erklärte: „Die unsere Tätigkeiten begleitende Öffentlichkeitsarbeit trug insbesondere dazu bei, Zustimmung zu unseren Empfehlungen zu erhalten. Unabhängig davon, wie die Behörden zu den Zahlen standen, waren sie sich einig, dass Schätzungen für die Verbesserung der Betrugsprävention von großer Bedeutung sind. Daher erklärten sie sich bereit, unsere Empfehlungen zur Verbesserung der Betrugsschätzungen umzusetzen. Tatsächlich prüft das US-Finanzministerium bereits Möglichkeiten zur Erstellung detaillierterer Betrugsschätzungen, um Präventions- und Aufdeckungsmaßnahmen voranzutreiben.“
Betrugsschätzungen unterstützen Aufsichtsaufgaben
Die Betrugsschätzungen des GAO ergänzten die Aufsichtstätigkeit des GAO. So ergänzten die Schätzungen beispielsweise die aktuellste Auflage der seit langem bestehenden „Hochrisikoliste“ des GAO aus dem Jahr 2025, in der sämtliche Bereiche der Bundesregierung hervorgehoben werden, die erhebliche Anfälligkeiten für Betrug, Verschwendung, Missbrauch und Misswirtschaft aufweisen oder einer Umgestaltung bedürfen. Das GAO aktualisiert diese Liste zu Beginn jeder neuen Sitzungsperiode des US-amerikanischen Kongresses. Die Schätzungen unterstützten zudem die prioritären Empfehlungen des GAO. Dabei handelt es sich um Empfehlungen, die noch nicht umgesetzt wurden und der Aufmerksamkeit der Leiterinnen bzw. Leiter wichtiger Ministerien oder Behörden bedürfen, da deren Umsetzung unter anderem erhebliche finanzielle Einsparungen bewirken, die Entscheidungsfindung des Kongresses oder der Exekutive bei wichtigen Themen verbessern, Misswirtschaft, Betrug und Missbrauch beseitigen oder sicherstellen könnte, dass Programme den Gesetzen entsprechen und Mittel rechtmäßig verwendet werden. Jedes Jahr versendet das GAO Schreiben an die Leiterinnen und Leiter der wichtigsten Ministerien sowie Behörden, in denen es diese auffordert, sich auf die prioritären Empfehlungen zu konzentrieren.
Andere ORKB könnten darüber nachdenken, inwiefern solche Schätzungen ihre jeweiligen Kontrollbemühungen vorantreiben könnten. Betrugsschätzungen könnten Gesetzgebungsorganen, Programmverantwortlichen sowie Steuerzahlerinnen und -zahlern helfen, das Ausmaß und den Umfang des Betrugs im Bereich der öffentlichen Ausgaben besser zu verstehen. Die Arbeit kann ORKB zudem dabei unterstützen, Schwachstellen bei bestehenden Maßnahmen zur Erfassung sowie Bekämpfung von Betrug zu ermitteln und zu beheben. Gleichzeitig kann sie Regierungen unterstützen, das richtige Maß an Investitionen in die Betrugsbekämpfung zu bestimmen. Solche Schätzungen dienen als Vergleichspunkt für die Berechnung der Rentabilität von Investitionen in Präventions- und Aufdeckungsmaßnahmen. Darüber hinaus sind sie von grundlegender Bedeutung, um Integrität in der Programmverwaltung unter Beweis zu stellen. Laut dem ehemaligen Leiter des GAO, Gene Dodaro, „können Betrugsschätzungen nicht nur dazu beitragen, dass die Menschen verstehen, welche Verluste durch Betrug entstehen, sondern auch dabei helfen, Prioritäten in der Aufsichtsagenda zu setzen, und zwar durch die Ermittlung staatlicher Programme, bei denen ein besonders hohes Risiko für erhebliche Verluste durch Betrug besteht.“ Er merkte ferner an, dass Betrugsschätzungen auch Empfehlungen zur Prävention, Aufdeckung und Bekämpfung von Betrug sowie der Reaktion darauf untermauern könnten. Und im Jahr 2026 hob Orice Williams-Brown, die amtierende Präsidentin der US-amerikanischen ORKB, im Zuge einer Aussage vor dem Kongress über die Bemühungen des GAO zur Bekämpfung von Betrug, Verschwendung und Missbrauch in Bundesprogrammen die Betrugsschätzungen des GAO hervor. Dabei wies sie insbesondere darauf hin, dass sowohl bisherige als auch künftige Betrugsschätzungen von entscheidender Bedeutung für diese Bemühungen seien.
Fußnoten
- GAO, Betrugsrisikomanagement: Daten für den Zeitraum 2018–2022 zeigen, dass der Bundesregierung durch Betrug jährlich schätzungsweise Verluste von 233 bis 521 Milliarden US-Dollar entstehen, anhand verschiedener Risikoumfelder, GAO-24-105833 (Washington, D.C.: 16. April 2024). ↩︎
- GAO, Arbeitslosenversicherung: Betrug in der Pandemie machte wahrscheinlich zwischen 100 und 135 Milliarden US-Dollar aus, GAO-23-106696 (Washington, D.C.: 12. September 2023). ↩︎
- GAO, Betrugsrisikomanagement: Behörden sollten ihre Maßnahmen zur Umsetzung bewährter Verfahren fortsetzen, GAO-24-106565 (Washington, D.C.: 1. November 2023). ↩︎