Tag: افتتاحية

Filter By:
Sort By:
من الغموض إلى الممارسة: كيف يتعامل المكتب الوطني للتدقيق السويدي مع الذكاء الاصطناعي للتدقيق في أدائه

غالباً ما تركّز المحادثات بشأن الذكاء الاصطناعي في الأجهزة العليا للرقابة المالية والمحاسبة على التكنولوجيا. وتسلّط المناقشات الضوء على النّماذج والبنية التحتية للبيانات وأطر الحوكمة والإمكانات المستقبلية. وغالباً ما يكون الحديث عن الذكاء الاصطناعي محاطاً بجوّ معيّن من الغموض. فالتّطبيقات العملية تميل إلى الخلط بين الأفكار الأكثر تبصّراً مثل العوامل المستقلّة أو حتّى الحوسبة الكميّة. وبالنسبة إلى العديد من المدققين، قد يؤدّي هذا إلى جعل الذكاء الاصطناعي يبدو معقّداً، بل وحتّى مخيفاً في بعض الأحيان. وفي العام الماضي، تعمّدنا في المكتب الوطني للتدقيق السويدي اتّخاذ نقطة بداية مختلفة.
من رقابة الامتثال إلى رقابة الأداء: التحول في رقابة الأداء في ديوان الرقابة المالية والإدارية

في ظل عالم يتسم بالتغير المتسارع والتحديات المتزايدة، أصبحت الحكومات مطالبة أكثر من أي وقت مضى بتحقيق نتائج ملموسة، وتقديم خدمات عامة عالية الجودة، وإدارة الموارد المتاحة بكفاءة وفاعلية ومسؤولية. ومع هذا التحول، تطورت النظرة إلى الرقابة العامة لتتجاوز حدود التحقق من الالتزام بالقوانين والإجراءات، نحو تقييم الأداء وقياس الأثر الحقيقي للسياسات والبرامج الحكومية على حياة المواطنين.

IJGA Q2 2026 Cover Image for Issue_AR
Q2 2026
تأييد المساءلة المالية: كيف يقود الجهاز الأعلى للرقابة المالية والمحاسبة في الفلبين الرقابة العالميّة على الدين العام وعمليات التدقيق التشاركية بين المواطنين الروّاد

تعتبر الرقابة المالية الفعّالة أساسيّة للحوكمة الرشيدة. وتؤدّي عمليات التدقيق المالي، وعمليات التدقيق في الدين العام، والآليات التي تتمحور حول المواطنين، أدواراً أساسيّة في ضمان مساءلة الأموال العامة وحماية النزاهة المالية. وتقدّم الفلبين مثالاً دامغاً للطّريقة التي يمكن بها لجهاز أعلى للرقابة المالية والمحاسبة أن يكون قائداً عالميّاً من خلال ريادة مبادرة إصلاح تدقيق رئيسيّة وتعزيز التعاون لتقوية الرقابة على الدين العام. ويقوم نهج التدقيق التشاركي للمواطنين ورئاسة مجموعة عمل الإنتوساي المعنيّة بالدين العام بتسليط الضّوء على التزام هيئة التدقيق الفلبينية بالشّفافيّة والمساءلة وإصلاح القطاع العام.

INTOSAI Journal Q1 2026 Cover AR
كيو 1 2026- انكوساي الخامس والعشرين
الإنكوساي الخامس والعشرون: رؤية رقابية متجددة لعالم سريع التحول

في سياق المسيرة العريقة لمنظمة الإنتوساي، وما تمثله من إطار دولي جامع يرسّخ القيم المهنية للاستقلالية والنزاهة، جاء انعقاد المؤتمر الخامس والعشرين للإنتوساي (XXV INCOSAI) ليجسد محطة نوعية في مسار العمل الرقابي العالمي، وليؤكد قدرة الأجهزة العليا للرقابة على مواكبة التحولات المتسارعة التي يشهدها العالم على الصعيدين المالي والاقتصادي.

Q4 2025
فهم عوامل السياق التي تؤثّر في استقلالية الأجهزة العليا للرقابة المالية والمحاسبة: المشروع العالمي لمبادرة الإنتوساي للتنمية ومنظمة التعاون الاقتصادي والتنمية

في أكتوبر/تشرين الأول 2022، بدأت مبادرة الإنتوساي للتنمية ومنظمة التعاون الاقتصادي والتنمية التعاون في جهد مشترك لاستكشاف التحديات التي تواجهها الأجهزة العليا للرقابة المالية والمحاسبة في حماية استقلاليتها. وبدلاً من التركيز على الأطر القانونية فحسب، تلخّص الهدف في دراسة استقلالية الأجهزة من منظور أوسع وأكثر عملية، مع الأخذ في الاعتبار الضغوط غير الرسمية، والديناميكيات المؤسسية، والوقائع السياسية التي تؤثر في كيفية ممارسة الاستقلالية من الناحية العملية.

Q3 2025
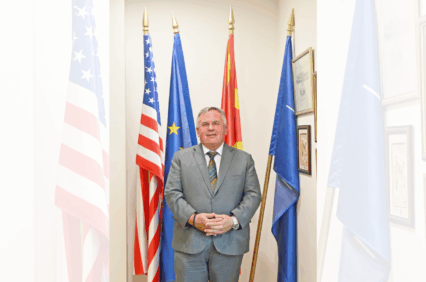
Maksim Acevski, MSc, Auditeur général de la Cour des comptes de la République de Macédoine du Nord
عمليات التدقيق المالي كدعائم للمساءلة الديمقراطية: مسار مكتب تدقيق الدولة في مقدونيا الشمالية نحو الحوكمة الشفّافة

في أوقات الطلب المتزايد على المساءلة العامة والشفافيّة، تعمل الأجهزة العليا للرقابة المالية والمحاسبة كحارس للحوكمة الرشيدة. وفي مكتب تدقيق الدولة في جمهورية مقدونيا الشمالية، نبقى ثابتين في مهمتنا لضمان الإشراف السليم على الموارد العامة من خلال عمليات التدقيق المالي والامتثال والأداء استناداً إلى المعايير الدولية والأولويات الوطنية.

Q2 2025
بناء مستقبل مستدام: المكتب الوطني للتدقيق في تنزانيا يدقق في البنية التحتية للقدرة على التكيّف والابتكار 

يشكِّل تقييم قدرة البنية التحتية على التكيّف عاملاً أساسياً في تخفيف المخاطر، وتعزيز تقديم الخدمات، وضمان القيمة الطويلة الأجل للمواطنين. وتسمح لنا عمليات التدقيق الصارمة بتحديد مجالات التحسين، وتقوية الحوكمة، وتعزيز المساءلة، وتحسين استخدام الموارد. ونظراً إلى الضغوط الناجمة عن التوسُّع الحضري، وتغير المناخ، والتقدم التكنولوجي، فلا بدَّ أن يكون تخطيط البنية التحتية وإدارتها تقدميّاً لناحية التفكير، وشاملاً، وقابلاً للتكيّف مع التحديات المتطورة.

Q1 2025
كيف يمكن لمجتمع الأجهزة العليا للرقابة المالية والمحاسبة أن يصبح أكثر نشاطاً ومرئياً بشكل أكبر في مشاركته في تنفيذ أهداف التنمية المستدامة؟

يشير تقرير أهداف التنمية المستدامة لعام 2024 إلى أنَّ 17٪ فقط من أهداف التنمية المستدامة لا تزال على المسار الصحيح كما هو مخطط لها. وأثَّرت جائحة كوفيد-19 والنزاعات العالمية وتغير المناخ تأثيراً عميقاً وكبيراً على التقدم المحرز لتحقيق أهداف التنمية المستدامة. وأدَّت عوامل تقنية أخرى متعلِّقة بتعميم أهداف التنمية المستدامة في السياسات الوطنية إلى تفاقم الحالة. وفي حين أنَّ مشاركة الأجهزة العليا للرقابة المالية والمحاسبة كانت ضرورية في دفع تنفيذ أهداف التنمية المستدامة على مستوى كل بلد على حدة، فإنَّ نتائج رصد وتقييم تحقيق أهداف التنمية المستدامة على المستوى العالمي تثير سؤالاً أساسياً بشأن فعالية ترتيبات الحوكمة ضمن الأمم المتحدة لإدارة أهداف التنمية المستدامة على الصعيد العالمي. ومن شأن نموذج الحوكمة والمساءلة المقترح لإدارة أهداف التنمية المستدامة على المستوى العالمي أن يشهد تقدم مجتمع الأجهزة في تقديم الضمانات والتقييمات الشاملة في ما يتعلق بأداء الأمم المتحدة في توجيه التنفيذ العالمي لأهداف التنمية المستدامة.

التقرير السنوي العام لديوان المحاسبة الفرنسي بشأن العمل العام للتكيُّف مع تغير المناخ

يعهد الدستور الفرنسي إلى ديوان المحاسبة مهمة إعلام الجمهور من خلال تقاريره العامة. ويشكِّل التقرير السنوي العام وسيلة أساسية لهذه المعلومات. وينصُّ القانون على أنّه يتعلّق بـ”قضية سياسة عامة رئيسية يرغب ديوان المحاسبة في لفت انتباه السلطات العامة إليها والمساهمة في إعلام المواطنين”. وبحث ديوان المحاسبة في تقريره السنوي العام لسنة 2024 في موضوع العمل العام للتكيُّف مع تغير المناخ.

Q4 2024
دور الأجهزة العليا للرقابة المالية والمحاسبة في عالم متغير

بصفتي مدققة عامة، كان لي شرف الإشراف على مكتبنا الوطني للتدقيق خلال فترة من التغيير والتحديات الكبيرة. وبينما أفكِّر في السنوات السبع التي أمضيتها في منصبي، هناك العديد من الموضوعات الرئيسية والدروس المستفادة التي أجدها ضرورية للتطوير المستمر للأجهزة العليا للرقابة المالية والمحاسبة وفعاليّتها على مستوى العالم.

التغيير التحويلي في التدقيق البيئي: مسيرة الجهاز الأعلى للرقابة المالية والمحاسبة في جزر المالديف

تبدو المالديف من الجو كقلادة لؤلؤة مبهرة بجزرها المرجانية المتناثرة في المحيط الهندي. ومع ذلك، فإنَّ القلب الحقيقي لأمّتنا يكمن تحت سطح المياه، أي منظومتنا الكثيفة والحيوية من الشعب المرجانية. وتمتد هذه الشعب على مساحة 4,513 كيلومتر مربع، وتحتلّ بمساحتها المرتبة السابعة عالمياً، حيث تحافظ على نظام بيئي متنوع يضم أكثر من 1,200 نوع بحري. وبالنسبة إلى أمّتنا الجزرية الصغيرة، فإنَّ هذه المياه النقيّة والحياة البحرية الحيويّة والشواطئ الرملية ليست مجرد كنوز طبيعية بل هي العمود الفقري لاقتصادنا. إلى ذلك، تشكِّل شعبنا حواجز أساسيّة تحمي جزرنا المنخفضة – لا يتجاوز ارتفاع 80٪ منها المتر الواحد فوق سطح البحر – من قوى المحيط التي لا تهدأ.

Q3 2024
أهمية عمليات تدقيق المتابعة: مرئيات المدقق العام في تايلند

بصفتي المدقق العام في تايلند، لاحظت عن قرب الدور الرئيسي الذي تؤديه عمليات تدقيق المتابعة في ضمان نزاهة الإدارة المالية الحكومية وفعاليتها. ويلتزم مكتب التدقيق الحكومي بإجراءات متابعة صارمة تدعم مهمتنا بموجب القانون الأساسي للتدقيق الحكومي 2561 لعام 2018.

الربع الثاني 2024
منتدى الأجهزة العليا للرقابة المالية والمحاسبة ذات المهام القضائية: أهمية دورها القضائي في المجال العام

تشكل الأجهزة العليا للرقابة المالية والمحاسبة ذات الوظائف القضائية حول العالم ما يقارب ربع أعضاء الإنتوساي. وبحسب بومب وآخرين (2022)، لا تقوم هذه الأجهزة بالتدقيق حصراً، بل تضطلع أيضاً بأدوار أساسية في الفصل القضائي وإدارة الأموال العامة. وقد باتت الأجهزة ذات الوظائف القضائية منارة للشفافية والمساءلة، إذ تقوم بالتدقيق، وتفرض عقوبات عند الكشف عن سوء إدارة أو مخالفات مالية في الإدارة الحكومية.