Sicherheit erfordert Rechenschaftspflicht: Erkenntnisse aus der internationalen Prüfungsgemeinschaft der NATO
Von Sébastien Lepers, Vorsitzender des Internationalen Rechnungsprüfungsausschusses der NATO (IBAN)
Der Internationale Rechnungsprüfungsausschuss der NATO (IBAN)
In einem sich wandelnden Sicherheitsumfeld steigen die Verteidigungsausgaben, Programme werden immer komplexer und die Erwartungen der Öffentlichkeit an Transparenz nehmen zu. Für die Obersten Rechnungskontrollbehörden (ORKB) wirft dies eine grundlegende Frage auf: Wie kann die öffentliche Rechnungsprüfung zu Rechenschaftspflicht und Vertrauen beitragen, wenn die zu prüfenden Ressourcen zunehmend mit der nationalen und kollektiven Sicherheit verknüpft sind?
Die Erfahrungen des IBAN sind für die Beantwortung dieser Frage von besonderer Relevanz.
Die IBAN wurde 1953, vier Jahre nach der Gründung der NATO, ins Leben gerufen und ist die unabhängige externe Rechnungsprüfungsstelle der NATO. Ihr Auftrag besteht darin, dem Nordatlantikrat und den Regierungen der NATO-Mitgliedstaaten die Gewissheit zu geben, dass die gemeinsamen Mittel ordnungsgemäß für genehmigte Ausgaben verwendet wurden. Das einzigartige institutionelle Modell des IBAN besteht aus sechs Mitgliedern, die vom Nordatlantikrat für eine vierjährige, nicht verlängerbare Amtszeit ernannt werden. Seine Mitglieder sind unabhängig und unterstehen ausschließlich dem Rat. Diese Unabhängigkeit ist von entscheidender Bedeutung: Die Aufgabe des IBAN besteht nicht darin, bestimmte Programme, Strategien oder Institutionen zu verteidigen oder zu fördern, sondern auf der Grundlage von Prüfungsnachweisen eine unabhängige fachliche Bestätigung zu liefern.
Die Arbeit von IBAN umfasst drei sich ergänzende Bereiche:
- Finanzprüfung, bei der NATO-Gremien und berichtspflichtige Stellen untersucht werden;
- Leistungsprüfung zur Bewertung der Wirtschaftlichkeit, Effizienz und Wirksamkeit von NATO-Aktivitäten, -Programmen und -Operationen; sowie
- Prüfung des NATO-Sicherheitsinvestitionsprogramms (NSIP), die die bei der Umsetzung von NATO-Sicherheitsinvestitionsprojekten anfallenden Ausgaben abdeckt.
Zusammen bilden diese Aktivitäten einen wichtigen Mechanismus zur Rechenschaftslegung für Ressourcen, die gemeinsam von den NATO-Mitgliedstaaten finanziert werden.
Genau dies macht auch die Beziehung zwischen dem IBAN und der breiteren Gemeinschaft der öffentlichen Rechnungsprüfung sowie der INTOSAI so wertvoll. Das Prüfungsumfeld der NATO ist von Natur aus international, doch die damit verbundenen fachlichen Herausforderungen reichen weit über das Bündnis hinaus.
Die internationale Konferenz „Transparenz und Rechenschaftspflicht bei Verteidigungsausgaben“
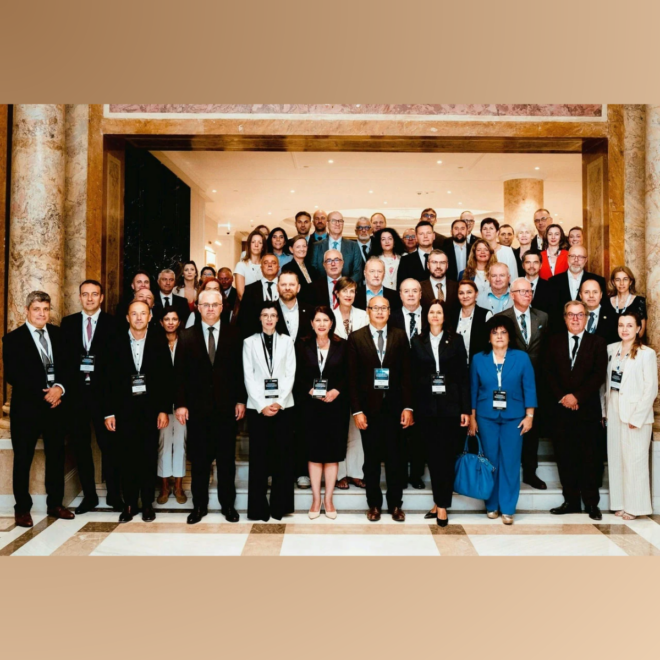
Am 10. und 11. September 2026 organisierten der Internationale Rechnungsprüfungsausschuss der NATO (IBAN) und der rumänische Rechnungshof gemeinsam die internationale Konferenz zum Thema „Transparenz und Rechenschaftspflicht bei Verteidigungsausgaben“.
An der Konferenz nahmen Vertreter von Obersten Rechnungskontrollbehörden, internationalen Rechnungsprüfungsinstitutionen und Fachkreisen aus dem Bereich der Verteidigungsprüfung aus 17 Ländern teil, wodurch ein einzigartiges Forum für den fachlichen Austausch über die Prüfung von Verteidigungsausgaben, gemeinsamen NATO-Mitteln und sicherheitsbezogenen Programmen geschaffen wurde.
In den Erörterungen wurde der wesentliche Beitrag einer unabhängigen externen Prüfung zu einer soliden öffentlichen Verwaltung und zur Aufrechterhaltung des Vertrauens in die Verwendung öffentlicher Mittel hervorgehoben, wobei gleichzeitig die berechtigten Anforderungen an die Vertraulichkeit im Zusammenhang mit Verteidigung und Sicherheit anerkannt wurden.
Auf der Konferenz wurde zudem die sich wandelnde Rolle der Rechnungsprüfer in einem zunehmend komplexen Verteidigungsumfeld thematisiert. Umfangreiche Investitionsprogramme, sich rasch entwickelnde Technologien, sich wandelnde Beschaffungsmodelle und neue Sicherheitsanforderungen stellen die Rechnungsprüfungsinstitutionen vor neue Herausforderungen. Die Rechnungsprüfer müssen daher ihre Methoden kontinuierlich anpassen, spezialisiertes Fachwissen aufbauen und ihre Fähigkeit stärken, nicht nur die Einhaltung von Vorschriften, sondern auch Wirtschaftlichkeit, Effizienz und Wirksamkeit zu bewerten.
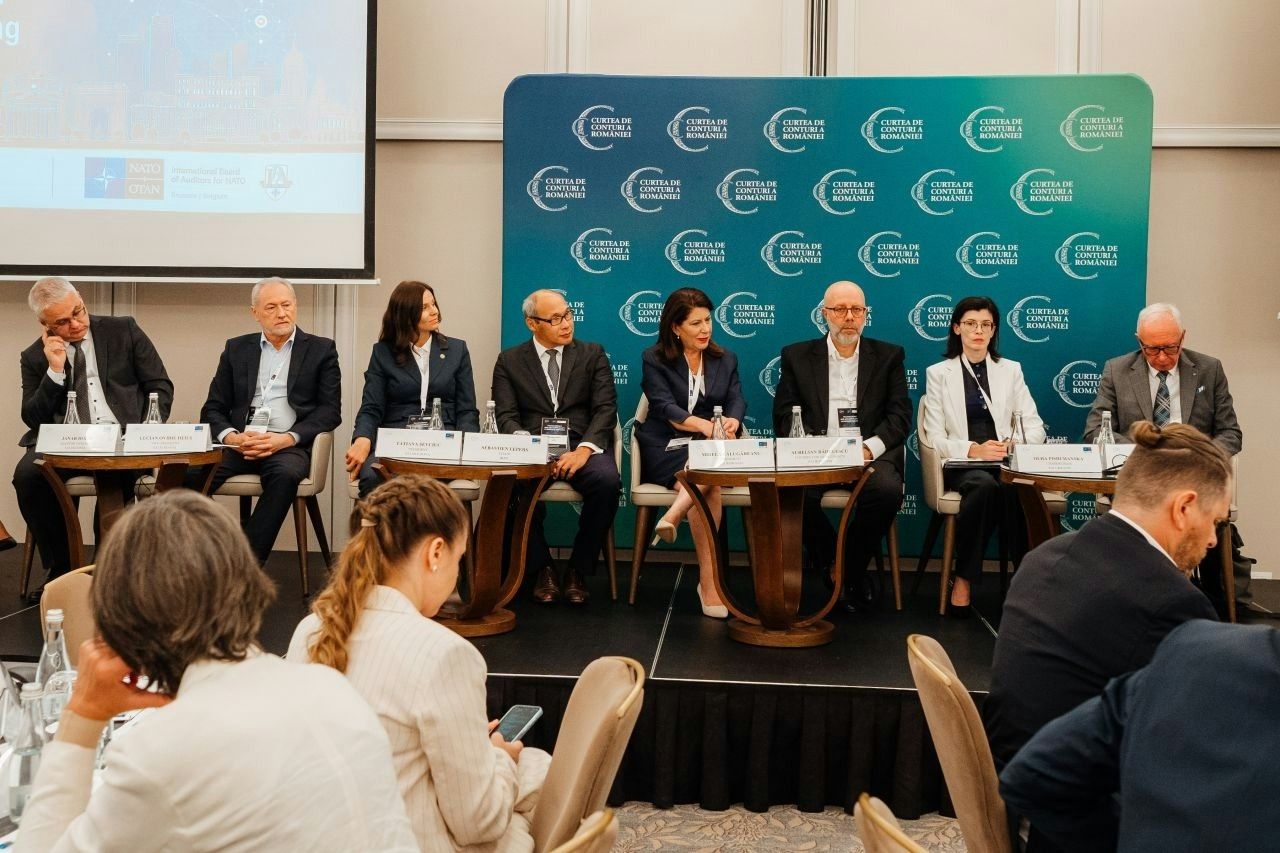
Prüfung im Verteidigungsbereich: Transparenz ohne Beeinträchtigung der Sicherheit
Ein zentrales Thema der Konferenz in Bukarest befasste sich mit einer der schwierigsten Fragen, mit denen sich Wirtschaftsprüfer heute konfrontiert sehen: Wie lässt sich ein angemessenes Gleichgewicht zwischen Transparenz und dem berechtigten Schutz sensibler Informationen im Verteidigungssektor herstellen?
Der Verteidigungsbereich unterscheidet sich von vielen anderen Bereichen der öffentlichen Ausgaben. Informationen über Fähigkeiten, militärische Operationen, Infrastruktur, Beschaffungen oder strategische Programme müssen unter Umständen zu Recht geschützt werden.
Vertraulichkeit und Rechenschaftspflicht sind jedoch keine Gegensätze. Auch wenn die Art vieler Verteidigungsaktivitäten die Offenlegung bestimmter Informationen einschränken mag, sollte dies die Grundsätze der Rechenschaftspflicht, der unabhängigen Aufsicht und der wirtschaftlichen Haushaltsführung nicht untergraben.
Die Herausforderung für Wirtschaftsprüfer besteht daher nicht darin, eine uneingeschränkte Offenlegung anzustreben. Vielmehr gilt es sicherzustellen, dass geeignete Mechanismen einer unabhängigen Aufsicht auch dann wirksam bleiben, wenn Informationen nicht veröffentlicht werden können. Dies erfordert fachliches Urteilsvermögen, solide Prüfungsmethoden, einen angemessenen Zugang zu Informationen, sichere Arbeitsbedingungen und klare Rahmenbedingungen für die Berichterstattung.
Die Teilnehmer diskutierten darüber, wie eine sinnvolle Rechenschaftspflicht innerhalb der durch Sicherheitsanforderungen vorgegebenen Grenzen gewährleistet werden kann.
Diese Unterscheidung ist besonders wichtig in einer Zeit, in der die Verteidigungsausgaben im gesamten euro-atlantischen Raum steigen. Je mehr Mittel für die kollektive Sicherheit bereitgestellt werden, desto größer ist die Bedeutung einer soliden Finanzverwaltung, wirksamer Kontrollen und einer unabhängigen Prüfung. Das Bündnis ist gegenüber seinen Mitgliedsregierungen und deren Steuerzahlern für die ihm zur Verfügung gestellten finanziellen Mittel rechenschaftspflichtig.
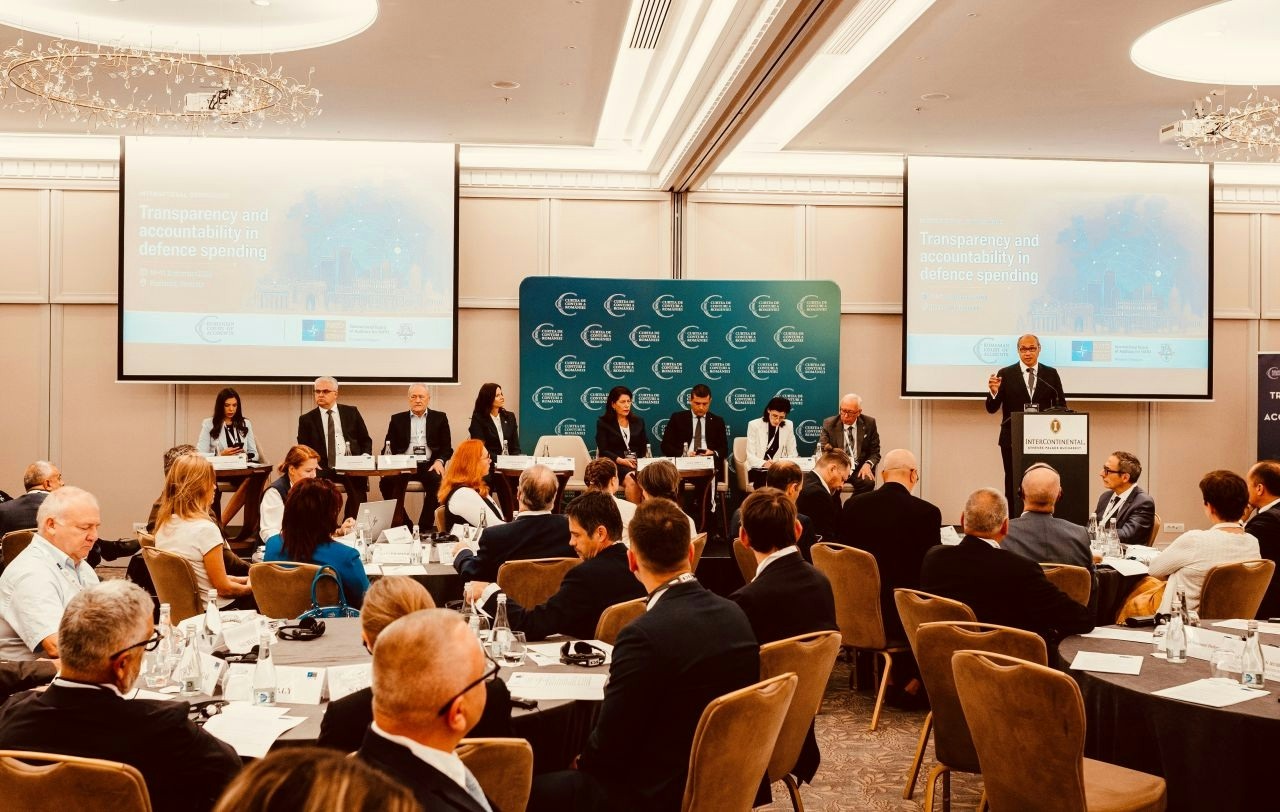
Der Wert einer internationalen Prüfungsgemeinschaft
Eine der wichtigsten Erkenntnisse aus Bukarest war, dass die Verteidigungsprüfung nicht von isoliert arbeitenden Institutionen bewältigt werden kann. Die internationale Konferenz bot Führungskräften und Prüfern eine praxisorientierte Plattform für den Austausch von Erfahrungen, Methoden und bewährten Verfahren in den Bereichen Finanz-, Leistungs- und verteidigungsbezogene Prüfung.
Vertreter des Europäischen Rechnungshofs, der OECD, der INTOSAI-Entwicklungsinitiative sowie nationaler Rechnungsprüfungsbehörden trugen zu den Diskussionen bei.
Obwohl nationale und internationale Rechnungsprüfungsbehörden unterschiedlichen Mandaten und rechtlichen Rahmenbedingungen unterliegen, stehen sie vor vielen gemeinsamen Herausforderungen. Die internationale Zusammenarbeit zwischen Rechnungsprüfungsbehörden sowie der Austausch von Methoden und Erfahrungen können zu einer Stärkung der Rechnungsprüfungspraxis und einer wirksameren öffentlichen Aufsicht beitragen.
Für die IBAN stellt dieser internationale Dialog keine zusätzliche Tätigkeit neben ihrem Prüfungsauftrag dar. Er ist Teil der Bemühungen der Organisation, die beruflichen Standards und das gegenseitige Verständnis zu stärken.
Dieselbe Philosophie spiegelt sich in der zunehmenden Zusammenarbeit von IBAN mit den Obersten Rechnungskontrollbehörden (ORKB) innerhalb der NATO und der gesamten europäischen Rechnungsprüfungsgemeinschaft wider. Im Jahr 2026 hat das IBAN die Entwicklung professioneller Kooperationsvereinbarungen mit nationalen Rechnungsprüfungsinstitutionen fortgesetzt und damit Möglichkeiten für den Erfahrungsaustausch, den fachlichen Dialog und die gegenseitige Unterstützung geschaffen. Das IBAN ist der Überzeugung, dass die öffentliche Rechnungsprüfung gestärkt wird, wenn Rechnungsprüfer Erfahrungen austauschen und dabei die Unabhängigkeit ihrer jeweiligen Mandate wahren.
Unabhängigkeit bedeutet nicht Isolation
Im September 2026 richtete die IBAN das erste Treffen aus, das dem Dialog zwischen den externen und internen Prüfungsgremien der Allianz gewidmet war. An dem Treffen nahmen Vertreter der IBAN und des Internen Überwachungsdienstes der NATO teil, um Informationen über Rollen, Zuständigkeiten und berufliche Praktiken auszutauschen. Obwohl eine klare Unterscheidung zwischen internen und externen Prüfungsfunktionen besteht, sollte Unabhängigkeit nicht gleichbedeutend mit Isolation sein. IBAN nutzte dieses Treffen, um darauf hinzuweisen, dass eine angemessene Kommunikation und Koordination dazu beitragen kann, unnötige Doppelarbeit zu vermeiden, den Austausch relevanter Informationen zu erleichtern und den gesamten Prüfungs- und Überwachungsrahmen zu stärken – unter vollständiger Wahrung der jeweiligen Mandate und der Unabhängigkeit beider Funktionen. In komplexen Umgebungen des öffentlichen Sektors stellt sich zunehmend nicht mehr nur die Frage, ob Institutionen Prüfungen durchführen, sondern wie verschiedene Teile des öffentlichen Prüfungsökosystems Wissen austauschen können, während die institutionelle Unabhängigkeit gewahrt bleibt.
Eine gemeinsame Verantwortung der Wirtschaftsprüfergemeinschaft
Letztendlich besteht die Aufgabe der öffentlichen Wirtschaftsprüfer im Verteidigungs- und Sicherheitssektor darin, in Bereichen Aufsicht zu üben, in denen das öffentliche Interesse außerordentlich groß ist und in denen die Folgen einer ineffektiven Verwaltung weit über finanzielle Erwägungen hinausreichen können.
Die Steuerzahler müssen darauf vertrauen können, dass öffentliche Mittel ordnungsgemäß verwaltet werden. Regierungen benötigen verlässliche Gewissheit hinsichtlich der Verwendung gemeinsamer Mittel. Entscheidungsträger benötigen objektive Informationen, wenn sie sich mit komplexen Programmen befassen. Und die Bürger müssen wissen, dass Institutionen, denen öffentliche Mittel anvertraut sind, einer wirksamen und unabhängigen Aufsicht unterliegen.
Die Gespräche in Bukarest haben gezeigt, wie wertvoll es ist, Rechnungsprüfer zusammenzubringen, die in unterschiedlichen institutionellen, nationalen und beruflichen Umfeldern tätig sind, sich jedoch bei der Wahrnehmung dieser Aufsichtsfunktion zunehmend ähnlichen Herausforderungen gegenübersehen. Die Rechnungsprüfergemeinschaft kann gemeinsam daran arbeiten, die beruflichen Instrumente, den internationalen Dialog und die institutionellen Beziehungen weiterzuentwickeln, die zur Bewältigung dieser Herausforderungen erforderlich sind.
Für die internationale Rechnungsprüfungsgemeinschaft ist diese Zusammenarbeit von großer Bedeutung, und die IBAN verfolgt weiterhin als selbstverständlichen Bestandteil ihres Auftrags den Aufbau und die Pflege von Beziehungen zu den Obersten Rechnungskontrollbehörden der NATO-Mitgliedstaaten sowie zur Rechnungsprüfungsgemeinschaft im öffentlichen Sektor im weiteren Sinne und zur INTOSAI-Gemeinschaft.
Bukarest war ein Schritt in diese Richtung, und die Botschaft der Konferenz war eindeutig: Die Gewährleistung der Sicherheit und die Stärkung der Rechenschaftspflicht sind keine konkurrierenden Ziele. Sie sind sich gegenseitig verstärkende Grundlagen des öffentlichen Vertrauens.
| IBAN auf einen Blick Gegründet: 1953 Auftrag: Unabhängige externe Prüfung der NATO Betroffene Mitgliedsländer: 32 NATO-Verbündete Führung: Sechs vom Nordatlantikrat ernannte Vorstandsmitglieder Amtszeit: Vier Jahre, nicht verlängerbar Wichtigste Prüfungsbereiche: Finanzprüfung, Wirtschaftlichkeitsprüfung und Prüfung des NATO-Sicherheitsinvestitionsprogramms (NSIP) Rechenschaftspflicht: Nordatlantikrat Grundprinzip: Unabhängige Prüfung zur Förderung von Transparenz, Rechenschaftspflicht und solider Unternehmensführung |