الأمن يحتاج إلى المساءلة: دروس مستفادة من مجتمع التدقيق الدولي التابع لحلف الناتو
بقلم سيباستيان ليبيرس، رئيس مجلس المراجعين الدوليين لحلف الناتو (IBAN)
مجلس المراجعين الدوليين لحلف الناتو (IBAN)
في ظل بيئة أمنية متغيرة، تتزايد نفقات الدفاع، وتزداد البرامج تعقيدًا، وتتعاظم توقعات الجمهور فيما يتعلق بالشفافية. وبالنسبة لمؤسسات المراجعة العليا (SAIs)، يثير هذا سؤالًا جوهريًا: كيف يمكن للمراجعة العامة أن تسهم في المساءلة والثقة عندما ترتبط الموارد الخاضعة للمراجعة بشكل متزايد بالأمن الوطني والجماعي؟
وتعد تجربة مجلس المراجعين الدوليين لحلف الناتو (IBAN) ذات صلة خاصة بالإجابة على هذا السؤال.
تأسست هيئة التدقيق المستقلة (IBAN) في عام 1953، بعد أربع سنوات من تأسيس حلف شمال الأطلسي (الناتو)، وهي الهيئة المستقلة للتدقيق الخارجي التابعة للناتو. وتتمثل مهمتها في تقديم ضمانات لمجلس شمال الأطلسي وحكومات الدول الأعضاء في الناتو بأن الأموال المشتركة قد استُخدمت بشكل سليم لتغطية النفقات المصرح بها. ويتألف النموذج المؤسسي المميز لـ IBAN من ستة أعضاء يعينهم مجلس شمال الأطلسي لفترات مدتها أربع سنوات غير قابلة للتجديد. ويتمتع أعضاؤها باستقلالية تامة ولا يقدمون تقاريرهم إلا إلى المجلس. وهذه الاستقلالية أمر أساسي: فدور IBAN لا يتمثل في الدفاع عن برامج أو سياسات أو مؤسسات معينة أو الترويج لها، بل في تقديم ضمانات مهنية مستقلة تستند إلى أدلة التدقيق.
يغطي عمل IBAN ثلاثة أبعاد متكاملة:
- التدقيق المالي، الذي يشمل فحص هيئات حلف الناتو والكيانات الخاضعة للتقرير؛
- التدقيق في الأداء، الذي يقيّم مدى الاقتصاد والكفاءة والفعالية في أنشطة حلف الناتو وبرامجه وعملياته؛ و
- مراجعة برنامج الاستثمار الأمني لحلف الناتو (NSIP)، التي تشمل النفقات المتكبدة في تنفيذ مشاريع الاستثمار الأمني لحلف الناتو.
وتشكل هذه الأنشطة مجتمعة آلية مهمة للمساءلة عن الموارد التي تمولها الدول الأعضاء في حلف الناتو بشكل جماعي.
وهذا أيضًا ما يجعل العلاقة بين الشبكة الدولية لمراجعي الحسابات في حلف الناتو (IBAN) ومجتمع مراجعة الحسابات في القطاع العام الأوسع نطاقًا ومجتمع المنظمة الدولية لمراجعي الحسابات الحكوميين (INTOSAI) ذات قيمة كبيرة. وتتميز بيئة مراجعة الحسابات في حلف الناتو بطابعها الدولي، لكن التحديات المهنية التي تواجهها تتجاوز حدود الحلف بكثير.
المؤتمر الدولي حول «الشفافية والمساءلة في الإنفاق الدفاعي»
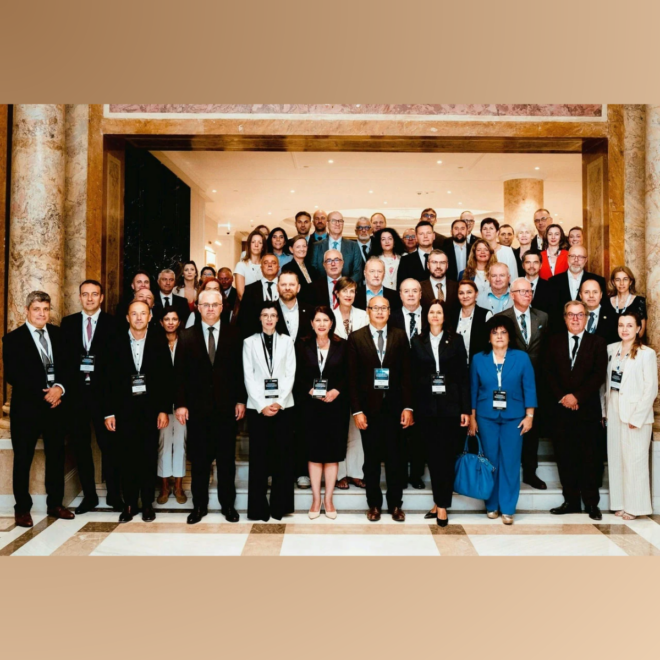
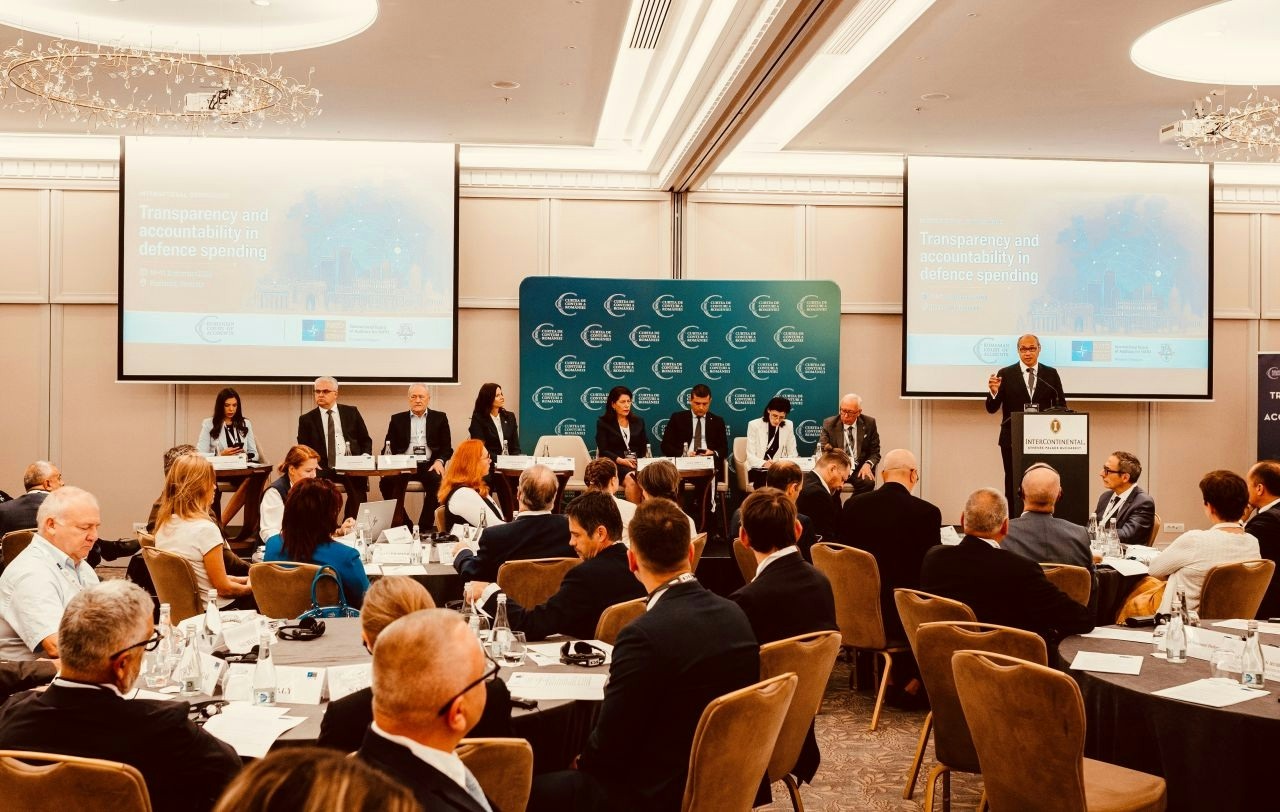
في 10 و11 سبتمبر 2026، نظم مجلس المراجعين الدوليين لحلف الناتو (IBAN) ومحكمة الحسابات الرومانية بشكل مشترك المؤتمر الدولي حول «الشفافية والمساءلة في الإنفاق الدفاعي».
وقد جمع المؤتمر ممثلين عن الهيئات العليا لمراجعة الحسابات، ومؤسسات المراجعة الدولية، وأوساط مراجعة حسابات الدفاع من 17 دولة، مما أتاح منبراً فريداً للتبادل المهني حول مراجعة نفقات الدفاع، والصناديق المشتركة لحلف الناتو، والبرامج المتعلقة بالأمن.
وأبرزت المناقشات المساهمة الأساسية التي يقدمها التدقيق الخارجي المستقل في تحقيق الحوكمة العامة السليمة والحفاظ على الثقة في استخدام الموارد العامة، مع الاعتراف في الوقت نفسه بالمتطلبات المشروعة للسرية المرتبطة بشؤون الدفاع والأمن.
كما تناول المؤتمر الدور المتطور لمدققي الحسابات في بيئة دفاعية تزداد تعقيدًا. فبرامج الاستثمار الكبرى، والتكنولوجيات سريعة التطور، ونماذج الشراء المتغيرة، والمتطلبات الأمنية الجديدة، كلها عوامل تخلق تحديات جديدة لمؤسسات التدقيق. ولذلك، يجب على مدققي الحسابات أن يواصلوا تكييف منهجياتهم، وتطوير خبراتهم المتخصصة، وتعزيز قدرتهم على تقييم ليس فقط الامتثال، بل أيضًا الاقتصاد والكفاءة والفعالية.
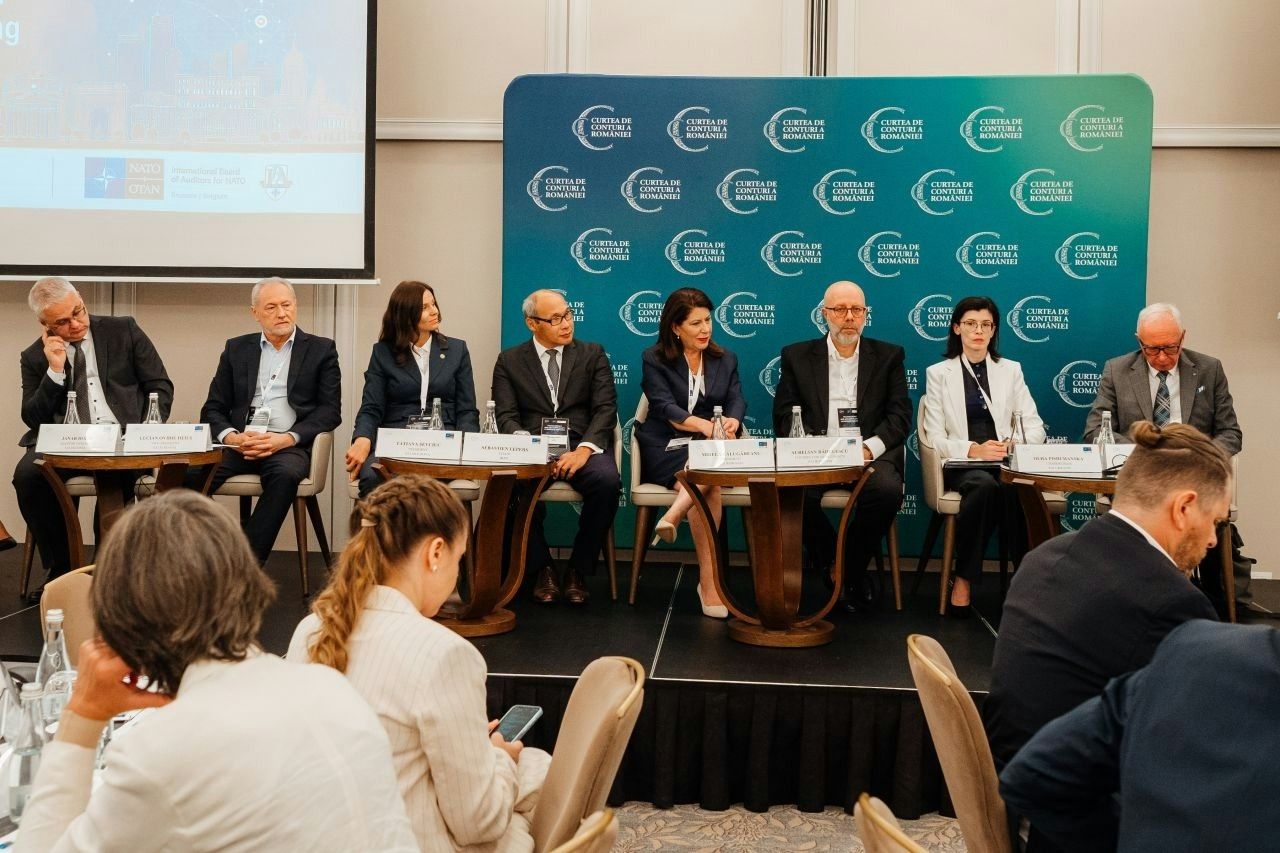
تدقيق الشؤون الدفاعية: الشفافية دون المساس بالأمن
كان أحد المواضيع الرئيسية التي تناولها مؤتمر بوخارست هو إحدى أصعب المسائل التي تواجه مدققي الحسابات العموميين اليوم: كيفية تحقيق التوازن المناسب بين الشفافية والحماية المشروعة للمعلومات الحساسة في قطاع الدفاع.
يختلف قطاع الدفاع عن العديد من المجالات الأخرى للإنفاق العام. فقد تكون هناك حاجة مشروعة لحماية المعلومات المتعلقة بالقدرات، أو العمليات العسكرية، أو البنية التحتية، أو المشتريات، أو البرامج الاستراتيجية.
لكن السرية والمساءلة ليستا متعارضتين. ورغم أن طبيعة العديد من الأنشطة الدفاعية قد تحد من الكشف عن معلومات معينة، فإن ذلك لا ينبغي أن يضعف مبادئ المساءلة والرقابة المستقلة والإدارة المالية السليمة.
وبالتالي، فإن التحدي الذي يواجه المراجعين لا يكمن في السعي إلى الإفصاح غير المقيد، بل في ضمان استمرار فعالية آليات الرقابة المستقلة المناسبة حتى في الحالات التي يتعذر فيها نشر المعلومات علنًا. ويتطلب ذلك التمييز المهني، ومنهجيات مراجعة قوية، وإمكانية وصول مناسبة إلى المعلومات، وترتيبات عمل آمنة، وأطر واضحة لإعداد التقارير.
وشارك الحاضرون في مناقشات حول كيفية ضمان المساءلة الفعالة ضمن الحدود التي تفرضها المتطلبات الأمنية.
ويكتسب هذا التمييز أهمية خاصة في وقت تشهد فيه النفقات الدفاعية زيادة في جميع أنحاء المنطقة الأوروبية-الأطلسية. فكلما زادت الموارد المخصصة للأمن الجماعي، زادت أهمية الإدارة المالية السليمة والضوابط الفعالة والتأكيد المستقل. والحلف مسؤول أمام حكومات الدول الأعضاء ودافعي الضرائب فيها عن الموارد المالية المخصصة له.
أهمية وجود مجتمع دولي للمراجعة
كانت إحدى أهم الرسائل التي انبثقت عن مؤتمر بوخارست هي أن مراجعة الحسابات في مجال الدفاع لا يمكن أن تتولاها مؤسسات تعمل بمعزل عن بعضها البعض. وقد وفر المؤتمر الدولي منصة عملية للمديرين والمراجعين لتبادل الخبرات والمنهجيات والممارسات الجيدة في مجالات المراجعة المالية ومراجعة الأداء والمراجعة المتعلقة بالدفاع.
وقد ساهم في المناقشات ممثلون عن محكمة مراجعي الحسابات الأوروبية، ومنظمة التعاون والتنمية في الميدان الاقتصادي (OECD)، ومبادرة التنمية التابعة للمنظمة الدولية لهيئات مراجعة الحسابات الحكومية (INTOSAI)، ومؤسسات المراجعة الوطنية.
على الرغم من أن هيئات التدقيق الوطنية والدولية تعمل في ظل ولايات وأطر قانونية مختلفة، فإنها تواجه العديد من التحديات المشتركة. ويمكن للتعاون الدولي بين مؤسسات التدقيق، وتبادل المنهجيات والدروس المستفادة، أن يسهم في تعزيز ممارسات التدقيق وزيادة فعالية الرقابة العامة.
بالنسبة إلى IBAN، لا يُعد هذا الحوار الدولي نشاطًا إضافيًا إلى جانب ولايتها في مجال التدقيق. بل هو جزء من السعي الذي تبذله المنظمة لتعزيز المعايير المهنية والتفاهم المتبادل.
وتتجلى هذه الفلسفة نفسها في التفاعل المتزايد بين الشبكة الدولية لمؤسسات التدقيق (IBAN) والمؤسسات العليا للتدقيق (SAIs) في دول حلف شمال الأطلسي (ناتو) والمجتمع الأوروبي الأوسع للتدقيق. في عام 2026، واصلت شبكة IBAN تطوير ترتيبات التعاون المهني مع مؤسسات التدقيق الوطنية، مما أتاح فرصًا لتبادل الخبرات والحوار المهني والدعم المتبادل. وتؤمن شبكة IBAN بأن التدقيق العام يصبح أقوى عندما يتبادل المدققون الخبرات مع الحفاظ على استقلالية ولايات كل منهم.
الاستقلالية لا تعني العزلة
في سبتمبر 2026، استضافت شبكة IBAN الاجتماع الأول المخصص للحوار بين مجتمعي التدقيق الخارجي والداخلي التابعين للتحالف. وجمع الاجتماع بين شبكة IBAN ودائرة الرقابة الداخلية التابعة لحلف الناتو لتبادل المعلومات حول الأدوار والمسؤوليات والممارسات المهنية. ورغم وجود تمييز واضح بين وظائف التدقيق الداخلي والخارجي، فإن الاستقلالية لا ينبغي أن تعني العزلة؛ وقد استغلت شبكة IBAN هذا الاجتماع للتأكيد على أن التواصل والتنسيق المناسبين يمكن أن يساعدا في تجنب الازدواجية غير الضرورية، وتيسير تبادل المعلومات ذات الصلة، وتعزيز الإطار العام للتدقيق والرقابة، مع الحفاظ الكامل على ولايات كل من الوظيفتين واستقلاليتهما. وفي بيئات القطاع العام المعقدة، لم يعد السؤال يقتصر على ما إذا كانت المؤسسات تجري عمليات تدقيق أم لا، بل أصبح يتجه بشكل متزايد نحو كيفية تبادل المعرفة بين الأجزاء المختلفة لنظام التدقيق العام مع الحفاظ على الاستقلالية المؤسسية.
مسؤولية مشتركة تقع على عاتق مجتمع المراجعين
في نهاية المطاف، يتمثل دور المدققين العامين في قطاع الدفاع والأمن في توفير الرقابة في المجالات التي تكتسي فيها المصلحة العامة أهمية استثنائية، وحيث يمكن أن تمتد عواقب الإدارة غير الفعالة إلى ما هو أبعد بكثير من الاعتبارات المالية.
يحتاج دافعو الضرائب إلى الثقة في أن الموارد العامة تُدار بشكل سليم. وتحتاج الحكومات إلى ضمانات موثوقة بشأن استخدام الأموال العامة. ويحتاج صانعو القرار إلى معلومات موضوعية عند التعامل مع البرامج المعقدة. ويحتاج المواطنون إلى التأكد من أن المؤسسات المكلفة بإدارة الموارد العامة تخضع لرقابة فعالة ومستقلة.
أظهرت المناقشات التي جرت في بوخارست أهمية الجمع بين المراجعين الذين يعملون في بيئات مؤسسية ووطنية ومهنية مختلفة، لكنهم يواجهون تحديات متشابهة بشكل متزايد في إطار مهام الرقابة هذه. ويمكن لمجتمع المراجعين العمل معًا لمواصلة تطوير الأدوات المهنية والحوار الدولي والعلاقات المؤسسية اللازمة للتغلب على هذه التحديات.
وبالنسبة لمجتمع التدقيق الدولي، فإن هذا التعاون يكتسي أهمية كبيرة، وتواصل منظمة IBAN السعي لتحقيق جزء طبيعي من مهمتها المتمثلة في الحفاظ على العلاقات مع مؤسسات التدقيق العليا في الدول الأعضاء في حلف الناتو وتطويرها، وكذلك مع مجتمع تدقيق القطاع العام الأوسع نطاقاً ومجتمع المنظمة الدولية للهيئات العليا للتدقيق (INTOSAI).
كانت بوخارست خطوة في هذا الاتجاه، وكانت الرسالة الصادرة عن المؤتمر واضحة: إن حماية الأمن وتعزيز المساءلة ليسا هدفين متعارضين، بل هما ركيزتان متكاملتان لبناء ثقة الجمهور.
| نظرة عامة على رقم IBAN تاريخ التأسيس: 1953 التكليف: إجراء تدقيق خارجي مستقل لحسابات حلف شمال الأطلسي (الناتو) الدول الأعضاء التي يتم تقديم الخدمات لها: 32 دولة حليفة في حلف الناتو الحوكمة: تعيين ستة أعضاء في مجلس الإدارة من قبل مجلس شمال الأطلسي مدة الولاية: أربع سنوات، غير قابلة للتجديد مجالات التدقيق الرئيسية: التدقيق المالي، وتدقيق الأداء، وتدقيق برنامج الاستثمار الأمني لحلف الناتو (NSIP) المساءلة: مجلس شمال الأطلسي المبدأ الأساسي: الضمان المستقل دعماً للشفافية والمساءلة والحكم الرشيد |